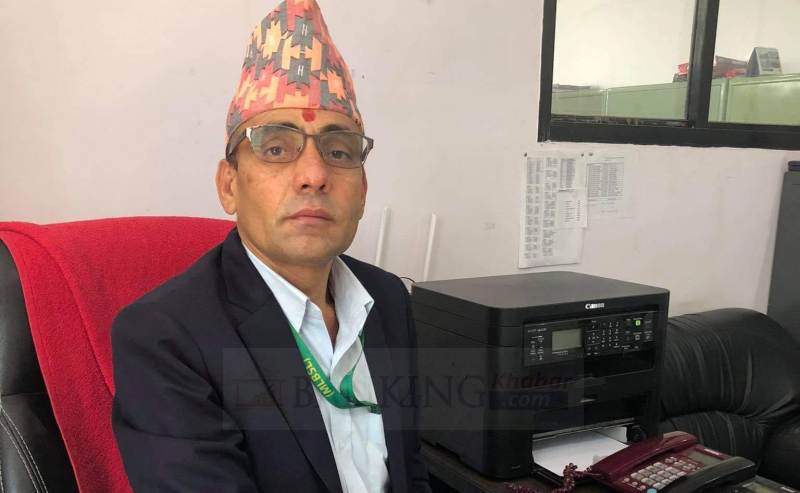
कृष्ण प्रसाद न्यौपाने
प्रमुख कार्यकारी अधिकृत(सीईओ)
महिला लघुवित्त वित्तीय संस्था लिमिटेड
लघुवित्तहरुलाई राइट शेयरको निष्काशन गर्ने अधिकार छैन । त्यसैले आगामी मौद्रिक नीतिमा यस विषयलाई समेटिनुपर्छ । त्यस्तै सञ्चय कोष, नागरिक लगानी कोष तथा सामाजिक सुरक्षा कोषको पनि अधिकार लघुवित्तलाई पनि दिनुपर्छ । विपन्न वर्ग कर्जा लघुवित्तले नै उपलब्ध गराउन पाउने व्यवस्था अबको मौद्रिक नीति भएमा राम्रो हुने थियो ।
सामाजिक सुरक्षा भत्ता वितरण कार्यक्रम पनि लघुवित्त क्षेत्रमा कार्यरत कर्मचारीहरुलाई जिम्मा लगाउन सकेमा अझ राम्रो हुन सक्छ । कस्ट अफ फन्डलाई मिनिमाइज गर्न ब्याजको उचित दायरा हुनुपर्छ । वाणिज्य बैंकहरुले लघुवित्तलाई लगानी गर्दा ५ प्रतिशत बेश रेटमा र अर्को ५ प्रतिशत रिष्क मार्जिक थपेको छ । त्यस्तै कर्जा दिँदा पनि टर्म लोन भनेर दिएको अवस्था छ । यस कुराहरु मौद्रिक नीतिमा स्पष्ट पार्न जरुरी रहेको छ ।
किनकी दुर्गम आर्थिक तथा सामाजिक रुपले पछाडि परेका क्षेत्रमा काम गर्दा संस्था नै धराशय हुन गएमा सेवा पुर्याउन असम्भव हुन्छ । त्यस्तै लघुवित्तले १५ प्रतिशतभन्दा बढी ब्याज ग्राहकबाट लिन नपाउने व्यवस्था रहेको छ भने वाणिज्य बैंकहरुले आफ्नो मनपरी ब्याजदर लगाएको अवस्था छ । लघुवित्तहरुलाई बेश रेटमा प्लस ५ प्रतिशत रिष्क मार्जिन भनेर थप गर्ने कुराहरु छन् । जसलाई यस मौद्रिक नीतिमा सम्बोधन गरिनुपर्छ ।
सुरु सुरुमा लघुवित्तहरुले ग्राहकहरुका लागि लङ टर्मका लागि बचत गरिदिने गरेका थियौं । त्यसो गर्दा लघुवित्तले ग्राहकहरुको विश्वास पाएको थियो र संस्थामा पनि धेरै सपोर्ट भएको थियो । त्यसकारण आवधिक बचतका लागि पनि व्यवस्था गरिनुपर्छ । किनकि यसो भएमा संस्थाले पनि ग्राहकको बचतबाट नै जम्मा गरेर उनीहरुलाई लगानी गर्न सहज हुने कारणले गर्दा यस कुरालाई मौद्रिक नीतिमा समेटिनुपर्छ । ब्याजदर निर्धारण गर्दा स्थिर रेटमा लघुवित्त वित्तीय संस्थाहरुलाई पनि राख्नुपर्छ ।
धितोकर्जा राखेर कृषि क्षेत्रमा लगानी गर्न सक्ने तथा कृषि क्षेत्रलाई प्राथमिकतामा राख्ने हिसाबले अहिले कृषि कर्जा १५ लाख छ । त्यसलाई बढाएर २५ लाख सम्म पुर्याउने व्यवस्था भएमा अझ राम्रो हुने थियो । लघुवित्त क्षेत्रको धेरै कुराहरु सच्याएर अगाडि जानुपर्ने देखिएको छ । किनकी ६० लाखभन्दा बढी मानिसहरु लघुवित्त क्षेत्रमा आवद्व छन् । आर्थिक र सामाजिक रुपले पनि अगाडि बढाउन मौद्रिक नीतिको ठुलो भुमिका रहेको हुन्छ ।
उद्यमशीलताको विकासमा योगदान
सुरुमा काम गर्दा ३५.३६ प्रतिशतमा गरिबीको रेखामुनि थियो । त्यसैले सामाजिक र आर्थिक रुपले काम गर्ने संस्थाका आवश्यकता भएपछि लघुवित्त वित्तीय संस्थाहरुको स्थापना भयो । ग्रामीण तथा दुर्गम क्षेत्रका दुरदराजमा गएर संस्थाले समुहमार्फत बिना धितो कर्जा प्रवाह तथा बचत संकलन गर्ने कार्य गर्न थाले । लघुवित्त वित्तीय संस्थाले धेरै सामाजिक तथा आर्थिक कामहरु गरे ।
फलस्वरुप अहिले १८ प्रतिशत मानिसहरु गरिबीको रेखामुनि आएका छन् । यसरी लघुवित्तले राष्ट्रको लागि पनि धेरै ठूलो सहयोग गरेको छ । पुँजीको अभाव, जग्गा जमिनको अभाव भएका महिलाहरुलाई उद्यमशीलतासम्बन्धी तालिमहरु प्रदान, आय आर्जनमा अग्रसर गराउने काम पनि लघुवित्तले गर्दै आएको छ । यसरी लघुवित्त वित्तीय संस्थाहरुले महिलाहरुलाई लघु उद्यमको माध्यमबाट उद्यमशीलताको विकासमा धेरै ठुलो योगदान पुर्याएको छ । त्यस्तै साहु महाजनहरुको चर्काे ब्याजदरमा कर्जा लिनुपरेको अवस्थामा लघुवित्तले बिना धितो कर्जा प्रवाह गरी आयस्तरमा वृद्धि गरी समग्र देशको गरिबी निवारणमा धेरै ठूलो सहयोग पुर्याएको छ ।
लघुवित्त क्षेत्रमा चुनौती तथा समस्याहरु पनि धेरै छन् । यस क्षेत्रमा प्रमुख चुनौती भनेको ब्याजदरमा वृद्धि हुनु हो । त्यस्तै नेपाल राष्ट्र बैंकले ग्राहकहरुबाट बचत सङ्कलन गर्न साँघुरो बनाउँदै जाने, स्रोतको पर्याप्त उपलब्धता नहुनु, जसले गर्दा ग्राहकको आवश्यकताअनुसार कर्जा लगानी गर्न सकिरहेको छैन । वाणिज्य बैंकहरुले १८ प्रतिशतब्याजदरमा लघुवित्तलाई कर्जा लगानी गरेको अवस्थामा लघुवित्तले १५ प्रतिशत ब्याजदरमा कर्जा लगानी गर्दा पनि महँगो भयो भन्ने गुनासो आएको छ ।
यसरी ग्राहकहरुमा वित्तीय साक्षरताको अभावको कारणले गर्दा पनि लघुवित्त क्षेत्रमा समस्या आएको छ । त्यस्तै विपन्न वर्गका महिलाहरुलाई कर्जा लगानी गर्न पनि समस्या आएको छ । त्यस्तै सानो सानो बचतहरुमा पनि ५ प्रतिशत ब्याजमा ५ प्रतिशतको कर तिर्नुपर्ने व्यवस्था रहेको छ । लघुवित्त भनेको सामाजिक र आर्थिक क्रियाकलाप गर्ने संस्था हो ।
अहिले वाणिज्य बैंकले तिर्ने कर्पाेरेट ट्याक्स र लघुवित्तले तिर्ने कर्पाेरेट ट्याक्स ३० प्रतिशत नै रहेको छ । त्यति मात्र नभई स्थानीय निकायहरुमा र शाखाहरु सञ्चालन गर्ने जिल्लाहरुको गाउँपालिका तथा नगरपालिकाको वडा कार्यालयमा गर्नुपर्ने हरेक वर्षको नवीकरणको दस्तुर एकदमै महँगो रहेको छ । यसरी राष्ट्र बैंकले लघुवित्त क्षेत्रमा विस्तृत अध्ययन गरेर राम्रा खालको नितिनियम निर्माण गर्नुपर्छ ।
समाधानका उपाय
अर्थ मन्त्रालयले पनिलुघवित्तमा देखिएका समस्यालाई अध्ययन गर्नुपर्छ । किनकी यहाँ समस्याको रुपमा कर आएको छ । त्यस्तै राष्ट्र बैंकले मौद्रिक नीतिमा लघुवित्त वित्तीय संस्थाहरुलाई राम्रा खालको सुविधा दिने कार्यक्रम ल्याउनुपर्छ ।
लघुवित्तकर्मीहरुले पनि वास्तविक ग्राहकहरुलाई पहिचान गर्न सक्ने हुनुपर्छ । लघुवित्तको उद्देश्य अनुसारको काम गर्ने हुनुपर्छ । यसो भएमा लघुवित्त क्षेत्रमा राम्रो हुन सक्छ ।
साढे चार अर्ब कर्जा लगानी गर्न सफल
महिला लघुवित्त वित्तीय संस्था लिमिटेड राष्ट्रियस्तरको संस्था हो । यसले देशको सातैवटा प्रदेशमा ७० वटा शाखाबाट सेवा प्रदान गर्दै आएको छ । संस्थाको चुक्ता पुँजी १४ करोड ७५ लाख रहेको छ । ३५२ जना कर्मचारीहरु कार्यरत छन् ।
त्यस्तै ६८ हजार ६ सय जना उद्यमी सदस्य संख्या रहेका छन् । ४ अर्ब ५७ करोड कर्जा लगानी गरेको छ । विशेष गरी कृषि, पशुपालन, साना तथा खुद्रा व्यापार, सेवा क्षेत्रमा कर्जा लगानी गर्दै आएको छ । लगानी भएको कर्जामध्ये सबै प्रतिशत कर्जा सहि सदुपयोग हुँदै आएको छ । संस्थामा खराब कर्जाको अवस्था २ प्रतिशतको हाराहारीमा रहेको छ ।