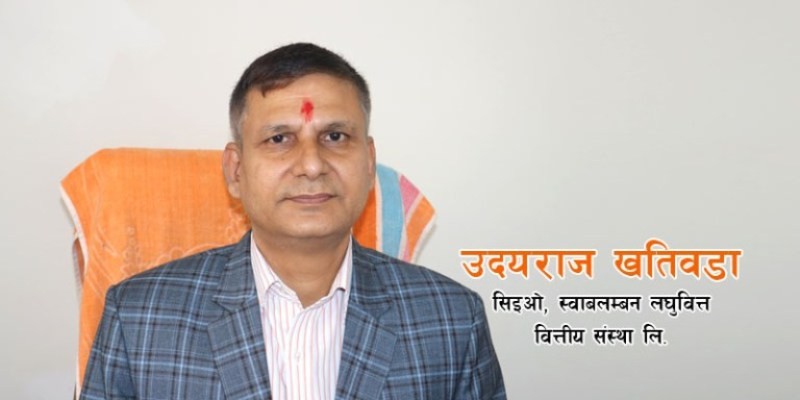
 उदयराज खतिवडा, सिइओ, स्वावलम्बन लघुवित्त वित्तीय संस्था लि.
नेपालका लघुवित्त वित्तीय संस्थाहरूले विपन्न तथा न्यून आय भएका व्यक्ति र महिलाहरूलाई सदस्य बनाएर काम गर्दै आएका छन् । उनीहरुले विभिन्न बैंक तथा वित्तीय संस्थाहरूबाट विपन्न वर्ग शीर्षकमा सापटी लिएर आफ्ना सदस्यहरूलाई सामूहिक जमानीमा कृषि, लघु उद्यम व्यवसाय सञ्चालन गर्न विना धितो लघुकर्जा तथा स्वीकारयोग्य धितो लिई लघु उद्यम तथा लघु व्यवसाय सञ्चालन गर्न महत्वपूर्ण भूमिका निर्वाह गर्दै आएका छन् । अन्य क्षेत्र जस्तै कोरोना महामारीबाट प्रभावित भएको लघुवित्त संस्थाहरुले भने नाफामा उल्लेख्य वृद्धि गरेका छन् । लघुवित्तको नाफा अस्वभाविक रुपमा बढ्यो भन्ने विषय उठिरहेका बेला विगत २९ वर्षदेखि लघुवित्त क्षेत्रमा काम गर्दै आउनुभएका स्वावलम्बन लघुवित्त वित्तीय संस्था लि.का सिइओ उदयराज खतिवडासँग हामीले कुराकानी गरेका छौं । प्रस्तुत छ सिइओ खतिवडासँग बैंकिङ खबरले गरेको कुराकानीको सम्पादित अंश ।
लघुवित्त क्षेत्रमा कोभिडले पारेका असरहरु के के हुन् ?
अन्य क्षेत्र जस्तै लघुवित्त क्षेत्रमा पनि कोभिडले असर पारेको छ । क्लाइन्टहरुले भनेको जसरी काम गर्न अझैँ पनि पाएका छैनन् ।कोभिडले लघुवित्तहरुलाई एकातिर सपोर्ट गरेको छ भने एर्कातिर अप्ठ्यारो पनि पारेको छ । अप्ठ्यारोमा विजनेश हुन सकेन । सर्पोटमा कोभिडले गर्दा व्याजदर खासै महंगो भएन । सस्तो दरमा पैसा पाएकै कारण लघुवित्तको प्रफमेन्स राम्रो आएको छ ।
कोभिडको अवस्थामा पनि लघुवित्तहरुको आम्दानी राम्रै देखियो, के लघुवित्तमा कोभिडको असर नपरेको हो ?
कोभिडको असर नै नपरेको भन्न त मिल्दैन । तर कस्ट अफ फण्ड सस्तो भएर हामीलाई सहज भएको हो ।
लघुवित्तको नाफा अस्वभाविक भयो भन्ने कुरा पनि आइरहेको छ, राष्ट्र बैंकका गभर्नरबाटै यस्तो कुरा आएको छ, तपाई के भन्नुहुन्छ ?
लघुवित्त संस्थाहरुले इमानदारिपूर्वक काम गरेका छन् । राष्ट्र बैंकले लघुवित्तलाई नियमानुसार रेगुलेसनहरु पनि दिइ राखेको छ । यति गराउँदा गराउँदै पनि नाफा बढ्यो भन्न व्यवहारिक छैन । किनभने लघुवित्तहरुले भोलुममा काम गरिरहेका छन् । प्रोफेशनल रुपमा काम गरेको हुनाले नाफा बढ्यो भन्दैमा नेगेटिभ रुपमा सोच्नु हुँदैन । कसैले नाफा कमाउँदैमा खराब भन्न मिल्दैन । राष्ट्र बैंकको नियमनभित्र बसेर कमाएको हो । अन्यथा लिन मिल्दैन ।
नेपालको परिपेक्षमा लघुवित्तको लगानी ग्रामीण तहमा र विशेषगरी गरिब वर्गमाथि छ । लघुवित्त क्षेत्रका ऋणीको उद्यमशीलतालाई कसरी हेर्नुभएको छ ? के उनीहरु सक्षम उद्यमी बनिसकेको अवस्था हो ?
कतिपय ठाउँमा मान्छेले पैसा नै पाएका छैनन् । पहिलो कुरा पुँजी प्रवाह हो । पुँजी प्रवाह भइसकेपछि पुँजीको सदुपयोगीता पनि हो ।नेपालको लघुवित्तले पुँजी प्रवाह गरेको छ । अरु सामाजिक हिसाबले संगठित गराएको छ । साँस्कृतिक हिसाबले महिलाहरुको उन्नती भएको छ । अझैँ हामीले उद्यमशीलता गर्न बाँकी नै छ । उद्यमशीलता लघुवित्तले गरेको छैन भनेर भन्न मिल्दैन । समग्र नेपालको वातावरण नै त्यस्तो हुन सकेको छैन । जस्तो भारतमा एक खालको उद्यमशिलताको वातावरण छ । भारततिर जाँदा म देख्छु कि रेलमा पाँच सय रुपैयाँको पुँजी लगाएर दिनको दुई सय रुपैयाँ कमाइ रहेका हुन्छन् । त्यो खालको उद्यशीलता हामीमा छैन् । जस्तो तराईका मान्छेले साइकलमा सामान बेचेर पनि कमाएका छन् । त्यसरी पहाडका वर्गले कमाइ सकेका छैनन् । पहाडिय वर्गले त्यो उद्यमशिलताको ट्रयाक नै पक्रिसकेका छैनन् । यो हाम्रो सोसाइटीकै कमजोरी हो । हाम्रो लघुवित्तले त्यो काम गर्नुपर्नेछ ।
भारतमा कतिपय ठाउँमा एक्सिस टु फाइनान्स पुगेको छैन । तर उद्यमशिलता छ । हामी कहाँ एक्सिस टु फाइनान्स पुगि रहेको छ । तर उद्यमशिलता कम छ । तराईमा ५० हजार रुपैयाँ दियो भने उद्यमशिलताको वातावरण छ । काम गर्छ । ५० हजार रुपैयाँ उसले उद्यमशिलतामा लगाउँछ । त्यहि रकम पहाडिय वर्गलाई दिँदा ५० हजारले के हुन्छ र भन्छन् । ५० हजारले उसले उद्यमशिलता गर्न जानेको हुँदैन । त्यसले उद्यमशिलतामा लघुवित्तले काम गर्न बाँकी नै छ ।
तपाईको विचारमा लघुवित्तका ग्राहक वर्गमा देखिएका समस्याहरु के कस्ता रहेका छन् ?
हाम्रा ग्राहकहरुमा उद्यमशिलताको आइडिया एकदम कम छ । उद्यमशिलताको आइडियाका लागि सोसाइटीले इन्करेज पनि गरेको छैन ।ऊसँग आइडिया पनि छैन । आइडिया हुनेले पनि काम गरेका छैनन् । यो एक खालको समस्या हो । अर्को हामी लघुवित्तले पैसाको साथसाथै हातमा सीप पनि दिनुपर्छ । मार्केटिङलाई पनि सपोर्ट गर्नुपर्छ ।
लघुवित्त क्षेत्रबाट समृद्धि हासिल गर्न के–के गर्नुपर्ला ?
लघुवित्तको सर्वव्यापकता हुनुपर्यो । एक्सिस सजिलै हुनुपर्यो । पैसा सजिलै बढाउन सक्नुपर्यो । लघुवित्तको १५ प्रतिशत व्याजदर भनेको संसारकै सस्तो हो । अझै सस्तो हुन सक्छ भने लघुवित्तले दिनुपर्छ । उनीहरुलाई तालिमको व्यवस्था हुनुपर्छ । उनीहरुले तरकारी खेति गर्छन् भने व्यवसायिक तरिकाले तरकारी खेति गर्न सिकाउनुपर्यो । घरमा दुध खानका लागि मात्र गाइ पालेको हुन्छन् । अलिअलि बेच्छन् पनि । ति वर्गलाई व्यवसायीक हिसावले पाल्न प्रोत्साहन गर्नुपर्यो । एक दुई जनाका लागि वर्ष भरिको कामको ग्यारेन्टी हुनुपर्छ भन्ने मोडल इस्टावलिष्ट गर्न बाँकी छ । त्यो लघुवित्त क्षेत्रले गर्नुपर्छ ।
अन्त्यमा
लघुवित्तले धेरै कमाए भनेर हल्ला छ । तर लघुवित्तले आफ्नो फेयर प्रोफेसनलमा काम गरेर कमाएका हुन् । ग्रामीण क्षेत्रमा पुँजी उपलव्ध गराएर कमाएका हुन् । व्याजदर सस्तो भएर कमाएका हुन् । कसैकसैले नवसामन्ती, नवशोषक भनेर पनि भन्ने गरेका छन् । त्यो आरोप सहि होइन् । हामी लघुवित्तकर्मी सामान्य जनजीवन जिएका छौं ।
पुँजी बजारको सिद्धान्त नै बढीभन्दा बढी रिटर्न जुन संस्थाले, सेक्टरले दिन्छ । त्यहि सेक्टरलाई सबैले मन पराउने हो । नेपालमा ७४ वटा लघुवित्तले ५१ लाख जना महिलालाई सेवा पुर्याइ रहेका छन् (२०७७ चैतको डाटा)। यो ठूलो संख्या हो । त्यसकारण लघुवित्तलाई हेर्ने दृष्टिकोण परिस्कृत हुनुपर्छ । हामी लघुवित्त समाजमा काम गरेका छौं । सोसल भएर काम गरेका छौं । नेपालमा भूकम्पले गर्दा गरिबीको दर बढायो । भारतको नाका बन्दिले यो दर घट्न सकेन । कोभिडका कारण पनि गरिबीको दर बढेको छ । कुनै बेला नेपालको गरिबीको दर ४१ प्रतिशत थियो । त्यो ४१ प्रतिशतलाई अहिलेको १८ सम्म झार्न लघुवित्तको देन छ । ग्रामीण क्षेत्रमा लघुवित्त हुँदैनथ्यो भने विना धितो कसैले पनि महिलालाई कर्जा दिँदैनथ्यो । हामी लघुवित्तले फिल्डमा काम गरेर सेवा पु¥याइ रहेका छौं । हाम्रै सेवाका कारण पूर्व मेची देखि पश्चिम महाकालीसम्म स्थानीय निकायमा महिलाहरुको उपस्थिति दरिलो भएको छ । लघुवित्तले महिलाहरुको सामाजिक, साँस्कृतिक र आर्थिक उन्नतिमा धेरै रोल प्ले गरेको छ । हामी राष्ट्र बैंकको रेगुलेसन भित्र बसेका छौं । राष्ट्र बैंकले जे भन्छ त्यो पालना गरेका छौं । निर्देशन स्वीकार गरेका छौं ।