बैंकिङ खबर / बैंकको पूँजी पर्याप्तता कानुनी सीमाभन्दा आधा तल झरेपछि केन्द्रीय बैंकको हस्तक्षेप, सञ्चालकसँग सम्बन्धित कम्पनीमा जोखिमपूर्ण कर्जा प्रवाहको आरोप, नियामक प्रमुखको राजीनामा र राष्ट्रपतिमाथि अनुसन्धानसम्मको अवस्था
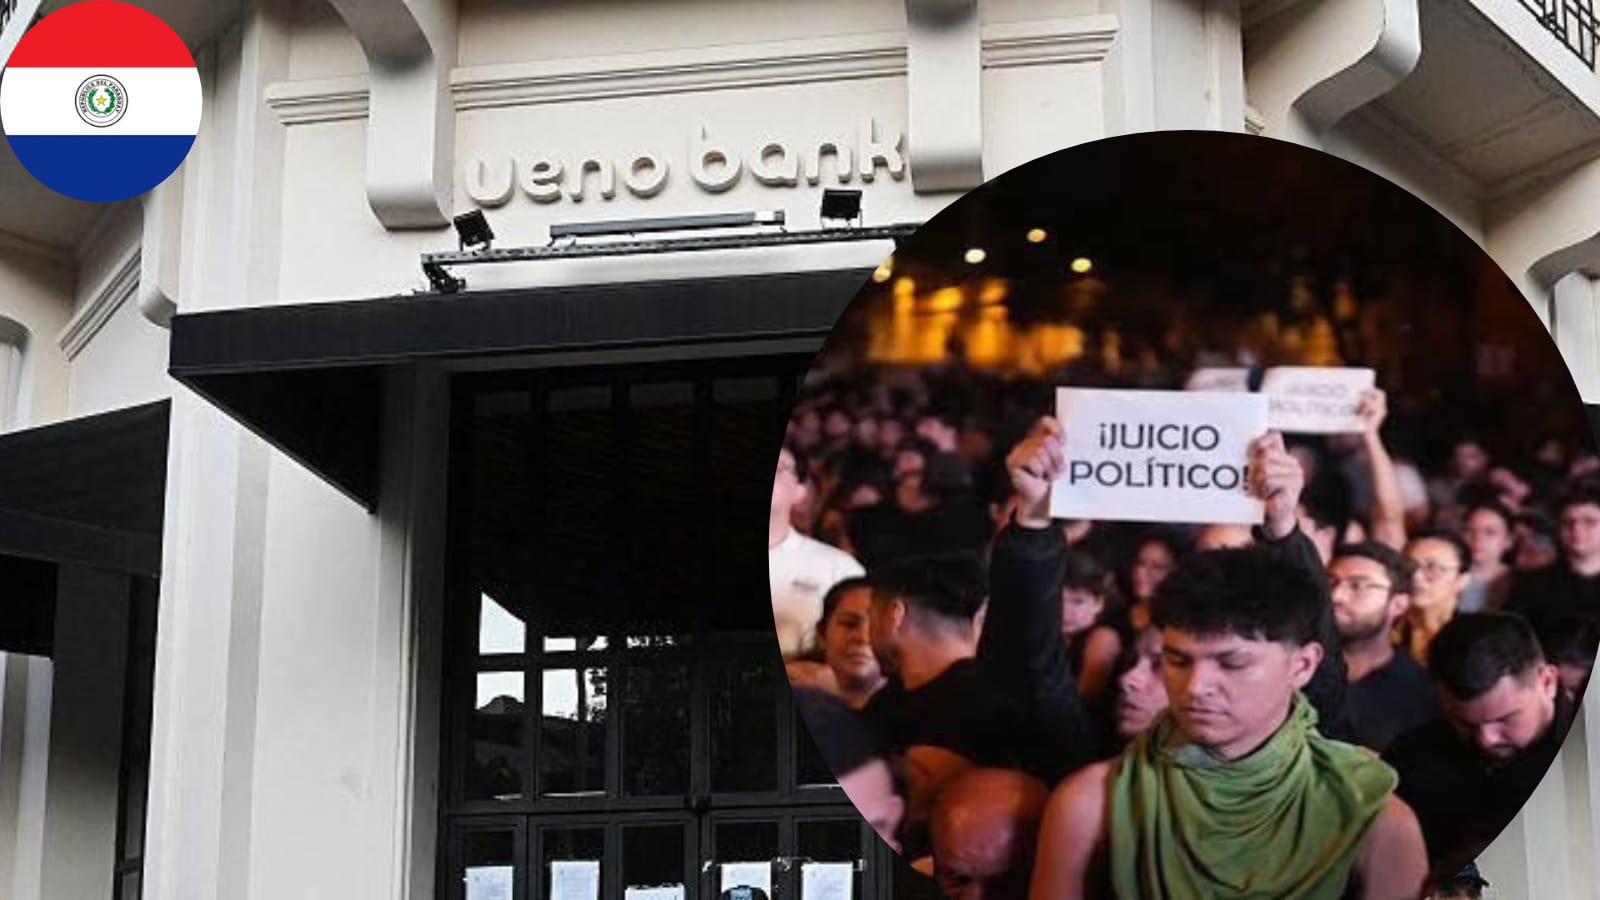
एउटा डिजिटल बैंकको वित्तीय संकटले कसरी पूरै देशको बैंकिङ प्रणाली, सरकारी कोष र राजनीतिक नेतृत्वलाई प्रभावित पार्न सक्छ भन्ने उदाहरण दक्षिण अमेरिकी मुलुक पाराग्वेमा देखिएको छ । तीव्र गतिमा विस्तार भएको युएनो बैंक (Ueno Bank) वित्तीय संकटमा परेपछि केन्द्रीय बैंकले हस्तक्षेप गरेको घटनाले करिब ३० लाख ग्राहकलाई प्रभावित बनाएको छ । बैंकको वित्तीय अवस्थामाथि उठेका प्रश्नले नियामकीय निगरानीलाई विवादमा तानेको छ भने त्यसको राजनीतिक असर राष्ट्रपति तहसम्म पुगेको छ ।
नोभेम्बर, २०२६ मा पाराग्वेको केन्द्रीय बैंकको सञ्चालक समितिले युएनो बैंकलाई समाधान प्रक्रियामा लैजाने निर्णय गरेको थियो । भोलिपल्ट सार्वजनिक गरिएको उक्त निर्णयसँगै बैंकको व्यवस्थापन नियामकीय नियन्त्रणमा आएको हो । बैंकको सोल्भेन्सी अनुपात अर्थात् सम्भावित वित्तीय नोक्सानी धान्न आवश्यक पूँजीको अवस्था कानुनी रूपमा तोकिएको न्यूनतम सीमाको ५० प्रतिशतभन्दा तल झरेपछि यस्तो हस्तक्षेप गरिएको थियो ।
सन् २०२१ मा वित्तीय प्रविधिमा आधारित ऋण प्रदायक संस्थाका रूपमा सुरु भएको युएनो छोटो समयमै पाराग्वेको चर्चित बैंकिङ संस्थामध्ये एक बनेको थियो । करिब २९ लाखदेखि ३० लाख ग्राहक रहेको बैंकले देशको वयस्क जनसङ्ख्याको ६० प्रतिशतभन्दा बढीलाई सेवा दिइरहेको थियो । बैंकमा सरकारी निकाय तथा सार्वजनिक संस्थाहरूको समेत ठूलो रकम रहेको थियो । पछिल्लो विवरणअनुसार बैंकले करिब ८० करोडदेखि ८५ करोड अमेरिकी डलर बराबरको सार्वजनिक रकम व्यवस्थापन गरिरहेको थियो ।
तर तीव्र विस्तारसँगै बढेको बैंकको वित्तीय जोखिमलाई प्रभावकारी रूपमा व्यवस्थापन गर्न नसक्दा संस्थाको पूँजीगत अवस्था नै कमजोर बनेको नियामकीय परीक्षणबाट खुलेको छ ।
सञ्चालकसँग जोडिएका कम्पनीमा कर्जा, सम्पत्तिकै विवरणमा प्रश्न
युएनो बैंक संकटमा पर्नुको प्रमुख कारणमध्ये बैंकको नियन्त्रणकारी समूहसँग सम्बन्धित कम्पनीहरूमा गरिएको कर्जा प्रवाहलाई मानिएको छ । नियामकीय अनुसन्धानका क्रममा बैंकले आफ्ना स्वामित्व समूहसँग सम्बन्धित कम्पनीहरूलाई जोखिमपूर्ण रूपमा ठूलो परिमाणमा कर्जा दिएको, त्यस्ता कारोबारको पर्याप्त कागजात नरहेको र कर्जाको वास्तविक जोखिम मूल्याङ्कनमा कमजोरी भएको विषय सार्वजनिक भएको छ ।
पाराग्वेको केन्द्रीय बैंकका निरीक्षकहरूले यसअघि नै बैंकको कर्जा प्रवाहमा सञ्चालकसँग सम्बन्धित संस्थाहरूको प्रभावबारे प्रश्न उठाएका थिए । जुन महिनामा गरिएको निरीक्षणमा स्वामित्व समूहसँग सम्बन्धित कम्पनीहरूलाई अत्यधिक कर्जा प्रवाह भएको विषय औँल्याइएको थियो । बैंकिङ कानुनले सञ्चालक तथा सम्बन्धित पक्षलाई कर्जा प्रवाह गर्दा निश्चित सीमा र कडा सर्त तोकेको हुन्छ । यसको उद्देश्य सर्वसाधारणको निक्षेपलाई सञ्चालकको निजी व्यावसायिक स्वार्थमा प्रयोग हुनबाट रोक्नु हो ।
तर युएनो बैंकको हकमा सम्बन्धित कम्पनीहरूलाई प्रवाह गरिएका कर्जाको कागजात, धितोको पर्याप्तता र जोखिमको पहिचानमाथि नै प्रश्न उठेको छ । नियामकीय परीक्षणका क्रममा बैंकले केही खर्चलाई सम्पत्तिका रूपमा गलत ढङ्गले गणना गरेको विषयसमेत भेटिएको थियो । वित्तीय विवरण सच्याउँदा बैंकको वास्तविक पूँजीगत अवस्था थप कमजोर देखियो र सोल्भेन्सी अनुपात कानुनी न्यूनतमको आधाभन्दा तल पुग्यो ।
यसले बैंकको समस्या सामान्य तरलता अभावमा सीमित नभई कर्जा गुणस्तर, सम्पत्तिको वास्तविक मूल्य र पूँजी पर्याप्ततासँग जोडिएको गम्भीर वित्तीय संकट भएको देखाएको छ ।
३० लाख ग्राहकको बचत रोकियो, सरकारी कोषसमेत जोखिममा
केन्द्रीय बैंकको हस्तक्षेपपछि युएनो बैंकका शाखा तथा डिजिटल कारोबार बन्द भए । मोबाइल एप, कार्ड, रकम स्थानान्तरण र अन्य बैंकिङ सेवामा पहुँच अवरुद्ध भएपछि लाखौँ ग्राहक आफ्नो बचत रकम प्रयोग गर्न नसक्ने अवस्थामा पुगे ।
बैंकमा सर्वसाधारणको निक्षेप मात्रै थिएन, सरकारी निकाय तथा सार्वजनिक कोषको ठूलो रकमसमेत थियो । पछिल्लो विवरणअनुसार करिब ८० करोडदेखि ८५ करोड अमेरिकी डलर बराबरको सार्वजनिक रकम बैंकले व्यवस्थापन गरिरहेको थियो । यसमध्ये पाराग्वेको सामाजिक सुरक्षा तथा स्वास्थ्य कोष (IPS) को मात्रै करिब ३८ करोड अमेरिकी डलर रहेको बताइएको छ । उक्त कोषले अवकाशप्राप्त व्यक्तिको पेन्सन तथा सामाजिक सुरक्षा कार्यक्रम सञ्चालन गर्छ ।
यसले बैंकको संकटलाई निजी वित्तीय संस्थाको समस्यामा मात्र सीमित राखेन । सरकारी कोषको परिचालन, अवकाशप्राप्त नागरिकको पेन्सन भुक्तानी र सार्वजनिक रकमको सुरक्षासमेत बहसको विषय बने ।
बैंक बन्द भएपछि राजधानी असुनसियोनसहित विभिन्न स्थानमा निक्षेपकर्ताले विरोध प्रदर्शन गरे । आफ्नो खातामा रहेको रकम निकाल्न र कारोबार सञ्चालन गर्न नपाएपछि ग्राहकहरू बैंकका बन्द शाखाबाहिर भेला भए । कतिपय प्रदर्शनमा प्रहरीसँग झडपसमेत भएको थियो । अन्य बैंकका मोबाइल एपमा समेत ग्राहकको चाप बढेपछि केही समय सेवा प्रभावित भएको समाचार सार्वजनिक भयो ।
सरकारले ग्राहकको रकम सुरक्षित राख्ने प्रतिबद्धता जनाए पनि निक्षेप सुरक्षण सीमाभन्दा बढी रकम राखेका ग्राहकको सम्पूर्ण बचत कहिले र कसरी फिर्ता हुन्छ भन्ने प्रश्न अझै महत्त्वपूर्ण बनेको छ ।
९७ प्रतिशत निक्षेपकर्ताको रकम सुरक्षित, बाँकीको अन्योल
बैंक संकटपछि निक्षेपकर्ताको रकम फिर्ता गर्न पाराग्वेले निक्षेप सुरक्षण कोष सक्रिय बनाएको छ । त्यहाँको कानुनअनुसार प्रतिव्यक्ति प्रतिवित्तीय संस्थामा अधिकतम २२ करोड ८३ लाख पाराग्वेयन ग्वारानी अर्थात् करिब ३८ हजार अमेरिकी डलर बराबरको निक्षेप सुरक्षण उपलब्ध हुन्छ ।
प्रारम्भिक अनुमानअनुसार युएनो बैंकका करिब ९७ प्रतिशत निक्षेपकर्ताको सम्पूर्ण बचत उक्त सुरक्षण सीमाभित्र पर्ने देखिएको छ । बाँकी करिब तीन प्रतिशत निक्षेपकर्ताले भने आफ्नो सम्पूर्ण रकम फिर्ता पाउन बैंकको बाँकी सम्पत्ति, कर्जा असुली र समाधान प्रक्रियाको परिणाम कुर्नुपर्ने अवस्था छ ।
नोभेम्बर ५ देखि निक्षेप सुरक्षण कोषमार्फत अग्रिम भुक्तानी प्रक्रिया सुरु गरिएको छ । राष्ट्रिय विकास बैंक तथा अन्य तोकिएका वित्तीय संस्थामार्फत निक्षेपकर्तालाई रकम उपलब्ध गराउने व्यवस्था गरिएको छ । प्रारम्भिक चरणमा प्रतिनिक्षेपकर्ता एक करोड ग्वारानीसम्म भुक्तानी गर्ने व्यवस्था अघि सारिएको छ ।
यसैबीच, युएनोमा खाता भएका करिब दुई लाख ८० हजार ग्राहकका लागि अन्य बैंकमा नयाँ खाता खोल्ने र रकम स्थानान्तरण गर्ने प्रक्रिया अघि बढाइएको छ । यसले संकट व्यवस्थापनको प्रयास सुरु भएको देखाए पनि निक्षेप सुरक्षण सीमाभन्दा बढी रकम भएका ग्राहकको चिन्ता पूर्ण रूपमा समाधान भएको छैन ।
नियामककै नेतृत्वमा पूर्व बैंक प्रमुख, केन्द्रीय बैंकको निष्पक्षतामाथि प्रश्न
युएनो बैंक प्रकरणलाई अझ गम्भीर बनाउने पक्ष यसको नियामकीय सम्बन्ध हो । बैंकको वित्तीय अवस्था निगरानी गर्ने निकाय पाराग्वेको केन्द्रीय बैंकको नेतृत्वमा रहेका कार्लोस कार्भालो यसअघि युएनो बैंकको पूर्ववर्ती वित्तीय संस्था फिनान्सिएरा युएनोको प्रमुख थिए ।
सन् २०२३ मा केन्द्रीय बैंकको नेतृत्वमा नियुक्त हुनुअघि उनी युएनोको नेतृत्व गरिसकेका व्यक्ति थिए । बैंकको नियमन गर्ने निकायको प्रमुख नै सम्बन्धित संस्थाको पूर्व नेतृत्वमा रहेको विषयले स्वार्थको द्वन्द्व र नियामकीय निष्पक्षतामाथि प्रश्न उठायो ।
बैंकमाथि हस्तक्षेप गर्ने निर्णय सार्वजनिक भएपछि राष्ट्रपति सान्टियागो पेनाको आग्रहमा कार्भालोले राजीनामा दिए । तर उनको राजीनामाले प्रश्न समाप्त भएन । बरु बैंकको वित्तीय अवस्था बिग्रँदै जाँदा केन्द्रीय बैंकको निगरानी कति प्रभावकारी थियो र सम्भावित जोखिम समयमै किन नियन्त्रण हुन सकेन भन्ने बहस थप चर्कियो ।
यो घटनाले बैंकिङ नियमनमा व्यक्तिगत सम्बन्ध, राजनीतिक पहुँच र संस्थागत जवाफदेहिताबीच स्पष्ट दूरी कायम हुनुपर्ने आवश्यकतालाई उजागर गरेको छ ।
बैंकको स्वामित्व समूहसँग राष्ट्रपतिको व्यावसायिक सम्बन्ध
युएनो बैंकको स्वामित्व रहेको ग्रुपो भास्क्वेज (Grupo Vázquez) सँग राष्ट्रपति सान्टियागो पेनाको विगतको व्यावसायिक सम्बन्ध पनि विवादको केन्द्रमा आएको छ । पेना सन् २०२५ को मार्चसम्म उक्त समूहसँग सम्बन्धित होल्डिङ कम्पनीका सेयरधनी तथा व्यावसायिक साझेदार रहेका थिए । उनले आफ्नो सेयर बिक्री गरिसकेको र युएनो बैंकमा प्रत्यक्ष लगानी नरहेको बताउँदै आएका छन् ।
तर उनकै सरकारको अवधिमा सरकारी निकाय तथा सार्वजनिक कोषको ठूलो रकम युएनो बैंकमा जम्मा भएको विषयले थप प्रश्न सिर्जना गर्यो । बैंकको वित्तीय जोखिमबारे नियामकले यसअघि नै चासो देखाएको अवस्थामा सार्वजनिक रकमको परिचालन कसरी र कुन आधारमा भयो भन्ने विषय अनुसन्धानको दायरामा आएको छ ।
राष्ट्रपति पेनाले बैंकको संकटलाई एउटा विशिष्ट वित्तीय संस्थासँग सम्बन्धित घटना भन्दै समग्र बैंकिङ प्रणालीको समस्या नभएको दाबी गरेका थिए । तर विपक्षी दलले सरकारी रकमको सुरक्षा, नियामकीय निगरानी र राष्ट्रपतिको व्यावसायिक सम्बन्धलाई जोडेर राजनीतिक जवाफदेहिताको माग गरे ।
विवाद चर्किएपछि राष्ट्रपतिमाथि महाभियोगको प्रक्रिया अघि बढ्यो । नोभेम्बर ५ मा पेनाले राजीनामा दिने प्रस्ताव गरे पनि संसद्का दुवै सदनले उक्त प्रस्ताव अस्वीकार गरेका छन् । उनीमाथि वित्तीय संकट र सरकारी रकमको परिचालनसँग सम्बन्धित विषयमा अनुसन्धान जारी छ ।
२७ जनामाथि अभियोग, आठ जनाको पक्राउ आदेश
बैंकको वित्तीय कारोबार र कर्जा प्रवाहसँग सम्बन्धित अनियमितताबारे अनुसन्धान अघि बढाउँदै पाराग्वेको अभियोजन निकायले बैंकका उच्च अधिकारी तथा सम्बन्धित व्यक्तिहरूमाथि कारबाही प्रक्रिया अगाडि बढाएको छ ।
अन्तर्राष्ट्रिय समाचार संस्थाहरूका अनुसार बैंकका २७ जना अधिकारी तथा सम्बद्ध व्यक्तिमाथि अभियोग लगाइएको छ । यसअघि बैंकका संस्थापक मिगुएल भास्क्वेज र अध्यक्ष जुआन म्यानुएल गुस्तालेसहित आठ जनाविरुद्ध पक्राउ आदेश जारी गरिएको थियो । केही उच्च अधिकारीलाई हिरासतमा राखेर अनुसन्धान अघि बढाइएको छ ।
अनुसन्धानको मुख्य केन्द्र बैंकको कर्जा प्रवाह, सम्बन्धित कम्पनीलाई दिइएको ऋण, वित्तीय विवरणमा गरिएको गलत अभिलेख र नियामकीय निगरानीमा देखिएका कमजोरी हुन् । यद्यपि अभियोग लाग्दैमा सम्बन्धित व्यक्ति दोषी प्रमाणित हुने होइन । अदालतको प्रक्रियाबाट मात्रै उनीहरूको कानुनी जिम्मेवारी निर्धारण हुनेछ ।
एउटा बैंकको असफलताले दिएको ठूलो बैंकिङ सन्देश
युएनो बैंकको संकटले बैंकिङ क्षेत्रमा तीव्र विस्तार, ठूलो ग्राहक आधार र आकर्षक डिजिटल सेवाले मात्र कुनै वित्तीय संस्थालाई सुरक्षित बनाउन नसक्ने देखाएको छ । बैंकको वास्तविक शक्ति उसको सम्पत्तिको गुणस्तर, कर्जाको असुली क्षमता, पर्याप्त पूँजी, पारदर्शी वित्तीय विवरण र प्रभावकारी जोखिम व्यवस्थापनमा निर्भर हुन्छ ।
विशेषगरी सञ्चालकसँग सम्बन्धित कम्पनीमा कर्जा प्रवाह गर्दा स्वार्थको द्वन्द्व नियन्त्रण गर्ने व्यवस्था कमजोर भयो भने सर्वसाधारणको निक्षेप निजी व्यावसायिक जोखिममा पर्न सक्छ । त्यसैले बैंकको आन्तरिक सुशासनसँगै केन्द्रीय बैंकको स्वतन्त्र र निष्पक्ष सुपरिवेक्षण अनिवार्य हुन्छ ।
पाराग्वेको केन्द्रीय बैंकले युएनो बैंकको संकटलाई एउटा संस्थासँग सम्बन्धित विशेष घटना भनेको छ र समग्र बैंकिङ प्रणाली सामान्य अवस्थामा रहेको दाबी गरेको छ । तर एउटा बैंकको वित्तीय कमजोरीले लाखौँ ग्राहक, सरकारी कोष, केन्द्रीय बैंकको नेतृत्व र राष्ट्रपतिको राजनीतिक भविष्यसम्म प्रभावित पार्नुले नियामकीय निगरानीमा सानो कमजोरीको मूल्य कति ठूलो हुन सक्छ भन्ने देखाएको छ ।
युएनो बैंक प्रकरणको सबैभन्दा गम्भीर पक्ष यही हो-बैंकको वित्तीय अवस्था बिग्रँदै गर्दा जोखिमको पहिचान र नियन्त्रण समयमै हुन सकेन भने त्यसको मूल्य बैंकका सञ्चालकले मात्रै होइन, आफ्नो बचत राख्ने सर्वसाधारण र अन्ततः राज्यले समेत चुकाउनुपर्ने अवस्था आउन सक्छ ।