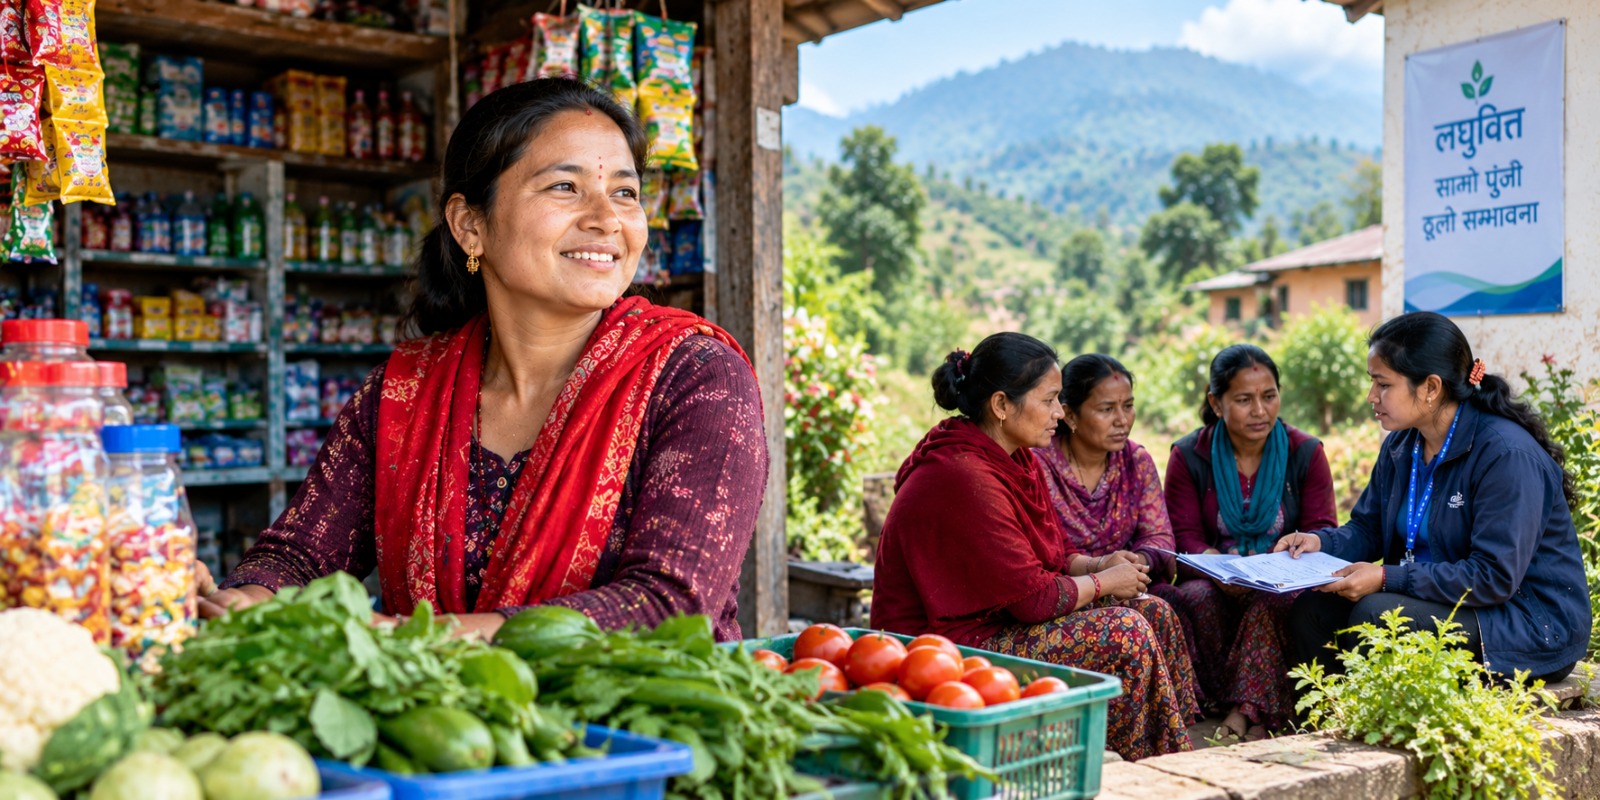
बैंकिङ खबर / गाउँघरका साना उद्यमी, किसान र न्यून आय भएका परिवारलाई वित्तीय सेवामा जोड्ने उद्देश्यले विस्तार गरिएको लघुवित्त क्षेत्र अहिले दोहोरो चुनौतीको सामना गरिरहेको छ । एकातिर लघुवित्तमार्फत ऋण लिएर व्यवसाय सुरु गर्ने, कृषि तथा पशुपालनमा लगानी गर्ने र घरपरिवारको आय बढाउने अवसर सिर्जना भएको छ । अर्कोतिर, बढ्दो निष्क्रिय कर्जा, एकभन्दा बढी संस्थाबाट ऋण लिने प्रवृत्ति र ऋणीको कमजोर भुक्तानी क्षमताले यही क्षेत्रमाथि प्रश्न उठाउन थालेको छ ।
लघुवित्तको प्रभाव बुझ्न यसको कर्जा विस्तार र नाफाको तथ्याङ्क मात्र पर्याप्त हुँदैन । ऋणले कति परिवारलाई नियमित आम्दानीको स्रोत बनाउन सहयोग गर्यो, कति व्यवसाय टिकाउ भए र कति ऋणी थप आर्थिक दबाबमा परे भन्ने पक्ष पनि उत्तिकै महत्त्वपूर्ण हुन्छ ।
नेपाल राष्ट्र बैंकको लघुवित्त वित्तीय संस्थासम्बन्धी गैरस्थलगत सुपरिवेक्षण प्रतिवेदन, २०८३ अनुसार २०८३ असार मसान्तसम्म खुद्रा कर्जा प्रवाह गर्ने लघुवित्त संस्थाको निष्क्रिय कर्जा ५० अर्ब ८२ करोड रुपैयाँ पुगेको छ । अघिल्लो वर्षको असार मसान्तमा यस्तो कर्जा ३१ अर्ब २ करोड रुपैयाँ थियो । एक वर्षमा निष्क्रिय कर्जा करिब ६३.८३ प्रतिशतले बढेको हो ।
यस अवधिमा लघुवित्त संस्थाहरूको कुल कर्जा प्रवाह भने १०.०९ प्रतिशतले बढेर ४ खर्ब ८७ अर्ब ७४ करोड रुपैयाँ पुगेको छ । कर्जा विस्तारको तुलनामा निष्क्रिय कर्जाको वृद्धि निकै उच्च देखिनुले ऋण लगानी बढ्दै गए पनि त्यसको गुणस्तर कायम राख्न कठिन भइरहेको संकेत गर्छ ।
ऋणले खोल्ने अवसर
लघुवित्तको मूल उद्देश्य परम्परागत बैंकिङ सेवामा सहज पहुँच नपाएका व्यक्ति तथा समुदायलाई वित्तीय सेवामा जोड्नु हो । विशेषगरी ग्रामीण क्षेत्रका महिला, साना किसान, घरेलु उद्यमी र न्यून आय भएका परिवारलाई लक्षित गर्दै लघुवित्तले बचत, कर्जा तथा वित्तीय साक्षरताका कार्यक्रम सञ्चालन गर्दै आएका छन् ।
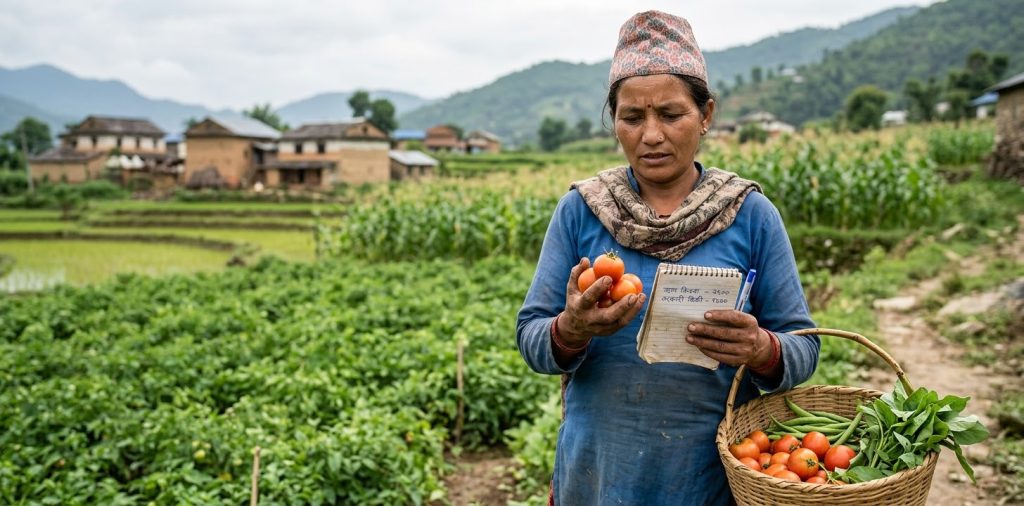
सानो रकमबाट सुरु गरिने व्यवसायका लागि यस्तो कर्जा महत्त्वपूर्ण हुन सक्छ । तरकारी खेती, पशुपालन, किराना पसल, सिलाइकटाइ, खाद्य सामग्री उत्पादन तथा अन्य घरेलु व्यवसाय सञ्चालन गर्न आवश्यक प्रारम्भिक पुँजी जुटाउन लघुवित्तको ऋणले सहयोग पुर्याउन सक्छ । नियमित आम्दानीको स्रोत नभएका परिवारले सीप र श्रमलाई व्यवसायमा रूपान्तरण गर्ने अवसर पनि यसबाट पाउन सक्छन् ।
विशेषगरी महिलाको आर्थिक सहभागिताका सन्दर्भमा लघुवित्तको भूमिका महत्त्वपूर्ण मानिन्छ । नेपालमा ग्रामीण महिलामाथि गरिएको अध्ययनहरूले लघुवित्तसँगको पहुँचले घरपरिवारको आम्दानी र बचत, स्वास्थ्य तथा शिक्षामा हुने खर्च र आर्थिक निर्णयमा महिलाको सहभागितामा सकारात्मक योगदान पुर्याउन सक्ने देखाएका छन् । कैलाली जिल्लाका चार स्थानीय तहका ४०० महिलामा गरिएको एक अध्ययनले पनि यस्ता पक्षमा सकारात्मक सम्बन्ध देखाएको छ ।
यद्यपि, अध्ययनले देखाएको सकारात्मक परिणामलाई सबै ऋणी वा सबै क्षेत्रमा समान रूपमा लागू भएको निष्कर्ष मान्न मिल्दैन । ऋणको प्रभाव कर्जा प्रयोग गर्ने तरिका, व्यवसायको सम्भावना, बजारको पहुँच, परिवारको आर्थिक अवस्था र ऋण चुक्ता गर्नुपर्ने सर्तमा निर्भर हुन्छ ।
ऋण पाएपछि व्यवसाय सुरु गर्न सक्नु एउटा उपलब्धि हो । तर व्यवसायबाट नियमित आम्दानी सिर्जना हुनु, खर्च कटाएर बचत रहनु र किस्ता तिरेपछि पनि परिवारको आर्थिक अवस्था सहज रहनु त्यसको वास्तविक सफलता हो ।
ऋण बढ्यो, तर भुक्तानीको क्षमता कस्तो छ ?
लघुवित्त क्षेत्रको पछिल्लो तथ्याङ्कले यही प्रश्नलाई महत्त्वपूर्ण बनाएको छ । राष्ट्र बैंकका अनुसार २०८३ असार मसान्तसम्म खुद्रा लघुवित्त संस्थाको कुल कर्जामध्ये निष्क्रिय कर्जाको अनुपात १०.४२ प्रतिशत पुगेको छ । अघिल्लो वर्ष यस्तो अनुपात करिब ७ प्रतिशत थियो ।
निष्क्रिय कर्जा भन्नाले तोकिएको समयभित्र साँवा वा ब्याज भुक्तानी हुन नसकी नियामकीय मापदण्डअनुसार खराब कर्जाका रूपमा वर्गीकृत भएको कर्जा बुझिन्छ । यस्तो कर्जा बढ्दै जाँदा संस्थाले सम्भावित नोक्सानी व्यवस्थापनका लागि थप रकम छुट्याउनुपर्ने हुन्छ । यसले संस्थाको आम्दानी, पुँजी र भविष्यमा कर्जा प्रवाह गर्न सक्ने क्षमतामा दबाब पार्न सक्छ ।
राष्ट्र बैंकको प्रतिवेदनअनुसार समीक्षा अवधिमा लघुवित्त संस्थाहरूले कुल कर्जा नोक्सानी व्यवस्था ३५ अर्ब २४ करोड रुपैयाँ पुर्याएका छन् । अघिल्लो वर्षको तुलनामा यो रकम ३४.८८ प्रतिशतले बढी हो । निष्क्रिय कर्जाका लागि गरिएको नोक्सानी व्यवस्था मात्रै २९ अर्ब ४२ करोड रुपैयाँ पुगेको छ ।
यसले समस्या ऋणीले किस्ता नतिरेको विषयमा मात्र सीमित नरहेको देखाउँछ । कर्जा असुली कमजोर हुँदा संस्थाको वित्तीय स्रोतको उपयोगमा असर पर्छ र भविष्यमा नयाँ उद्यमीलाई कर्जा उपलब्ध गराउने क्षमतासमेत प्रभावित हुन सक्छ ।
तर निष्क्रिय कर्जा बढ्नुको सम्पूर्ण दोष ऋणीलाई मात्र दिनु पनि उचित हुँदैन । व्यवसायमा घाटा हुनु, कृषि उत्पादनमा समस्या आउनु, आम्दानीको स्रोत कमजोर हुनु, बजारमा माग घट्नु र एकै व्यक्तिले धेरै संस्थाबाट ऋण लिनुजस्ता कारणले भुक्तानी क्षमता प्रभावित हुन सक्छ । राष्ट्र बैंकको प्रतिवेदनले पनि कर्जा असुलीमा सामाजिक अवरोध, बहुकर्जा, अर्थतन्त्रको सुस्तता र ऋणीको भुक्तानी क्षमतामाथिको दबाबलाई निष्क्रिय कर्जा बढ्नुका कारणमध्ये उल्लेख गरेको छ ।
धेरै संस्थाबाट ऋण लिँदा बढ्ने जोखिम
लघुवित्त क्षेत्रमा देखिएको अर्को चुनौती बहुकर्जा हो । एउटै व्यक्तिले विभिन्न लघुवित्त संस्थाबाट ऋण लिँदा सुरुमा व्यवसाय विस्तार गर्न थप पुँजी जुटेको जस्तो देखिन सक्छ । तर आम्दानीको तुलनामा ऋणको दायित्व बढ्दै गएमा एउटा संस्थाको किस्ता तिर्न अर्को संस्थाबाट ऋण लिनुपर्ने अवस्था सिर्जना हुन सक्छ ।
यस्तो अवस्थामा ऋणीको वास्तविक आर्थिक अवस्था कमजोर हुँदै जान्छ । नयाँ ऋणले पुरानो ऋणको किस्ता तिर्ने चक्र सुरु भएपछि व्यवसायमा लगानी गर्नुपर्ने रकम ऋण चुक्तामै खर्च हुन सक्छ । अन्ततः व्यवसायले अपेक्षित आम्दानी दिन नसक्ने र ऋणको भार थपिँदै जाने जोखिम हुन्छ ।
सेप्टेम्बर २०२६ मा प्रकाशित एक समाचारमा उद्धृत विवरणअनुसार एउटै ऋणीले २३ वटा लघुवित्त संस्थाबाट ऋण लिएको घटना उल्लेख गरिएको थियो । अर्को घटनामा एक ऋणीका १७ संस्थामा २२ वटा कर्जा खाता रहेको र कुल ऋण ५१ लाख १७ हजार रुपैयाँ पुगेको विवरण सार्वजनिक भएको थियो । यस्ता उदाहरणले सबै ऋणीको अवस्था प्रतिनिधित्व गर्दैनन्, तर कर्जा वितरणअघि ऋणीको समग्र दायित्व बुझ्नु किन आवश्यक छ भन्ने देखाउँछन् ।
बहुकर्जाको समस्या नियन्त्रण गर्न ऋणीको नाममा कति ऋण छ भनेर अभिलेख राख्नु मात्र पर्याप्त हुँदैन । ऋण लिनुको उद्देश्य, नियमित आम्दानी, अन्य किस्ता, परिवारको खर्च र नयाँ ऋण चुक्ता गर्न सक्ने क्षमताको यथार्थ मूल्याङ्कन आवश्यक हुन्छ । ऋणीले पनि आफ्नो आम्दानी र भुक्तानी क्षमताभन्दा बढी ऋण लिनु दीर्घकालीन जोखिम हो भन्ने बुझ्नुपर्छ ।
कृषि क्षेत्रमा केन्द्रित कर्जा, तर आम्दानीको अनिश्चितता
लघुवित्तको कर्जा लगानीमा कृषि क्षेत्रको हिस्सा सबैभन्दा ठूलो छ । राष्ट्र बैंकको तथ्याङ्कअनुसार २०८३ असार मसान्तसम्म कृषि क्षेत्रमा ३ खर्ब १३ अर्ब ५ करोड रुपैयाँ कर्जा प्रवाह भएको छ । यो कुल कर्जाको ५८.६३ प्रतिशत हो । सेवा व्यवसायमा २०.४५ प्रतिशत, थोक कर्जामा ८.६५ प्रतिशत र घरेलु तथा साना उद्यममा २.६४ प्रतिशत कर्जा प्रवाह भएको छ ।
कृषिमा कर्जा प्रवाहले उत्पादन, पशुपालन र ग्रामीण उद्यमलाई सहयोग पुर्याउन सक्छ । तर कृषि आम्दानी मौसम, उत्पादन लागत, बजार मूल्य र बिक्रीको अवसरसँग जोडिएको हुन्छ । उत्पादन राम्रो भए पनि बजार नपाएमा वा बिक्री मूल्य घटेमा किसानले अपेक्षित आम्दानी गर्न सक्दैनन् । यस्तो अवस्थामा नियमित किस्ता तिर्न कठिन हुन सक्छ ।
त्यसैले कृषि क्षेत्रमा कर्जा प्रवाह गर्दा ऋण उपलब्ध गराउनु मात्रै पर्याप्त हुँदैन । उत्पादनको सम्भावना, बजारको पहुँच, प्राविधिक ज्ञान, बीमा, भण्डारण र बिक्री व्यवस्थापनजस्ता पक्षलाई पनि जोड्न आवश्यक हुन्छ । ऋणीलाई व्यवसाय सुरु गर्न सहयोग गर्ने तर उत्पादन बिक्री हुने सुनिश्चितता र जोखिम व्यवस्थापनमा बेवास्ता गर्ने हो भने कर्जा आर्थिक उन्नतिको साधन बन्नुको सट्टा थप बोझ बन्न सक्छ ।
यही कारण लघुवित्तको सफलतालाई कति रकम कर्जा प्रवाह भयो भन्ने आधारमा मात्र मूल्याङ्कन गर्न मिल्दैन । कर्जाले ऋणीको आम्दानी र उत्पादन क्षमता कति बढायो भन्ने प्रश्न पनि महत्त्वपूर्ण हुन्छ ।
नाफा बढ्दा पनि किन चिन्ता ?
लघुवित्त क्षेत्रमा निष्क्रिय कर्जा बढिरहेका बेला संस्थाहरूको खुद नाफा पनि बढेको छ । राष्ट्र बैंकको प्रतिवेदनअनुसार खुद्रा लघुवित्त संस्थाहरूको कुल खुद नाफा अघिल्लो वर्षको ७ अर्ब २८ करोड रुपैयाँबाट बढेर २०८३ असार मसान्तसम्म १० अर्ब ७८ करोड रुपैयाँ पुगेको छ । समीक्षा अवधिमा सञ्चालनमा रहेका ४८ खुद्रा लघुवित्तमध्ये दुई संस्था खुद नोक्सानीमा रहेका थिए ।
नाफा बढ्नु आफैँमा संस्थाको वित्तीय अवस्था पूर्ण रूपमा स्वस्थ रहेको प्रमाण होइन । त्यसैगरी निष्क्रिय कर्जा बढ्नु मात्रका आधारमा सबै संस्था संकटमा छन् भन्ने निष्कर्ष पनि निकाल्न मिल्दैन । संस्थाको नाफा, कर्जाको गुणस्तर, पुँजी पर्याप्तता, सम्भावित नोक्सानी व्यवस्था र कर्जा असुलीको अवस्था सँगसँगै हेर्नुपर्छ ।
राष्ट्र बैंकको प्रतिवेदनले समग्र लघुवित्त क्षेत्रको पुँजीकोषको अवस्था न्यूनतम नियामकीय सीमाभन्दा माथि रहेको देखाएको छ । २०८३ असार मसान्तमा जोखिमभारित सम्पत्तिको अनुपातमा प्राथमिक पुँजी ११.४० प्रतिशत र कुल पुँजीकोष १२.५६ प्रतिशत थियो । तर समग्र क्षेत्रको औसत अवस्था सन्तोषजनक हुनु र प्रत्येक संस्थाको अवस्था बलियो हुनु एउटै कुरा होइन । संस्थागत जोखिम छुट्टाछुट्टै मूल्याङ्कन गर्नुपर्ने हुन्छ ।
नाफा बढेको तथ्यसँगै निष्क्रिय कर्जा र नोक्सानी व्यवस्थामा भएको वृद्धिलाई पनि गम्भीरतापूर्वक हेर्नुपर्छ । लघुवित्तको दीर्घकालीन स्थायित्वका लागि नाफा कमाउनु जत्तिकै आवश्यक कुरा कर्जा सही व्यक्तिमा, सही उद्देश्यका लागि र चुक्ता गर्न सक्ने क्षमताअनुसार प्रवाह हुनु हो ।
लघुवित्तलाई कसरी प्रभावकारी बनाउने ?
लघुवित्तको मूल उद्देश्य वित्तीय पहुँच विस्तार गर्नु र न्यून आय भएका परिवारलाई आर्थिक रूपमा सक्षम बन्न सहयोग गर्नु हो । यस उद्देश्यलाई व्यवहारमा सफल बनाउन कर्जा वितरणसँगै वित्तीय साक्षरता, व्यवसाय सञ्चालनसम्बन्धी सीप र बजारसँगको सम्बन्धलाई बलियो बनाउन आवश्यक छ ।
ऋण लिनुअघि त्यसको उद्देश्य, ब्याज तथा अन्य लागत, किस्ता तिर्नुपर्ने समय र व्यवसायबाट अपेक्षित आम्दानीबारे स्पष्ट जानकारी दिनुपर्छ । ऋणीको वास्तविक भुक्तानी क्षमता मूल्याङ्कन नगरी लक्ष्य पूरा गर्न वा कर्जा विस्तार गर्नेतर्फ मात्र ध्यान दिइएमा ऋणको जोखिम बढ्न सक्छ । एउटै व्यक्तिले विभिन्न संस्थाबाट ऋण लिएको छ कि छैन भन्ने विषयमा संस्थाहरूबीच सूचना आदानप्रदान र प्रभावकारी निगरानी पनि महत्त्वपूर्ण हुन्छ ।
त्यसैगरी, कर्जा चुक्ता गर्न नसक्ने वास्तविक समस्यामा परेका ऋणीको अवस्था पहिचान गरी नियामकीय व्यवस्थाभित्र सम्भव समाधान खोज्नु आवश्यक हुन्छ । जानाजानी भुक्तानी नगर्ने व्यवहार र आम्दानी गुमाएका कारण किस्ता तिर्न नसक्ने अवस्थालाई एउटै दृष्टिले हेर्नु हुँदैन । ऋणीको जिम्मेवारी र संस्थाको जिम्मेवार कर्जा प्रवाह दुवैलाई समान महत्त्व दिनुपर्छ ।
लघुवित्त संस्थाहरूले पनि आफ्नो सफलताको मापन कर्जा प्रवाह, सदस्य संख्या र नाफामा मात्र सीमित गर्नु हुँदैन । ऋणीको आम्दानीमा आएको परिवर्तन, बचतको विकास, व्यवसायको निरन्तरता, ऋणको भार र परिवारको आर्थिक सुरक्षामा परेको प्रभावलाई पनि मूल्याङ्कनको आधार बनाउनुपर्छ ।
ऋणको मात्रा होइन, जीवनमा आएको परिवर्तन महत्त्वपूर्ण
लघुवित्त न त सबै समस्याको समाधान हो, न त सबै आर्थिक समस्याको कारण । सही उद्देश्य, उपयुक्त रकम, भुक्तानी क्षमताको मूल्याङ्कन र आवश्यक सहयोगसहित प्रवाह गरिएको ऋणले ग्रामीण परिवारलाई उद्यमी बनाउन सक्छ । तर आम्दानीको सम्भावना नहेरी लिइएको वा धेरै संस्थाबाट एकैपटक जोडिएको ऋणले त्यही परिवारलाई आर्थिक संकटतर्फ धकेल्न सक्छ ।
नेपाल राष्ट्र बैंकको पछिल्लो तथ्याङ्कले लघुवित्त क्षेत्रमा कर्जा विस्तारसँगै कर्जाको गुणस्तर कायम राख्ने चुनौती बढेको स्पष्ट देखाएको छ । निष्क्रिय कर्जा ५० अर्ब ८२ करोड रुपैयाँ पुग्नु र त्यसको वृद्धिदर कुल कर्जा विस्तारभन्दा धेरै माथि रहनुले यो चुनौतीलाई सामान्य रूपमा लिन नमिल्ने देखाउँछ ।
लघुवित्तको वास्तविक सफलता कति ऋण बाँडियो वा कति नाफा कमाइयो भन्नेमा मात्र निर्भर हुँदैन । ऋण लिएपछि कति परिवारले नियमित आम्दानीको स्रोत बनाए, कति उद्यम टिकाउ बने र कति ऋणी ऋणको चक्रबाट जोगिए भन्ने कुराले यसको वास्तविक प्रभाव देखाउँछ । ग्रामीण अर्थतन्त्रमा लघुवित्तको योगदान दीर्घकालीन बनाउन कर्जा विस्तारसँगै जिम्मेवार ऋण प्रवाह, ऋणीको संरक्षण र आर्थिक आत्मनिर्भरतालाई केन्द्रमा राख्न आवश्यक छ ।