

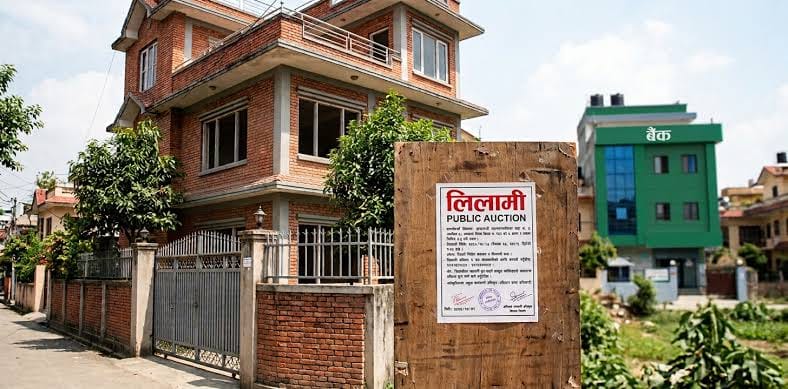
बैंकिङ खबर / बैंक तथा वित्तीय संस्थाबाट ऋण लिँदा धेरैले आफन्त, साथीभाइ वा व्यावसायिक साझेदारलाई जमानतकर्ता राख्ने गर्छन् । कतिपय अवस्थामा जमानत बस्ने व्यक्तिले त्यसलाई सामान्य औपचारिकता ठानेर कागजातमा हस्ताक्षर गर्छन् । तर ऋणीले बैंकको ऋण चुक्ता नगरेमा त्यसको आर्थिक तथा कानुनी दायित्व जमानत बस्ने व्यक्तिसम्म पुग्न सक्छ । यस्तो अवस्थामा जमानतकर्ताको सम्पत्तिसमेत ऋण असुलीका लागि कब्जा वा लिलाम हुन सक्ने कानुनी व्यवस्था छ ।
नेपालमा बैंक तथा वित्तीय संस्थाको ऋण असुली ऐन, २०५८ र नेपाल राष्ट्र बैंकले जारी गरेका निर्देशनले जमानतकर्ताको दायित्व तथा ऋण असुली प्रक्रियालाई स्पष्ट पारेका छन् । यी व्यवस्थाअनुसार जमानत बस्नु भनेको ऋणीको ऋण चुक्ता गर्ने जिम्मेवारीसमेत निश्चित सीमाभित्र स्वीकार गर्नु हो । त्यसैले अरूको ऋणमा जमानत बस्नुअघि आफ्नो दायित्व र सम्भावित जोखिम बुझ्नु आवश्यक हुन्छ ।
जमानतकर्ता भनेको को हो ?
कुनै व्यक्तिले बैंकबाट ऋण लिँदा ऋणीले आफ्नो दायित्व पूरा नगरेको अवस्थामा त्यसको भुक्तानी वा दायित्व पूरा गरिदिने प्रतिबद्धता जनाउने तेस्रो पक्षलाई जमानतकर्ता भनिन्छ । बैंकले ऋणीको आम्दानी, सम्पत्ति, कर्जा इतिहास तथा उपलब्ध धितोका आधारमा ऋण मूल्यांकन गर्छ । कतिपय अवस्थामा ऋणको जोखिम कम गर्न बैंकले अर्को व्यक्तिलाई जमानतकर्ता राख्न लगाउँछ ।
मुलुकी देवानी संहिता, २०७४ को दफा ५६३ ले जमानतसम्बन्धी करारको व्यवस्था गरेको छ । उक्त दफाअनुसार कुनै व्यक्तिले लिएको ऋण वा कबुल गरेको दायित्व पूरा नगरेमा तेस्रो पक्षले त्यसलाई पूरा गरिदिने गरी करार भएको अवस्थामा जमानतसम्बन्धी करार भएको मानिन्छ । यस्तो करार लिखित रूपमा हुनुपर्ने व्यवस्था पनि संहितामा छ ।
यसको अर्थ जमानतकर्ताले बैंकसँग गरेको लिखित सम्झौताअनुसार ऋणीले आफ्नो दायित्व पूरा नगरेको अवस्थामा निश्चित रकम वा दायित्व व्यहोर्नुपर्ने हुन सक्छ । जमानत बस्ने व्यक्तिले हस्ताक्षर गरेको कागजात केवल परिचय खुलाउने वा साक्षी बस्ने प्रयोजनका लागि मात्र हो भन्ने बुझ्नु गलत हुन्छ ।
ऋणीले ऋण नतिरे जमानतकर्ताको सम्पत्ति लिलाम हुन सक्छ ?
बैंकको ऋण असुल हुन नसकेको अवस्थामा जमानतकर्ताको सम्पत्ति पनि जोखिममा पर्न सक्छ । बैंक तथा वित्तीय संस्थाको ऋण असुली ऐन, २०५८ को दफा २५ मा ऋण असुलीको प्रक्रिया उल्लेख गरिएको छ । उक्त दफाअनुसार ऋण असुली न्यायाधिकरणको आदेश प्राप्त भएपछि ऋण असुली अधिकृतले ऋणीको धितो राखिएको वा नराखिएको अन्य चल तथा अचल सम्पत्ति कब्जा वा लिलाम बिक्री गर्न सक्छ ।
सोही दफाको उपदफा २ को खण्ड (ख) ले जमानत दिने व्यक्तिको चल वा अचल सम्पत्तिसमेत कब्जा वा लिलाम बिक्री गर्न सकिने व्यवस्था गरेको छ । यसले ऋणीको सम्पत्तिबाट मात्र ऋण असुल नभएको अवस्थामा जमानतकर्ताको सम्पत्तिबाट समेत कानुनबमोजिम असुली गर्न सकिने आधार प्रदान गर्छ ।
तर ऋणीले किस्ता नतिर्नेबित्तिकै जमानतकर्ताको सम्पत्ति स्वतः लिलाम हुने भने होइन । बैंकले ऋण असुलीका लागि प्रचलित कानुनअनुसार प्रक्रिया अघि बढाउनुपर्छ । ऋण असुली न्यायाधिकरणको आदेश तथा ऋण असुली अधिकृतको कानुनी प्रक्रियाअनुसार मात्र सम्पत्ति कब्जा वा लिलाम गर्न सकिने व्यवस्था छ ।
जमानतकर्ताले कति रकमसम्मको दायित्व व्यहोर्नुपर्छ ?
जमानत बस्ने व्यक्तिका लागि सबैभन्दा महत्त्वपूर्ण विषय दायित्वको सीमा हो । ऋणीले बैंकबाट लिएको सम्पूर्ण ऋणको असीमित जिम्मेवारी जमानतकर्तामाथि पर्छ भन्ने हुँदैन । बैंक तथा वित्तीय संस्थाको ऋण असुली ऐन, २०५८ को दफा २६ ले जमानत दिने व्यक्तिको दायित्व जमानत दिएको रकमको हदसम्म मात्र सीमित रहने स्पष्ट व्यवस्था गरेको छ । तर सोही दफाअनुसार जमानतकर्ताको दायित्व उसैबाट सोझै असुल गर्न सकिने व्यवस्था पनि छ ।
नेपाल राष्ट्र बैंकको एकीकृत निर्देशन, २०८२ ले पनि जमानतपत्रमा उल्लेख गरिएको रकमभन्दा बढी रकमका लागि जमानत दिने व्यक्ति, फर्म वा कम्पनीलाई जिम्मेवार बनाउन नपाइने व्यवस्था गरेको छ । जमानतपत्र तयार गर्दा जमानतको रकम, ऋणको अवधि, प्रयोजन, प्रमुख ऋणी, साक्षी तथा जमानतकर्ताको नाम र ठेगानालगायत विवरण स्पष्ट उल्लेख गर्नुपर्ने निर्देशनमा छ ।
त्यस्तै, जमानतकर्ताले कबुल गरेको भन्दा बढी रकमको दायित्व व्यहोर्नुपर्ने गरी प्रत्यक्ष वा परोक्ष रूपमा कागजात तयार गर्न नहुने व्यवस्था पनि राष्ट्र बैंकले गरेको छ । यसले जमानतकर्तालाई आफूले स्वीकार गरेको सीमाभन्दा बाहिरको दायित्वबाट संरक्षण गर्ने उद्देश्य राख्छ ।
बैंकले जमानतकर्ताको सम्पत्ति लिलाम गर्नुअघि के गर्नुपर्छ ?
नेपाल राष्ट्र बैंकको एकीकृत निर्देशन, २०८२ अनुसार जमानतकर्ताले कबुल गरेको रकम सर्वप्रथम सम्बन्धित ऋणीबाटै असुल गर्नुपर्ने व्यवस्था छ । ऋणीबाट रकम असुल हुन नसकेको अवस्थामा मात्र जमानतकर्ताले उपलब्ध गराएको सुरक्षण धितोबाट कानुनबमोजिम असुली प्रक्रिया अघि बढाउन सकिन्छ ।
निर्देशनमा जमानतकर्ताले दिएको सुरक्षण स्वीकार गर्नुअघि उक्त सम्पत्तिको कानुनी अवस्था र वास्तविक मूल्यांकन गर्नुपर्ने व्यवस्था पनि गरिएको छ । सम्पत्तिको मूल्य निर्धारण गर्दा स्थानीय व्यक्तिबाट गराइएको पञ्चकीर्ते मूल्यांकन, प्राविधिक मूल्यांकन, प्रचलित बजार मूल्य तथा मालपोत कार्यालयले निर्धारण गरेको मूल्यलाई समेत आधार बनाउनुपर्ने उल्लेख छ ।
त्यस्तै, जमानतकर्ताले कबुल गरेको रकमबाहेक ऋणीका अन्य दायित्व उसको सम्पत्तिबाट असुल गर्न नहुने व्यवस्था छ । जमानतकर्ताले स्वीकार गरेको रकमको सीमा र सुरक्षणको विवरण जमानतसम्बन्धी लिखतमा स्पष्ट खुलाउनुपर्ने भएकाले हस्ताक्षर गर्नुअघि कागजातको प्रत्येक बुँदा बुझ्नु महत्त्वपूर्ण हुन्छ ।
जमानतकर्ता पनि कालोसूचीमा पर्न सक्छन् ?
ऋणीले बैंकको ऋण नतिरेमा जमानतकर्ताको नाम पनि कालोसूचीमा समावेश हुन सक्ने व्यवस्था छ । तर ऋणी कालोसूचीमा पर्नेबित्तिकै जमानतकर्ता स्वतः कालोसूचीमा पर्ने भन्ने होइन । यसका लागि नेपाल राष्ट्र बैंकले छुट्टै प्रक्रिया तोकेको छ ।
राष्ट्र बैंकको एकीकृत निर्देशन, २०८२ को कर्जा सूचना तथा कालोसूचीसम्बन्धी व्यवस्थाअनुसार जमानतकर्तालाई कालोसूचीमा समावेश गर्नुअघि ऋणीले सुरक्षणका रूपमा राखेको धितो लिलाम गरी असुली गर्नुपर्नेछ । उक्त धितोबाट प्राप्त रकमले बैंकको सम्पूर्ण लेना रकम नखामेमा बाँकी रकम भुक्तानी गर्न जमानतकर्तालाई ९० दिनको समय दिनुपर्ने व्यवस्था छ ।
यसरी सूचना अवधिपछि पनि जमानतकर्ताले बाँकी दायित्व भुक्तानी नगरेमा मात्र कालोसूचीमा समावेश गर्ने प्रक्रिया अघि बढाउनुपर्ने निर्देशनमा उल्लेख छ । लिखित सूचना सम्बन्धित व्यक्तिको ठेगानामा नपुगेमा पत्रिकामा सार्वजनिक सूचना प्रकाशित गर्नुपर्ने व्यवस्था पनि छ ।
यसले जमानतकर्तालाई ऋणीको कर्जा असुली प्रक्रिया र आफ्नो दायित्व पूरा गर्ने अवसर दिन्छ । त्यसैले जमानत बसेकै आधारमा तत्काल कालोसूचीमा पर्ने वा सम्पत्ति लिलाम हुने निष्कर्ष निकाल्नु उचित हुँदैन ।
जमानतकर्ताले ऋण चुक्ता गरेपछि के हुन्छ ?
ऋणीले ऋण नतिरेपछि जमानतकर्ताले आफ्नो तर्फबाट बैंकलाई रकम भुक्तानी गर्नुपरेमा उसले आफूले तिरेको रकम ऋणीबाट फिर्ता माग्न पाउने अधिकार राख्छ । मुलुकी देवानी संहिता, २०७४ को दफा ५६७ ले जमानतकर्ताले ऋणीको तर्फबाट पूरा गरेको दायित्वबापतको रकम, त्यसमा लाग्ने ब्याज तथा अन्य शुल्कसमेत ऋणीले जमानतकर्तालाई तिर्नुपर्ने व्यवस्था गरेको छ ।
त्यस्तो रकम ऋणीले फिर्ता नगरेमा जमानतकर्ताले कानुनी प्रक्रिया अपनाएर असुल गर्न सक्छ । अर्थात् जमानतकर्ताले बैंकलाई ऋण चुक्ता गरिदिएको अवस्थामा ऋणीप्रतिको उसको आर्थिक दाबी समाप्त हुँदैन ।
त्यस्तै, राष्ट्र बैंकको निर्देशनअनुसार जमानतकर्ताले कबुल गरेको जमानत रकम जुनसुकै समयमा दाखिला गर्न ल्याएमा जमानत सुरक्षणमा राखिएको सम्पत्ति फुकुवा गरिदिनुपर्ने व्यवस्था छ । त्यसैले जमानतकर्ताले आफ्नो दायित्व पूरा गरेपछि सुरक्षण फुकुवाको प्रक्रिया पनि अघि बढाउन सक्छ ।
जमानत बस्नुअघि के कुरामा ध्यान दिने ?
अरूको ऋणमा जमानत बस्दा ऋणीको आम्दानीको स्रोत, व्यवसायको अवस्था, ऋणको उद्देश्य र भुक्तानी क्षमता बुझ्नु आवश्यक हुन्छ । ऋणीसँगको व्यक्तिगत सम्बन्ध वा विश्वासका आधारमा मात्र जमानत बस्नु आर्थिक दृष्टिले जोखिमपूर्ण हुन सक्छ ।
जमानतपत्रमा उल्लेख भएको रकम, ऋणको अवधि, ब्याज तथा अन्य सर्त, दायित्वको सीमा र धितोको विवरण राम्रोसँग पढ्नुपर्छ । आफूले स्वीकार गरेको रकमको दायित्व पूरा गर्न सक्ने आर्थिक क्षमता छ वा छैन भन्ने मूल्यांकन गर्नुपर्छ । खाली कागजातमा हस्ताक्षर गर्ने, नबुझेका सर्त स्वीकार गर्ने वा बैंकले दिएको लिखत नपढी हस्ताक्षर गर्ने काम गर्नु हुँदैन ।
समग्रमा, अरूको ऋणमा जमानत बस्नु सामान्य औपचारिकता मात्र होइन, कानुनी तथा आर्थिक जिम्मेवारी हो । ऋणीले बैंकको ऋण चुक्ता नगरेमा जमानतकर्ताको सम्पत्तिसमेत जोखिममा पर्न सक्छ । यद्यपि कानुनले जमानतकर्ताको दायित्वको सीमा तोकेको छ र असुली तथा कालोसूचीमा समावेश गर्ने प्रक्रियासमेत स्पष्ट पारेको छ । त्यसैले जमानत बस्नुअघि लिखतका सर्त, दायित्व र सम्भावित जोखिमबारे पूर्ण जानकारी लिनु नै सुरक्षित बैंकिङ व्यवहार हो ।