

कृष्ण प्रसाद घिमिरे
भोटेकोशी बाढीले नेपालको बैंकिङ प्रणालीमा खडा गरेको अनुत्तरित प्रश्न
२०८३ भदौ १० गते बिहान ८:४० बजे रसुवाको लाङटाङ लिरुङ क्षेत्रबाट विशाल हिमशिला भत्किएर खस्यो। सात मिनेटपछि भोटेकोशी नदीमा विनाशकारी बाढी आयो। लगभग १८८ किलोमिटर प्रतिघण्टाको गतिमा आएको बाढीले ७२ किलोमिटर लामो क्षेत्रका बस्ती, बजार, पुल, सडक र जलविद्युत् गृह बगायो। यसले जन, धन र संरचना मात्र बगाएन, “धितो छ भने कर्जा सुरक्षित छ” भन्ने बैंकिङ प्रणालीको मौलिक मान्यतालाई पनि चुनौती दियो।
धितो राखेको घर नै बगे के हुन्छ? ऋण लिने व्यक्तिको मृत्यु नै भयो भने? जमानत दिने मानिस पनि बाढीमा परे भने बैंकले कर्जा कसरी असुल गर्छ? यी काल्पनिक प्रश्न होइनन्, रसुवा बाढीपछि वास्तवमै उठेका प्रश्न हुन्।
एक नजरमा: रसुवा बाढीको विनाश
२६ अगस्ट २०२६ (भदौ १०, २०८३) को बाढीले रसुवा, नुवाकोट, धादिङ, गोरखा र चितवन गरी ५ जिल्लामा अभूतपूर्व विनाश मच्चायो। नेपाल सरकारको द्रुत क्षति तथा आवश्यकता मूल्यांकन (RDNA) अनुसार:
| विवरण | तथ्यांक | तुलना |
| भौतिक क्षति | रु. २७७.७९ अर्ब | US$ 1.8 billion |
| आर्थिक नोक्सानी | रु. १३६.२७ अर्ब | US$ 883 million |
| पुनर्निर्माण लागत | रु. ७२३.६७ अर्ब | US$ 4.78 billion |
| मृत्यु संख्या | १,४५४ जनाभन्दा बढी | बेपत्ता ४,७१८ जना |
| नष्ट घरधुरी | ७,५७० घरधुरी | क्षतिग्रस्त व्यापार ४,८००+ |
| जलविद्युत् प्रभावित | १३ आयोजना, रु. १०० अर्ब क्षति | ४३१ MW ग्रिडबाट हटेको |
| बैंक शाखा प्रभावित | १७ वटा | इन्स्योरेन्स दाबी रु. २०.९८ अर्ब |
बैंकिङ क्षेत्रमा के भयो?
नेपाल बैंकर्स संघको प्रारम्भिक आकलन अनुसार प्रभावित क्षेत्रका १६ बैंक शाखामध्ये १५ वटा पूर्ण रूपमा नष्ट भए। प्रभु बैंक, ग्लोबल आइएमई, सानिमा, नेपाल इन्भेस्टमेन्ट मेगा, लक्ष्मी सनराइज, एनएमबी र माछापुच्छ्रे बैंकका शाखा प्रभावित भए। बाढीपछि तत्काल २६ जना बैंक कर्मचारीसँग सम्पर्क टुटेको थियो।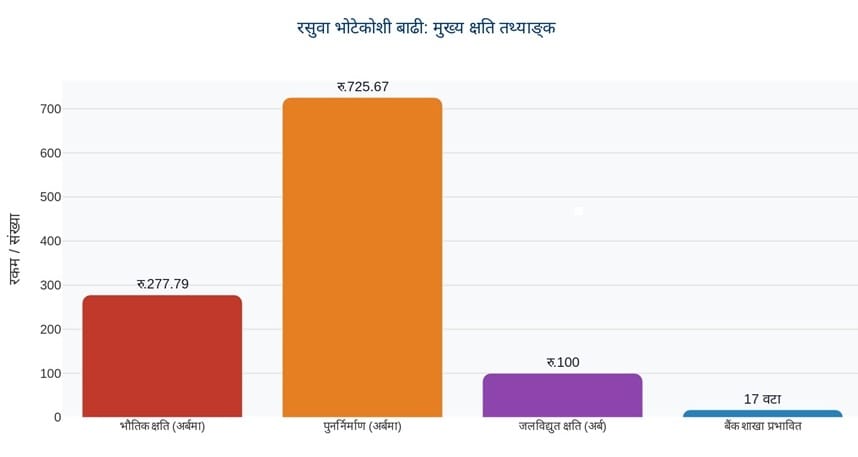
ती शाखासँग जोडिएका ७८ हजारभन्दा बढी निक्षेपकर्ता प्रभावित भए। शाखाको भौतिक क्षति मात्रै करिब रु. ६० करोड अनुमान गरिएको थियो। तर सबैभन्दा गम्भीर विषय कर्जा जोखिम हो। प्रभावित जलविद्युत् आयोजनामा वाणिज्य बैंकको करिब रु. ६ अर्ब ५० करोड कर्जा जोखिममा परेको थियो। उदाहरणका लागि, नुवाकोटको ३७ MW त्रिशूली जलविद्युत् आयोजनामा ननिबिल बैंकको मात्रै रु. ३.३ अर्ब लगानी रहेको छ। बैंकको भवन बग्नु एउटा क्षति हो, तर बैंकले ऋण दिएको परियोजना नै बग्नु दीर्घकालीन कर्जा असुलीको संकट हो।
मुख्य प्रश्न: धितो बग्यो भने ऋण पनि बग्छ?
बग्दैन। एउटा सजिलो उदाहरण: रामले बैंकबाट रु. ५० लाख ऋण लिए र रु. ७० लाख मूल्यको घर धितो राखे। बाढीले त्यो घर बगायो। के रामको ऋण पनि बगेर गयो? होइन। धितो भनेको ऋणको “सुरक्षा” हो, ऋण आफैँ होइन। घर बगेकै कारण रामको रु. ५० लाख तिर्नुपर्ने दायित्व समाप्त हुँदैन।
कानुनी आधार: बैंक तथा वित्तीय संस्था सम्बन्धी ऐन, २०७३ ले कर्जा असुलीका लागि धितो मात्र होइन, आवश्यक अवस्थामा ऋणीको अन्य सम्पत्तिबाट समेत असुली गर्न सकिने आधार दिएको छ। तर यहाँबाट वास्तविक समस्या सुरु हुन्छ: रामको घर बग्यो, व्यवसाय पनि बग्यो, आम्दानी बन्द भयो। बैंकसँग कानुनी अधिकार त छ, तर असुल गर्ने सम्पत्ति र आम्दानीको स्रोत कहाँ छ? प्राकृतिक विपद्ले बैंकमा सिर्जना गर्ने वास्तविक कर्जा जोखिम यही हो।
ऋणीको मृत्यु भयो भने ऋण मिनाहा हुन्छ?
भ्रम: ऋणीको मृत्यु भयो भने ऋण स्वतः समाप्त हुन्छ।
सत्य: कानुनले ऋणीको ऋण उसको सम्पत्ति र हकवालामा सार्छ।
मुलुकी देवानी संहिता, २०७४ को दफा २३७ अनुसार व्यक्तिको मृत्यु भएपछि उसका सम्पत्ति, अधिकार र दायित्व (ऋणसमेत) अपुतालीमार्फत हकवालामा सर्छन्। तर कानुनले हकवालालाई सुरक्षा पनि दिएको छ: मृतकको सम्पत्तिभन्दा बढी रकम तिर्न हकवाला बाध्य हुँदैनन्। रामको सानो जग्गाको मूल्य रु. २० लाख छ भने हकवालाले बढीमा रु. २० लाख मात्र तिर्नुपर्छ। बाँकी रु. ३० लाखका लागि बैंकले अन्य उपाय खोज्नुपर्छ।
जमानतकर्ताको पनि मृत्यु भयो भने?
यो अवस्था अझ संवेदनशील हुन्छ। रामले ऋण लिँदा श्यामले जमानत दिएका थिए, अब बाढीमा श्यामको पनि मृत्यु भयो। बैंक तथा वित्तीय संस्थाको ऋण असुली ऐन, २०५८ को दफा २५(२) अनुसार न्यायाधिकरणको आदेशपछि ऋणीको धितोबाहेक अन्य चल अचल सम्पत्ति र जमानत दिने व्यक्तिको सम्पत्तिसमेत कब्जा वा लिलाम बिक्री गरी ऋण असुल गर्न सकिन्छ। दफा २६ ले जमानतकर्ताको दायित्व जमानत दिएको रकमको सीमासम्म रहने व्यवस्था गरेको छ। श्यामको हकवालाले श्यामको सम्पत्तिको सीमाभित्र मात्र जमानत दायित्व बहन गर्नुपर्छ।
सबैभन्दा कठिन अवस्था
एकैपटक यी सबै भयो भने: ऋणीको मृत्यु, जमानतकर्ताको मृत्यु, धितो राखेको घर बाढीले बगाउनु, व्यवसाय नष्ट हुनु, र दुवैका नाममा अन्य पर्याप्त सम्पत्ति नहुनु।
यस्तो अवस्थामा बैंकको कर्जा कानुनी रूपमा स्वतः मिनाहा हुँदैन, तर व्यवहारमा असुलीको सम्भावना अत्यन्त कमजोर हुन सक्छ। यही अवस्थाका लागि नेपालको बैंकिङ प्रणालीमा विपद् विशेष कर्जा व्यवस्थापन आवश्यक देखिन्छ।
एउटा विपद्, चारवटा जोखिम
एउटै प्राकृतिक विपद्ले एउटै कर्जामा चारवटा जोखिम एकैपटक ल्याउन सक्छ:
(१) धितोको मूल्य शून्य → (२)व्यवसाय/आम्दानी बन्द → (३) ऋणीको मृत्यु → (४) जमानतकर्ताको समेत मृत्यु।
यसैले रसुवाको घटना बैंकिङ क्षेत्रका लागि सामान्य बाढीको घटना मात्र होइन, कर्जा सुरक्षण प्रणालीको परीक्षण हो।
धितो बाढीले नष्ट हुँदा बैंकले क्षतिपूर्ति दिनुपर्छ?
होइन, तर ऋणीको दायित्व पनि समाप्त हुँदैन। मुलुकी देवानी संहिता, २०७४ को दफा ४४९(३) अनुसार प्राकृतिक विपद्का कारण बन्धकीमा रहेको सम्पत्तिमा क्षति भएमा त्यसको जिम्मेवारी बैंकमाथि स्वतः पर्दैन।
तर धितोको क्षतिको जिम्मेवारी बैंकमा नपर्नु र कर्जा असुलीको जोखिम नहुनु फरक कुरा हुन्। धितो नष्ट भए पनि ऋणीको दायित्व कायम रहन्छ, र बैंकले कानुनबमोजिम उपलब्ध अन्य सम्पत्ति, जमानत, बीमा र असुलीका अन्य माध्यम खोज्नुपर्छ। त्यसैले अब कर्जा दिँदा धितोको मूल्य मात्र होइन, बाढी, पहिरो, नदी कटानजस्ता विपद्को जोखिम पनि मूल्याङ्कन गर्नुपर्ने देखिन्छ।
प्रोभिजन बुक गर्ने भनेको के हो?
सरल भाषामा: तपाईंले साथीलाई रु. १ लाख ऋण दिनुभयो र फिर्ता नआउन सक्छ भन्ने लाग्यो। त्यसैले आम्दानीबाट रु. १ लाख अलग्गै राख्नुभयो, “नआए पनि सहन सक्छु” भनेर। यही प्रोभिजन हो: सम्भावित नोक्सानीका लागि पहिल्यै अलग राखिने रकम। नेपाल राष्ट्र बैंकको कर्जा वर्गीकरण प्रणाली अनुसार बैंकले हरेक कर्जालाई उसको अवस्था अनुसार वर्गीकरण गरी प्रोभिजन राख्नुपर्छ:
| कर्जाको वर्ग | भाखा नाघेको अवधि | प्रोभिजन दर | सरल अर्थ |
| सामान्य (Pass) | १ महिनासम्म | १.१% | सब ठीक छ, व्यवसाय सामान्य चलिरहेको छ। |
| सूक्ष्म निगरानी (Watch List) | १ देखि ३ महिना | ५% | खतराको पहिलो घण्टी बज्यो, अब होसियार हुनुपर्छ। |
| कमसल (Substandard) | ३ देखि ६ महिना | २५% | खतराको संकेत स्पष्ट देखियो, ऋणी समस्यामा छ। |
| शंकास्पद (Doubtful) | ६ देखि १२ महिना | ५०% | पैसा फिर्ता आउने सम्भावना एकदमै कम भइसक्यो। |
| नोक्सानी (Loss) | १२ महिनाभन्दा बढी (३६५ दिनभन्दा माथि) | १००% | पैसा पुरै डुब्यो, अब धितो लिलाम गर्नुपर्ने अवस्था आयो। |
चीनले यस्तो विपद्पछि के गर्यो?
नेपालका लागि १२ मे २००८ को वेन्चुआन भूकम्प महत्वपूर्ण उदाहरण हो। चीनको केन्द्रीय बैंकको विपद्पछिको वित्तीय समीक्षा अनुसार विपद्का कारण समयमै ऋण तिर्न नसकेका ऋणीलाई असुलीमा दबाब नदिने, जरिवाना ब्याज नलगाउने, खराब ऋणीको अभिलेखमा नकारात्मक असर नपार्ने र अन्य विपद् पुनर्निर्माण कर्जाबाट वञ्चित नगर्ने विशेष व्यवस्था गरिएको थियो। साथै आवश्यकता अनुसार ऋणको अवधि थप्ने, पुनर्संरचना गर्ने, ब्याजमा सहजीकरण गर्ने र कानुनी प्रक्रियाबाट खराब कर्जा लेखाजोखा गर्ने व्यवस्था पनि प्रयोग गरियो।
ध्यान दिनुपर्ने कुरा, चीनले सबै विपद् प्रभावितको ऋण स्वतः मिनाहा गरेको थिएन। उसले मुख्यतः एउटै प्रश्न सोध्यो: यो ऋणी विपद्का कारण अहिले तिर्न नसकेको हो कि सधैँका लागि तिर्न नसक्ने अवस्थामा पुगेको हो? पहिलो अवस्थालाई समय र पुनर्संरचनाबाट बचाउने प्रयास भयो।
पाकिस्तानले २०२२ को बाढीपछि के गर्यो?
पाकिस्तानको २०२२ को बाढी नेपालका लागि अझ नजिकको उदाहरण हो। कृषि, पशुपालन, घर, व्यवसाय र जीविकोपार्जनमा ठूलो क्षति भएपछि स्टेट बैंक अफ पाकिस्तानले प्रभावित लघुवित्त संस्थालाई बाढी प्रभावित ऋणीको कर्जा एक वर्षसम्म पुनर्तालिकीकरण वा पुनर्संरचना गर्न अनुमति दियो। उद्देश्य तत्काल कडा असुलीभन्दा पहिले ऋणीलाई पुनः आम्दानी गर्न सक्ने समय दिनु थियो।
२१ डिसेम्बर २०२२ मा सरकारले बाढी प्रभावित किसानका लागि केही कृषि कर्जाको ब्याज मिनाहा, कृषि तथा पशुपालन कर्जा पुनर्जीवनका लागि ब्याज अनुदान र भूमिहीन किसानका लागि ब्याजरहित तथा जोखिम बाँडफाँटमा आधारित कर्जा योजना ल्यायो। बाढीपछिको आवश्यकतासम्बन्धी अध्ययनले बढ्दो खराब कर्जाले लघुवित्त संस्थाको नयाँ कर्जा दिने क्षमता घटाउन सक्ने औँल्याएको थियो, त्यसैले कर्जा पुनर्तालिकीकरण, सहुलियतपूर्ण पुनर्कर्जा, जोखिम बाँडफाँट र विपद् बीमा आवश्यक हुन सक्छ। अर्थात् पाकिस्तानले पनि “सबै ऋण मिनाहा” भन्दा ऋणीलाई पुनः उत्पादनमा फर्काउने र बैंकको जोखिम बाँडफाँट गर्ने उपाय अपनायो।
नेपालका लागि के गर्नुपर्छ?
नेपालमा अधिकांश कर्जा जग्गा तथा भवनलाई मुख्य धितो बनाएर दिइन्छ। तर रसुवाजस्ता घटनाले धितो आफैँ जोखिममुक्त नहुने स्पष्ट पारेका छन्। त्यसैले:
1. विपद् प्रभावित कर्जाको छुट्टै मूल्यांकन प्रणाली बनाउनुपर्छ। सामान्य NPA वर्गीकरण र विपद् प्रभावित कर्जाको वर्गीकरण एउटै हुन सक्दैन। विपद्मा ऋणी “इच्छाकृत खराब ऋणी” होइन, “परिस्थितिजन्य खराब ऋणी” हो।
2. कर्जा पुनर्संरचना र पुनर्तालिकीकरणका स्पष्ट मापदण्ड बनाउनुपर्छ। कुन अवस्थामा अवधि थप्ने, ब्याज सहजीकरण गर्ने, किस्ता पुनर्निर्धारण गर्ने भन्ने नियम स्पष्ट हुनुपर्छ।
3. धितो बीमा र जोखिम मूल्यांकनलाई अनिवार्यतर्फ लैजानुपर्छ। विशेष गरी बाढी, पहिरो र नदी कटान क्षेत्रका धितोमा बीमा अनिवार्य गर्नुपर्छ।
4. उच्च जोखिम क्षेत्रका धितोको विशेष समीक्षा गर्नुपर्छ। नदी किनारा, पहिरो जोन र हिमताल क्षेत्रका धितोको विशेष जोखिम मूल्यांकन गरिनुपर्छ।
5. नेपाल राष्ट्र बैंकले विपद् विशेष कर्जा व्यवस्थापनको स्पष्ट नीति ल्याउनुपर्छ। चीन र पाकिस्तानले गरेजस्तै विपद्पछिको विशेष बैंकिङ नीति नेपालमा पनि आवश्यक छ।
अन्तिम प्रश्न: ऋण मिनाहा हुन्छ कि हुँदैन?
उत्तर स्पष्ट छ:
– बाढीले धितो बगायो भनेर मात्र ऋण मिनाहा हुँदैन।
– ऋणीको मृत्यु भयो भनेर मात्र ऋण मिनाहा हुँदैन।
– जमानतकर्ताको मृत्यु भयो भनेर ऋण स्वतः मिनाहा हुँदैन।
पहिले ऋणीको अन्य सम्पत्ति, अपुताली, जमानतकर्ता/उसको अपुताली, बीमा र अन्य कानुनी सुरक्षणबाट असुलीको सम्भावना खोजिन्छ। यी सबै माध्यमबाट पनि असुल हुन नसक्ने प्रमाणित अवस्था आयो भने बैंकले प्रचलित कानुन, नियामकीय व्यवस्था र आफ्नो लेखा नीति अनुसार नोक्सानी व्यवस्थापन गर्नुपर्छ। त्यसैले “बाढी आयो, ऋण मिनाहा भयो” भन्ने सीधा निष्कर्ष गलत हुन्छ।
निष्कर्ष
रसुवाको बाढीले नेपाली बैंकिङलाई एउटा महत्वपूर्ण पाठ दिएको छ: “धितो छ” भन्दैमा कर्जा सुरक्षित हुँदैन। धितो नष्ट हुन सक्छ, व्यवसाय बन्द हुन सक्छ र ऋणी तथा जमानतकर्ता दुवै प्रभावित हुन सक्छन्।
त्यसैले बैंकहरूले कर्जा दिँदा धितोको मूल्यसँगै ऋणीको नगद प्रवाह, ऋण तिर्न सक्ने क्षमता, बीमा र प्राकृतिक विपद्को जोखिम मूल्यांकन गर्नुपर्छ। नियमित कर्जा निगरानी, धितोको पुनर्मूल्यांकन, विपद् जोखिमको मूल्यांकन, पर्याप्त बीमा व्यवस्था र विपद्पछि आवश्यक कर्जा पुनर्तालिकीकरण वा पुनर्संरचनाजस्ता व्यावहारिक उपायलाई प्राथमिकता दिनुपर्छ। आधुनिक बैंकिङको वास्तविक सुरक्षा “धितो छ” भन्नेमा होइन, धितो नहुँदा पनि जोखिम कसरी व्यवस्थापन गर्ने भन्ने तयारीमा निर्भर हुन्छ।