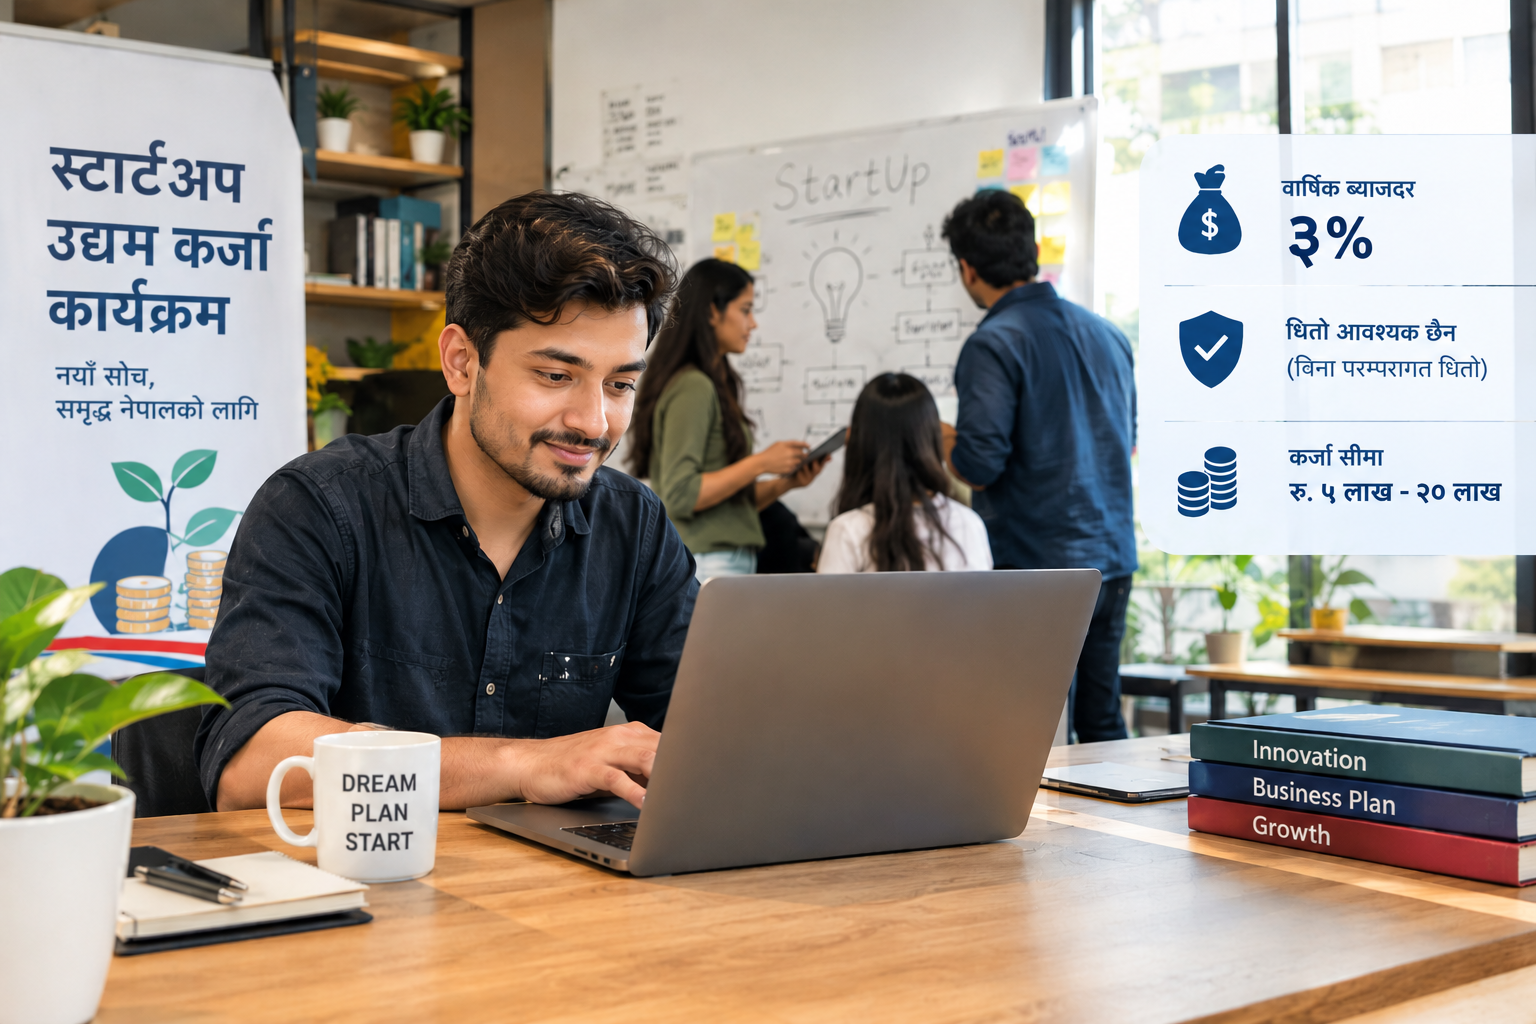
बैंकिङ खबर / नयाँ व्यवसाय सुरु गर्न चाहने युवालाई पुँजी जुटाउनु सबैभन्दा ठूलो चुनौतीमध्ये एक हो। यही समस्या समाधान गर्न सरकारले स्टार्टअप उद्यम कर्जा कार्यक्रम सञ्चालन गर्दै आएको छ। यस कार्यक्रमअन्तर्गत योग्य उद्यमीले वार्षिक तीन प्रतिशत ब्याजदरमा बिना परम्परागत धितो कर्जा प्राप्त गर्न सक्छन्।
तर सरकारी सहुलियतको कर्जा पाउन चाहने उद्यमीको संख्या र वास्तवमै कर्जा प्राप्त गर्ने उद्यमको संख्याबीच ठूलो अन्तर देखिएको छ। यसले स्टार्टअप कर्जाको माग, सरकारी बजेटको क्षमता र छनोट प्रक्रियाबारे महत्त्वपूर्ण प्रश्न उठाएको छ।
१० हजार २४४ आवेदन, कर्जा पाए ९२२ उद्यमले
आर्थिक वर्ष २०८२/८३ को स्टार्टअप कर्जा कार्यक्रमका लागि देशभरबाट १० हजार २४४ परियोजना प्रस्ताव प्राप्त भएका थिए। तीमध्ये १ हजार ३०१ परियोजना प्रारम्भिक छनोटमा परे। त्यसपछि थप मूल्याङ्कन हुँदै ९६६ परियोजना अन्तिम चरणमा पुगे र तीमध्ये ९२२ उद्यमले कर्जा प्राप्त गरेको विवरण सार्वजनिक भएको छ।
यसअनुसार आवेदन दिएका उद्यममध्ये करिब नौ प्रतिशतले मात्र कर्जा पाएका छन्। अर्थात्, प्रत्येक १०० आवेदनमध्ये करिब नौवटा उद्यमले यस चरणमा वित्तीय सहयोग प्राप्त गरे।
तर बाँकी आवेदन सबै योग्य भएर पनि कर्जा नपाएका हुन् भन्ने निष्कर्ष निकाल्न मिल्दैन। कतिपय परियोजनाले आवश्यक योग्यता पूरा नगरेका हुन सक्छन्, कतिपयको व्यावसायिक योजना कमजोर हुन सक्छ र कतिपयले मूल्याङ्कनमा आवश्यक अंक प्राप्त नगरेका हुन सक्छन्।
त्यसैले वास्तविक प्रश्न कति आवेदन अस्वीकृत भए भन्ने मात्र होइन। तीमध्ये कति योग्य परियोजना सीमित बजेटका कारण छनोट हुन सकेनन् र कति परियोजना मापदण्ड पूरा गर्न नसकेर बाहिरिए भन्ने हो।
एक उद्यमले औसत कति कर्जा पायो?
सार्वजनिक विवरणअनुसार ९२२ स्टार्टअप उद्यमलाई कुल करिब एक अर्ब पाँच करोड ७० लाख रुपैयाँ कर्जा वितरण गरिएको छ। यस हिसाबले प्रतिउद्यम औसत कर्जा रकम करिब ११ लाख ४६ हजार रुपैयाँ पर्छ।
कार्यक्रमअन्तर्गत योग्य उद्यमले पाँच लाखदेखि २० लाख रुपैयाँसम्म कर्जा लिन सक्छन्। ब्याजदर वार्षिक तीन प्रतिशत छ र परम्परागत धितो राख्नुपर्ने व्यवस्था छैन। यसले बैंकबाट नियमित कर्जा लिन कठिन हुने नयाँ उद्यमीलाई व्यवसाय सुरु गर्न वा विस्तार गर्न सहयोग गर्न सक्छ।
तर औसत कर्जा रकमले सबै उद्यमले समान रकम पाएको अर्थ दिँदैन। कसैले पाँच लाख रुपैयाँ पाएका हुन सक्छन् भने कसैले अधिकतम २० लाख रुपैयाँसम्म पाएका हुन सक्छन्। त्यसैले कर्जा रकमको वितरण, उद्यमको क्षेत्र र परियोजनाको आवश्यकताअनुसारको लगानीबारे विस्तृत विवरण आवश्यक छ।
कुन क्षेत्रमा स्टार्टअप गर्न खोजिरहेका छन् युवा?
स्टार्टअप कर्जाका लागि सूचना प्रविधि, कृषि, पर्यटन, ऊर्जा, स्वास्थ्य, शिक्षा, उत्पादन, खाद्य प्रशोधन, वातावरण संरक्षण तथा अन्य क्षेत्रमा परियोजना प्रस्ताव आएका थिए। यसले नयाँ व्यवसाय गर्ने चाहना प्रविधिमा मात्र सीमित नभई उत्पादन र सेवाका विभिन्न क्षेत्रमा फैलिएको देखाउँछ।
तर आवेदनको संख्या धेरै हुनु र व्यवसाय सफल हुनु फरक कुरा हुन्। कुनै परियोजना छनोट गर्दा त्यसको नवीनता, बजारको सम्भावना, आर्थिक व्यवहार्यता, रोजगारी सिर्जना गर्ने क्षमता र व्यवसाय सञ्चालन गर्ने टोलीको तयारी मूल्याङ्कन गर्नुपर्छ।
त्यसपछि कर्जा पाएर व्यवसाय सुरु गरेका उद्यमले बजारमा उत्पादन वा सेवा पुर्याए कि पुर्याएनन्, बिक्री र आम्दानी बढ्यो कि बढेन, कति रोजगारी सिर्जना भयो र व्यवसाय सञ्चालनमा निरन्तर छ कि छैन भन्ने तथ्याङ्क पनि आवश्यक हुन्छ।
सरकारी सहयोगको वास्तविक उपलब्धि आवेदन वा कर्जा वितरणको संख्याबाट मात्र होइन, व्यवसायले हासिल गरेको परिणामबाट मापन हुनुपर्छ।
अघिल्ला वर्षका कर्जाको अवस्था कस्तो छ?
स्टार्टअप कर्जा कार्यक्रमका अघिल्ला दुई आर्थिक वर्षमा ७६५ उद्यमले कुल ७७ करोड रुपैयाँ बराबरको सहुलियतपूर्ण कर्जा पाएको विवरण सार्वजनिक भएको थियो। त्यसमध्ये प्रतिवेदनमा उल्लेख गरिएको समयसम्म २ करोड ८२ लाख रुपैयाँ फिर्ता भएको जनाइएको थियो।
यो तथ्याङ्कलाई हेर्दा कर्जा असुलीको अवस्था पनि महत्त्वपूर्ण अनुसन्धानको विषय बन्छ। तर फिर्ता भएको रकम मात्रका आधारमा ऋणीले कर्जा तिरेनन् वा कर्जा डुब्यो भन्ने निष्कर्ष निकाल्न मिल्दैन। त्यसका लागि ऋणको अवधि, किस्ता भुक्तानी सुरु भएको समय, साँवा र ब्याजको छुट्टाछुट्टै विवरण तथा भाखा नाघेको कर्जाको तथ्याङ्क आवश्यक हुन्छ।
कर्जा पाएका कति उद्यम नियमित रूपमा किस्ता तिरिरहेका छन्? कति उद्यमको भाखा नाघेको छ? कति व्यवसाय बन्द भएका छन्? कति उद्यमले अपेक्षाअनुसार प्रगति गर्न सकेका छैनन्? र कर्जा नतिर्ने अवस्थामा पुगेका उद्यमको समस्या के हो? यी विवरण सार्वजनिक भएमा कार्यक्रमको वित्तीय जोखिम र प्रभावकारिता बुझ्न सकिन्छ।
कर्जा पाएपछि उद्यमीलाई थप सहयोग आवश्यक छ?
नयाँ व्यवसायका लागि पुँजी महत्त्वपूर्ण हुन्छ। तर पैसा उपलब्ध हुँदैमा व्यवसाय सफल हुन्छ भन्ने छैन। बजार पहिचान, उत्पादनको गुणस्तर, ग्राहकसम्म पहुँच, लेखा व्यवस्थापन, प्रविधिको प्रयोग र व्यवसाय सञ्चालनसम्बन्धी सीप पनि उत्तिकै आवश्यक हुन्छन्।
स्टार्टअपले कर्जा पाएपछि सरकारी निकाय वा सम्बन्धित संस्थाले व्यवसायको प्रगति अनुगमन गर्नुपर्छ। आवश्यकताअनुसार व्यावसायिक परामर्श, बजारसँग सम्पर्क र व्यवस्थापनसम्बन्धी सहयोग उपलब्ध गराउन सके व्यवसाय टिक्ने सम्भावना बढ्न सक्छ।
यसका साथै कर्जा लिएका उद्यमीले रकम स्वीकृत योजनाअनुसार प्रयोग गरेका छन् कि छैनन् भन्ने अनुगमन पनि आवश्यक छ। अनुगमनको उद्देश्य गल्ती भेट्टाएर कारबाही गर्नु मात्र नभई उद्यमलाई सफल बनाउन आवश्यक सहयोग पुर्याउनु पनि हुनुपर्छ।
सरकारले अब के स्पष्ट पार्नुपर्छ?
स्टार्टअप कर्जा कार्यक्रमलाई अझ प्रभावकारी बनाउन सरकारले केही आधारभूत विवरण नियमित रूपमा सार्वजनिक गर्नुपर्छ।
पहिलो, आवेदन दिएका, प्रारम्भिक छनोटमा परेका, अन्तिम सिफारिस भएका र वास्तवमै कर्जा पाएका उद्यमको संख्या छुट्टाछुट्टै सार्वजनिक गर्नुपर्छ। दोस्रो, कुन क्षेत्र र प्रदेशका उद्यमले कर्जा पाए भन्ने विवरण उपलब्ध गराउनुपर्छ। तेस्रो, कर्जा पाएका उद्यममध्ये कति सञ्चालनमा छन्, कति रोजगारी सिर्जना भयो र कति व्यवसाय बन्द भए भन्ने जानकारी दिनुपर्छ।
त्यस्तै, कर्जा असुलीको अवस्था, भाखा नाघेको रकम र कर्जा दुरुपयोग पुष्टि भएका घटनाबारे पनि पारदर्शी विवरण आवश्यक छ। योग्य भएर पनि कर्जा नपाएका उद्यमीको संख्या र छनोटमा नपर्नुका कारण सार्वजनिक गर्न सके कार्यक्रमको सुधारका लागि थप आधार तयार हुनेछ।
निष्कर्ष
स्टार्टअप कर्जा कार्यक्रम नयाँ उद्यमीलाई वित्तीय पहुँच दिन सक्ने महत्त्वपूर्ण सरकारी पहल हो। तीन प्रतिशत ब्याजदरमा बिना परम्परागत धितो कर्जा उपलब्ध हुनु नयाँ व्यवसायका लागि अवसर हो। तर १० हजारभन्दा बढी आवेदनमध्ये ९२२ उद्यमले मात्र कर्जा पाएको अवस्थामा माग, उपलब्ध बजेट र छनोट प्रक्रियाबीचको सम्बन्ध बुझ्न आवश्यक छ।
कार्यक्रमको सफलता कति कर्जा वितरण भयो भन्ने आधारमा मात्र मापन गर्न हुँदैन। कर्जा पाएका उद्यममध्ये कति व्यवसाय टिके, कति नयाँ रोजगारी सिर्जना भयो, उत्पादन र आम्दानी कति बढ्यो तथा कर्जा समयमै फिर्ता भइरहेको छ कि छैन भन्ने तथ्याङ्क पनि सार्वजनिक हुनुपर्छ।