

नेपाल बैंक लिमिटेडको स्थापनासँगै सुरु भएको संस्थागत बैंकिङ यात्रा, राष्ट्र बैंकको उदय, निजी क्षेत्रको प्रवेश, वित्तीय संस्थाको विस्तार र प्रविधिको रूपान्तरणसम्मको कथा
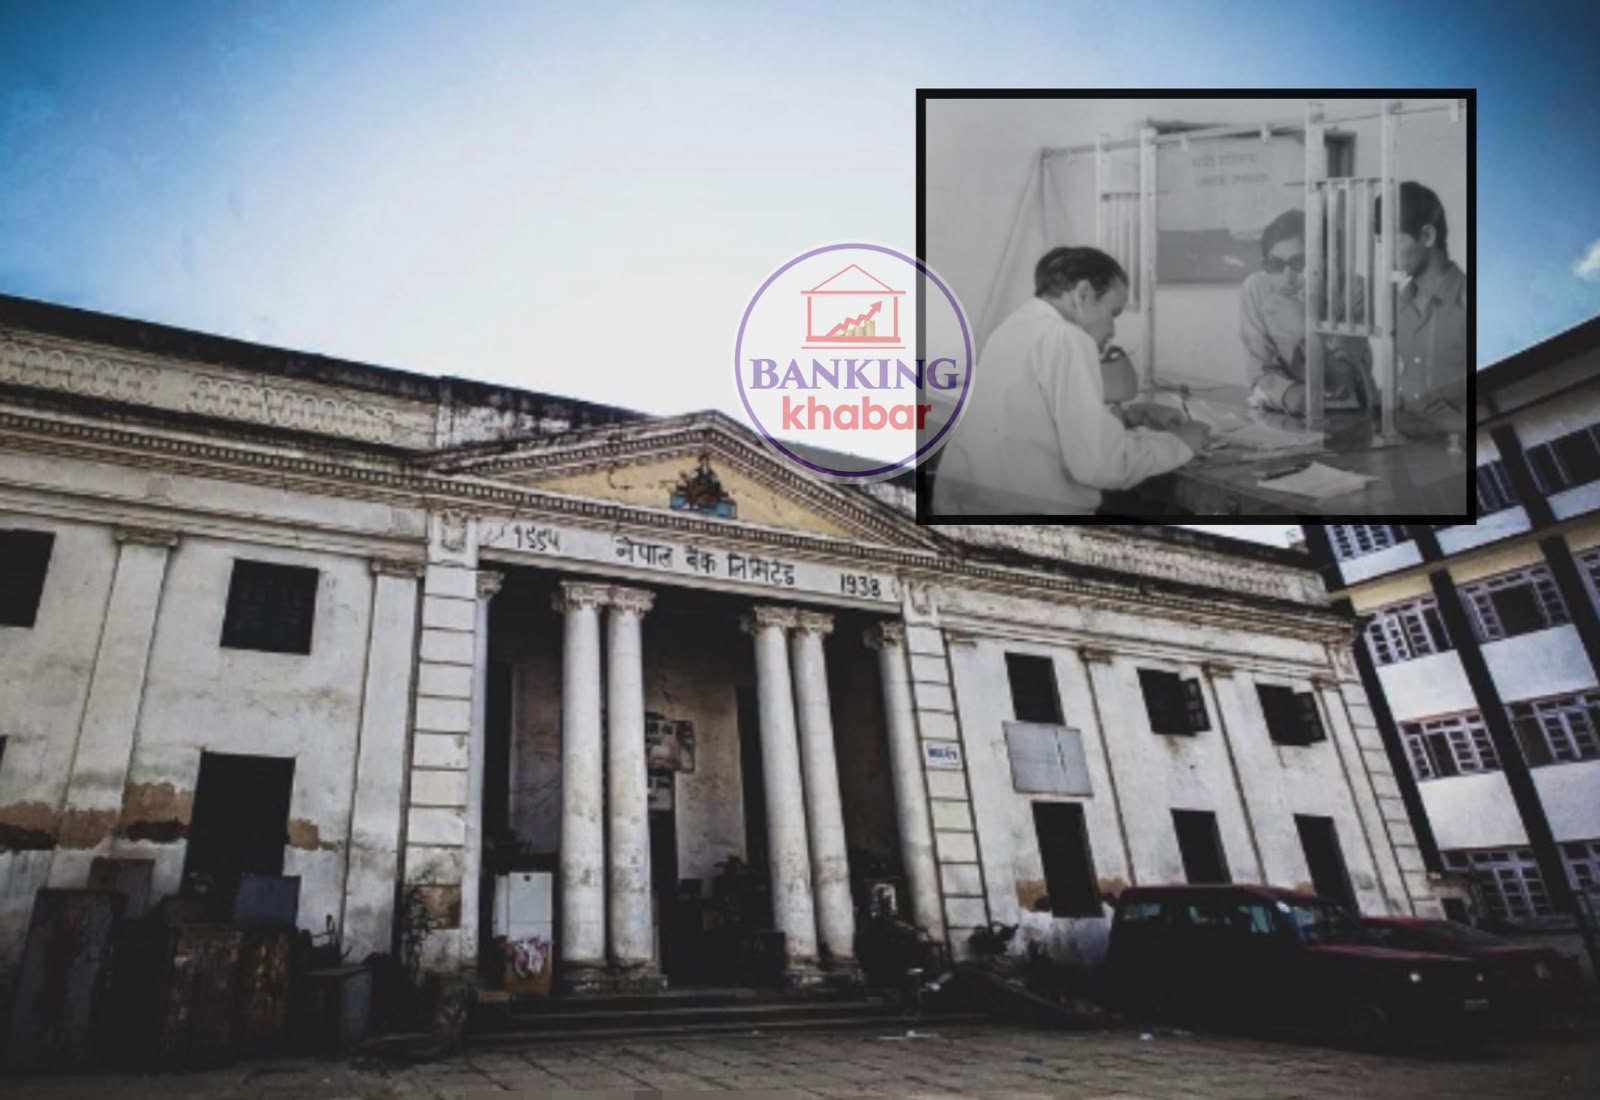
बैंकिङ खबर / नेपालको बैंकिङ इतिहासमा २०८३ कात्तिक ३० गते एउटा महत्वपूर्ण दिनका रूपमा दर्ज हुँदैछ। यही दिन नेपाल बैंक लिमिटेडले ८९ वर्ष पूरा गरी ९०औँ वर्षमा प्रवेश गर्दैछ। वि.सं. १९९४ कात्तिक ३० गते स्थापना भएको नेपाल बैंक लिमिटेड नेपालको पहिलो औपचारिक बैंक हो। यसको स्थापनासँगै नेपालमा आधुनिक तथा संस्थागत बैंकिङ सेवाको सुरुवात भएको मानिन्छ।
आज नेपालमा बैंकिङ सेवा सामान्य नागरिकको दैनिक जीवनको अभिन्न हिस्सा बनेको छ। तलब बुझ्न, पैसा पठाउन, बचत गर्न, ऋण लिन, व्यवसाय सञ्चालन गर्न, विदेशबाट रेमिट्यान्स प्राप्त गर्न र विभिन्न भुक्तानी गर्न बैंक तथा वित्तीय संस्थाको सेवा प्रयोग भइरहेको छ। मोबाइल बैंकिङ र डिजिटल भुक्तानीले त बैंकिङ सेवालाई नागरिकको हातहातमै पुर्याएको छ।
तर आजको यो अवस्था एकै दिनमा बनेको होइन। कुनै समय नेपालमा व्यवस्थित बैंकिङ प्रणाली थिएन। सर्वसाधारणको आर्थिक कारोबार साहु-महाजन, व्यापारी र परम्परागत वित्तीय व्यवस्थामा निर्भर थियो। त्यही अवस्थाबाट सुरु भएको नेपालको बैंकिङ यात्राले आज विशाल वित्तीय प्रणालीको रूप लिएको छ।
यो ९० वर्ष केवल बैंक तथा वित्तीय संस्थाको विकासको इतिहास होइन। यो नेपालको आर्थिक, सामाजिक, व्यापारिक र औद्योगिक रूपान्तरणसँग जोडिएको इतिहास पनि हो।
बैंक थिएनन्, साहु-महाजन नै थिए वित्तीय कारोबारका आधार
नेपालमा औपचारिक बैंक स्थापना हुनुअघि आर्थिक कारोबारका लागि साहु-महाजन र व्यापारीहरूमा निर्भर हुनुपर्ने अवस्था थियो। सर्वसाधारणलाई पैसा आवश्यक पर्दा स्थानीय साहुबाट ऋण लिनुपर्ने बाध्यता थियो। बचत सुरक्षित राख्ने र व्यवस्थित रूपमा वित्तीय कारोबार गर्ने संस्थागत व्यवस्था थिएन।
राज्यको आम्दानी, खर्च र ढुकुटी व्यवस्थापनका लागि कौसी तोषाखाना जस्ता सरकारी निकायहरू थिए। त्यसैगरी राणा शासनकालमा तेजारथ अड्डाले सुनचाँदी धितो राखेर ऋण दिने काम गरेको थियो। यी निकायहरूले तत्कालीन समयमा वित्तीय कारोबारको आवश्यकता पूरा गरे पनि आधुनिक अर्थमा व्यावसायिक बैंक थिएनन्।
त्यस समयमा बैंकिङ सेवा सर्वसाधारणको पहुँचमा थिएन। ऋणको ब्याज, धितो र कारोबारका सर्तहरू पनि व्यक्तिपिच्छे फरक हुन सक्थे। व्यवस्थित वित्तीय संस्थाको अभावले व्यापार, उद्योग र उत्पादनमूलक गतिविधिमा आवश्यक पुँजी परिचालन गर्न कठिन थियो।
यही अवस्थालाई परिवर्तन गर्न आधुनिक बैंक स्थापनाको आवश्यकता महसुस भयो।
१९९४ साल : नेपाल बैंक लिमिटेडको स्थापना
वि.सं. १९९४ कात्तिक ३० गते नेपाल बैंक लिमिटेड स्थापना भयो। तत्कालीन राजा त्रिभुवनबाट उद्घाटन भएको यो बैंक नेपालको पहिलो औपचारिक बैंक हो। तत्कालीन प्रधानमन्त्री जुद्धशमशेर राणाको शासनकालमा सरकारी र निजी क्षेत्रको संयुक्त लगानीमा बैंक स्थापना गरिएको थियो।
बैंक स्थापना हुँदा यसको अधिकृत पुँजी एक करोड रुपैयाँ, जारी पुँजी २५ लाख रुपैयाँ र चुक्ता पुँजी ८ लाख ४२ हजार रुपैयाँ थियो। बैंकको सेयरमा सरकारको ४० प्रतिशत र निजी क्षेत्रको ६० प्रतिशत लगानी रहने व्यवस्था गरिएको थियो।
सुरुवाती समयमा बैंकप्रति सर्वसाधारणको विश्वास स्थापित गर्नु नै ठूलो चुनौती थियो। बैंकमा पैसा राख्दा सुरक्षित हुन्छ भन्ने विश्वास दिलाउनुपर्ने अवस्था थियो। तर यही प्रयासले नेपाली समाजमा औपचारिक बचत र बैंकिङ कारोबारको संस्कार विकास गर्न आधार तयार गर्यो।
नेपाल बैंकले निक्षेप संकलन, कर्जा प्रवाह, व्यापारिक कारोबार र भुक्तानी सेवामार्फत देशमा आधुनिक बैंकिङ प्रणालीको जग बसाल्यो। त्यसपछि बैंकिङ सेवा विस्तार हुँदै गयो र बैंक अर्थतन्त्रको महत्वपूर्ण संस्थाका रूपमा स्थापित भयो।
२०१३ साल : नेपाल राष्ट्र बैंकको स्थापना
नेपाल बैंक स्थापना भएको करिब १९ वर्षपछि देशमा केन्द्रीय बैंकको आवश्यकता महसुस भयो। मुद्रा व्यवस्थापन, मौद्रिक नीति निर्माण, बैंक तथा वित्तीय संस्थाको नियमन र वित्तीय स्थायित्व कायम गर्न केन्द्रीय बैंक आवश्यक थियो।
यही उद्देश्यले वि.सं. २०१३ वैशाख १४ गते नेपाल राष्ट्र बैंक स्थापना भयो।
नेपाल राष्ट्र बैंकको स्थापनाले नेपालको बैंकिङ इतिहासमा अर्को महत्वपूर्ण अध्याय थप्यो। अब बैंकिङ प्रणालीको नियमन, मुद्रा निष्कासन, विदेशी विनिमय व्यवस्थापन र मौद्रिक नीतिको जिम्मेवारी सम्हाल्ने केन्द्रीय निकाय स्थापना भएको थियो।
राष्ट्र बैंकको स्थापनापछि नेपालको वित्तीय प्रणालीलाई व्यवस्थित बनाउने प्रक्रिया अघि बढ्यो। बैंकिङ कारोबारलाई संस्थागत गर्ने, नेपाली मुद्राको प्रयोगलाई विस्तार गर्ने र वित्तीय संस्थाको विकास गर्ने कामले गति लिन थाल्यो।
सरकारी बैंकहरूको विस्तार र अर्थतन्त्रमा वित्तीय पहुँच
नेपाल बैंक र राष्ट्र बैंकको स्थापनापछि देशमा थप वित्तीय संस्थाको आवश्यकता महसुस भयो। उद्योग, व्यापार, कृषि र ग्रामीण अर्थतन्त्रको विकासका लागि सरकारी बैंक तथा वित्तीय संस्थाहरू स्थापना हुन थाले।
वि.सं. २०१६ मा औद्योगिक विकास निगम स्थापना भयो। वि.सं. २०२२ मा राष्ट्रिय वाणिज्य बैंक स्थापना भयो भने वि.सं. २०२४ मा कृषि विकास बैंक स्थापना भयो।
राष्ट्रिय वाणिज्य बैंकले देशभर बैंकिङ सेवा विस्तार गर्न महत्वपूर्ण भूमिका खेल्यो। कृषि विकास बैंकले कृषि क्षेत्रमा कर्जा परिचालन, ग्रामीण विकास र किसानको वित्तीय पहुँच विस्तारमा योगदान पुर्यायो। औद्योगिक विकास निगमले उद्योग स्थापनाका लागि वित्तीय सहयोग उपलब्ध गराउने उद्देश्यले काम गर्यो।
त्यतिबेला बैंकिङ क्षेत्र मुख्यतः सरकारी स्वामित्व र नियन्त्रणमा थियो। बैंकिङ सेवा विस्तार हुँदै गए पनि देशका धेरै ग्रामीण क्षेत्रका नागरिक औपचारिक बैंकिङ सेवाबाट टाढै थिए।
२०४० को दशक : निजी बैंकिङ क्षेत्रको प्रवेश
नेपालको बैंकिङ इतिहासमा २०४० को दशक अर्को महत्वपूर्ण मोडका रूपमा देखिन्छ। आर्थिक उदारीकरणको नीतिसँगै बैंकिङ क्षेत्रमा निजी तथा विदेशी लगानीका लागि बाटो खुल्यो।
वि.सं. २०४१ मा नेपाल अरब बैंक लिमिटेड स्थापना भयो, जुन अहिले नबिल बैंकका रूपमा परिचित छ। यो नेपालको पहिलो संयुक्त लगानीको निजी क्षेत्रको वाणिज्य बैंक थियो।
त्यसपछि नेपाल इन्डोस्वेज बैंक र नेपाल ग्रिन्डलेज बैंकजस्ता संस्थाहरू स्थापना भए। निजी क्षेत्रको प्रवेशले बैंकिङ क्षेत्रमा प्रतिस्पर्धा, आधुनिक व्यवस्थापन, नयाँ प्रविधि र अन्तर्राष्ट्रिय बैंकिङ अभ्यास भित्र्याउन सहयोग गर्यो।
बैंकिङ सेवा सरकारी बैंकको सीमाबाट बाहिर निस्केर प्रतिस्पर्धात्मक व्यावसायिक सेवातर्फ अघि बढ्न थाल्यो। ग्राहकलाई आकर्षित गर्न नयाँ खाता, कर्जा, व्यापार वित्त, विदेशी विनिमय, रेमिट्यान्स तथा अन्य सेवा विस्तार हुन थाले।
यसले नेपालको बैंकिङ क्षेत्रलाई आधुनिक र व्यावसायिक बनाउने प्रक्रियालाई गति दियो।
विकास बैंक र वित्त कम्पनीको विस्तार
निजी क्षेत्रको प्रवेशपछि बैंकिङ सेवाको दायरा थप विस्तार भयो। वाणिज्य बैंकले मात्र सबै क्षेत्रको वित्तीय आवश्यकता पूरा गर्न नसक्ने भएकाले विकास बैंक र वित्त कम्पनीहरूको विकास हुन थाल्यो।
स्थानीय तथा क्षेत्रीय स्तरमा बैंकिङ सेवा पुर्याउने, साना तथा मझौला व्यवसायलाई कर्जा उपलब्ध गराउने र आर्थिक गतिविधि बढाउने उद्देश्यले विभिन्न वित्तीय संस्था स्थापना भए।
वित्त कम्पनीहरूले निक्षेप संकलन र कर्जा प्रवाहका माध्यमबाट वित्तीय सेवाको दायरा फराकिलो बनाए। विकास बैंकहरूले कृषि, पर्यटन, उद्योग, व्यापार र स्थानीय अर्थतन्त्रमा लगानी विस्तार गर्न भूमिका खेले।
यसले बैंकिङ सेवा ठूला सहर र ठूला व्यवसायमा मात्र सीमित नरही साना व्यवसाय तथा स्थानीय आर्थिक गतिविधिसम्म पुग्न सहयोग गर्यो।
लघुवित्त र सहकारी : वित्तीय पहुँचको अर्को आधार
नेपालको बैंकिङ यात्रामा लघुवित्त र सहकारी क्षेत्रको भूमिका पनि महत्वपूर्ण छ।
परम्परागत बैंकिङ सेवाबाट टाढा रहेका ग्रामीण महिला, विपन्न परिवार, साना किसान र न्यून आय भएका समुदायसम्म वित्तीय सेवा पुर्याउने उद्देश्यले लघुवित्त संस्थाहरू विस्तार भए।
समूहमा आधारित कर्जा, सानो बचत र आयआर्जनका गतिविधिमार्फत लघुवित्तले वित्तीय पहुँच विस्तार गर्ने प्रयास गरे। विशेषगरी ग्रामीण महिलाको आर्थिक सहभागिता बढाउन लघुवित्त संस्थाहरूले योगदान पुर्याए।
त्यसैगरी सहकारी संस्थाहरूले समुदायस्तरमा बचत संकलन र ऋण परिचालन गर्न महत्वपूर्ण भूमिका खेले। गाउँदेखि सहरसम्म सहकारीको विस्तार भयो। सर्वसाधारणलाई आफ्नै समुदायमा बचत गर्ने र आवश्यकताअनुसार ऋण लिने अवसर प्राप्त भयो।
तर समयक्रममा सहकारी क्षेत्रमा पनि समस्या देखिन थाले। कमजोर नियमन, सुशासनको अभाव, अनियमित कर्जा प्रवाह र बचतकर्ताको रकम जोखिममा पर्ने घटनाले सहकारी क्षेत्रप्रति प्रश्न उठ्न थाले। यसले वित्तीय संस्थाको विकाससँगै प्रभावकारी नियमन र संस्थागत सुशासन कति आवश्यक छ भन्ने देखाएको छ।
बैंक तथा वित्तीय संस्था ऐन र नियमनको नयाँ व्यवस्था
बैंक तथा वित्तीय संस्थाहरूको संख्या बढ्दै जाँदा तिनलाई व्यवस्थित रूपमा सञ्चालन र नियमन गर्ने आवश्यकता पनि बढ्यो।
वि.सं. २०६३ मा बैंक तथा वित्तीय संस्थासम्बन्धी ऐन (बाफिया) जारी भयो। यसले बैंक तथा वित्तीय संस्थाको सञ्चालन, वर्गीकरण र नियमनका लागि साझा कानुनी आधार तयार गर्यो। पछि वि.सं. २०७३ मा नयाँ बाफिया जारी गरियो।
बैंकिङ क्षेत्रमा पुँजी वृद्धि, संस्थागत सुशासन, जोखिम व्यवस्थापन, कर्जा वर्गीकरण र वित्तीय पारदर्शिताका विषयले प्राथमिकता पाउन थाले।
नेपाल राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाको नियमन र सुपरिवेक्षणलाई थप प्रभावकारी बनाउने प्रयास गर्यो। वित्तीय संस्थाको संख्या बढ्नु मात्र पर्याप्त नहुने र तिनको वित्तीय स्वास्थ्य तथा सुशासन पनि बलियो हुनुपर्ने मान्यता स्थापित हुँदै गयो।
मर्जरको लहर : संख्या घट्यो, संस्थागत आकार बढ्यो
नेपालको बैंकिङ इतिहासमा मर्जर तथा प्राप्तिको नीति अर्को महत्वपूर्ण अध्याय हो।
बैंक तथा वित्तीय संस्थाको संख्या धेरै हुँदा नियमन, सञ्चालन खर्च र संस्थागत क्षमता व्यवस्थापनमा चुनौती देखिन थालेको थियो। यसैलाई ध्यानमा राखेर राष्ट्र बैंकले मर्जर तथा प्राप्तिलाई प्रोत्साहन गर्यो।
यसपछि धेरै विकास बैंक, वित्त कम्पनी र लघुवित्त संस्था एकआपसमा गाभिए। वाणिज्य बैंकहरूबीच पनि मर्जर तथा प्राप्तिको प्रक्रिया अघि बढ्यो।
यसले बैंक तथा वित्तीय संस्थाको संख्या घटाउँदै पुँजीगत आधार र संस्थागत आकार बढाउने प्रयास गर्यो। ठूलो पुँजी भएका संस्थाबाट अर्थतन्त्रका ठूला परियोजनामा लगानी गर्न सकिने अपेक्षा गरियो।
तर मर्जरको सफलता संख्या घट्नुमा मात्र निर्भर हुँदैन। संस्थागत संस्कृति, कर्मचारी व्यवस्थापन, प्रविधि एकीकरण, कर्जा गुणस्तर र ग्राहक सेवामा सुधार आउनु पनि उत्तिकै महत्वपूर्ण हुन्छ।
प्रविधिको विकास : कागजी बैंकिङबाट मोबाइल बैंकिङसम्म
नेपालको बैंकिङ यात्राको सबैभन्दा देखिने परिवर्तन प्रविधिमा आएको विकास हो।
कुनै समय बैंकमा खाता खोल्न, पैसा जम्मा गर्न वा निकाल्न बैंकको शाखामै पुग्नुपर्ने अवस्था थियो। चेक, भौचर र कागजी प्रक्रियामै निर्भर बैंकिङ सेवा क्रमशः कम्प्युटर प्रणालीमा रूपान्तरण भयो।
त्यसपछि एटीएम सेवा सुरु भयो। डेबिट तथा क्रेडिट कार्ड, इन्टरनेट बैंकिङ र मोबाइल बैंकिङ विस्तार हुँदै गए। ग्राहकले बैंकको शाखामा नपुगी आफ्नो खाताको विवरण हेर्न, रकम पठाउन र विभिन्न भुक्तानी गर्न सक्ने अवस्था बन्यो।
डिजिटल वालेट, क्यूआर भुक्तानी र अन्तरबैंक विद्युतीय भुक्तानी प्रणालीको विस्तारले नगदरहित कारोबारलाई थप प्रोत्साहन गर्यो।
आज मोबाइल फोनबाटै बैंकिङ कारोबार गर्न सकिने अवस्था छ। विद्युत्, खानेपानी, इन्टरनेट, टेलिफोनलगायतका बिल भुक्तानीदेखि सरकारी सेवा र विभिन्न व्यावसायिक कारोबारसम्म डिजिटल माध्यमबाट हुन थालेका छन्।
यसले बैंकिङ सेवालाई छिटो, सहज र पहुँचयोग्य बनाएको छ। बैंकिङ सेवा अब बैंकको शाखामा मात्र सीमित छैन, नागरिकको हातमा रहेको मोबाइल फोन नै बैंकिङ कारोबारको माध्यम बनेको छ।
डिजिटल बैंकिङसँगै साइबर सुरक्षा र वित्तीय साक्षरताको चुनौती
प्रविधिले बैंकिङ सेवा सहज बनाएको छ। तर यससँगै नयाँ जोखिम पनि थपिएका छन्।
अनलाइन ठगी, फिसिङ, पासवर्ड चोरी, अनधिकृत कारोबार, डिजिटल वालेटको दुरुपयोग र व्यक्तिगत विवरणको चोरीजस्ता घटना वित्तीय क्षेत्रका चुनौती बनेका छन्।
डिजिटल बैंकिङ प्रयोग गर्ने नागरिकले प्रविधि मात्र जान्नु पर्याप्त छैन। आफ्नो पासवर्ड सुरक्षित राख्ने, ओटीपी कसैलाई नदिने, शंकास्पद लिंक नखोल्ने र डिजिटल कारोबारमा सतर्क रहने ज्ञान पनि आवश्यक छ।
यसैले वित्तीय साक्षरता अब बचत र ऋणको जानकारीमा मात्र सीमित रहन सक्दैन। डिजिटल वित्तीय साक्षरता, व्यवसाय साक्षरता र प्रविधिमा आधारित वित्तीय चेतना पनि उत्तिकै आवश्यक भएका छन्।
आगामी दिनमा कृत्रिम बुद्धिमत्ता (एआई), डिजिटल अर्थतन्त्र र नयाँ प्रविधिले बैंकिङ क्षेत्रलाई थप परिवर्तन गर्नेछन्। त्यसका लागि बैंक तथा वित्तीय संस्थाले प्रविधिमा लगानी गर्नुका साथै ग्राहकको सुरक्षा र वित्तीय ज्ञानमा पनि ध्यान दिनुपर्नेछ।
९० वर्षको बैंकिङ यात्रा : उपलब्धिसँगै चुनौती पनि
नेपालको बैंकिङ क्षेत्रले ९० वर्षको अवधिमा उल्लेखनीय परिवर्तन गरेको छ। एउटा औपचारिक बैंकबाट सुरु भएको यात्रा आज विभिन्न प्रकृतिका बैंक तथा वित्तीय संस्थाहरूको विस्तृत सञ्जालमा परिणत भएको छ।
बैंकिङ क्षेत्रले निक्षेप संकलन, कर्जा प्रवाह, उद्योग तथा व्यापारको विकास, कृषि क्षेत्रको वित्तीयकरण, वैदेशिक व्यापार, रेमिट्यान्स र भुक्तानी प्रणालीमा महत्वपूर्ण योगदान पुर्याएको छ।
बैंक तथा वित्तीय संस्थाको विस्तारले नागरिकलाई बचत गर्ने, कर्जा लिने र आर्थिक गतिविधिमा सहभागी हुने अवसर दिएको छ। व्यवसाय सञ्चालन गर्न, उद्योग स्थापना गर्न र नयाँ उद्यम सुरु गर्न वित्तीय स्रोत उपलब्ध गराउने महत्वपूर्ण माध्यम बैंकिङ क्षेत्र बनेको छ।
तर यो यात्रामा चुनौती पनि कम छैनन्।
खराब कर्जाको समस्या, ऋणीको कमजोर वित्तीय अवस्था, बैंक तथा व्यवसायीबीचको सम्बन्ध, कर्जा लगानीको गुणस्तर, संस्थागत सुशासन र वित्तीय अपराध नियन्त्रण अझै महत्वपूर्ण चुनौतीका रूपमा छन्।
बैंकमा निक्षेप बढ्नु मात्र पर्याप्त हुँदैन। संकलित निक्षेप उत्पादनमूलक क्षेत्रमा कति परिचालन भयो, कर्जाबाट कति रोजगारी सिर्जना भयो र त्यसले देशको अर्थतन्त्रमा कति योगदान पुर्यायो भन्ने प्रश्न पनि महत्वपूर्ण छ।
विशेषगरी कृषि, उद्योग, पर्यटन, ऊर्जा, सूचना प्रविधि र साना तथा मझौला उद्यममा लगानी बढाउन बैंकिङ क्षेत्रले थप प्रभावकारी भूमिका निर्वाह गर्नुपर्ने देखिन्छ।
अबको बैंकिङ यात्रा : प्रविधि, उत्पादन र समावेशी अर्थतन्त्र
नेपालको बैंकिङ क्षेत्र अब नयाँ चरणमा प्रवेश गर्दैछ। आगामी दिनमा बैंकिङ सेवाको प्रतिस्पर्धा केवल शाखा विस्तार र निक्षेप संकलनमा सीमित रहने छैन। प्रविधि, सेवा गुणस्तर, ग्राहकको विश्वास, साइबर सुरक्षा र उत्पादनमूलक लगानी यसको सफलताका आधार बन्नेछन्।
किसान, साना उद्यमी, महिला उद्यमी, युवा व्यवसायी र ग्रामीण क्षेत्रका नागरिकसम्म सहज वित्तीय पहुँच पुर्याउनु आवश्यक छ। बैंकको कर्जा उत्पादन, रोजगारी र उद्यमशीलता बढाउने क्षेत्रमा परिचालन हुनुपर्छ।
त्यसका लागि वित्तीय साक्षरता र व्यवसाय साक्षरतालाई पनि सँगसँगै अघि बढाउनुपर्नेछ। नागरिकले बचत गर्न मात्र होइन, ऋणको सही उपयोग गर्न, व्यवसाय सञ्चालन गर्न, लगानीको जोखिम बुझ्न र आर्थिक निर्णय लिन सक्ने क्षमता विकास गर्नुपर्छ।
बैंकिङ क्षेत्रको वास्तविक सफलता बैंकको नाफा, पुँजी र शाखा संख्याले मात्र मापन हुँदैन। यसले देशको उत्पादन, रोजगारी, उद्यमशीलता र सर्वसाधारणको जीवनस्तरमा कति सकारात्मक परिवर्तन ल्यायो भन्ने आधारमा पनि मूल्यांकन हुनुपर्छ।
एउटा बैंकको स्थापना, एउटा युगको सुरुवात
नेपाल बैंक लिमिटेडको स्थापना एउटा संस्थाको जन्म मात्र थिएन। त्यो नेपालको आधुनिक बैंकिङ इतिहासको सुरुवात थियो।
साहु-महाजनको कारोबारबाट सुरु भएको वित्तीय यात्राले संस्थागत बैंकिङको स्वरूप लियो। नेपाल राष्ट्र बैंक स्थापना भयो। सरकारी बैंकहरू आए। निजी क्षेत्र प्रवेश गर्यो। विकास बैंक, वित्त कम्पनी र लघुवित्त संस्थाहरू विस्तार भए। सहकारी क्षेत्रले पनि वित्तीय पहुँच विस्तारमा भूमिका खेल्यो। अहिले प्रविधिले बैंकिङ सेवालाई नागरिकको हातहातमा पुर्याएको छ।
नेपाल बैंक लिमिटेडले ९०औँ वर्षमा प्रवेश गरिरहँदा यसको इतिहास एउटा संस्थाको मात्र इतिहास होइन, नेपालको आर्थिक विकाससँग जोडिएको इतिहास हो।
९० वर्षअघि नेपालमा आधुनिक बैंकिङको ढोका खोल्ने नेपाल बैंक लिमिटेड आज पनि नेपालको वित्तीय प्रणालीको ऐतिहासिक संस्थाका रूपमा उभिएको छ। त्यसले सुरु गरेको यात्रालाई अब उत्पादन, उद्यमशीलता, प्रविधि र समावेशी आर्थिक विकाससँग जोडेर अघि बढाउनु नै नेपालको बैंकिङ क्षेत्रको आगामी जिम्मेवारी हो।