

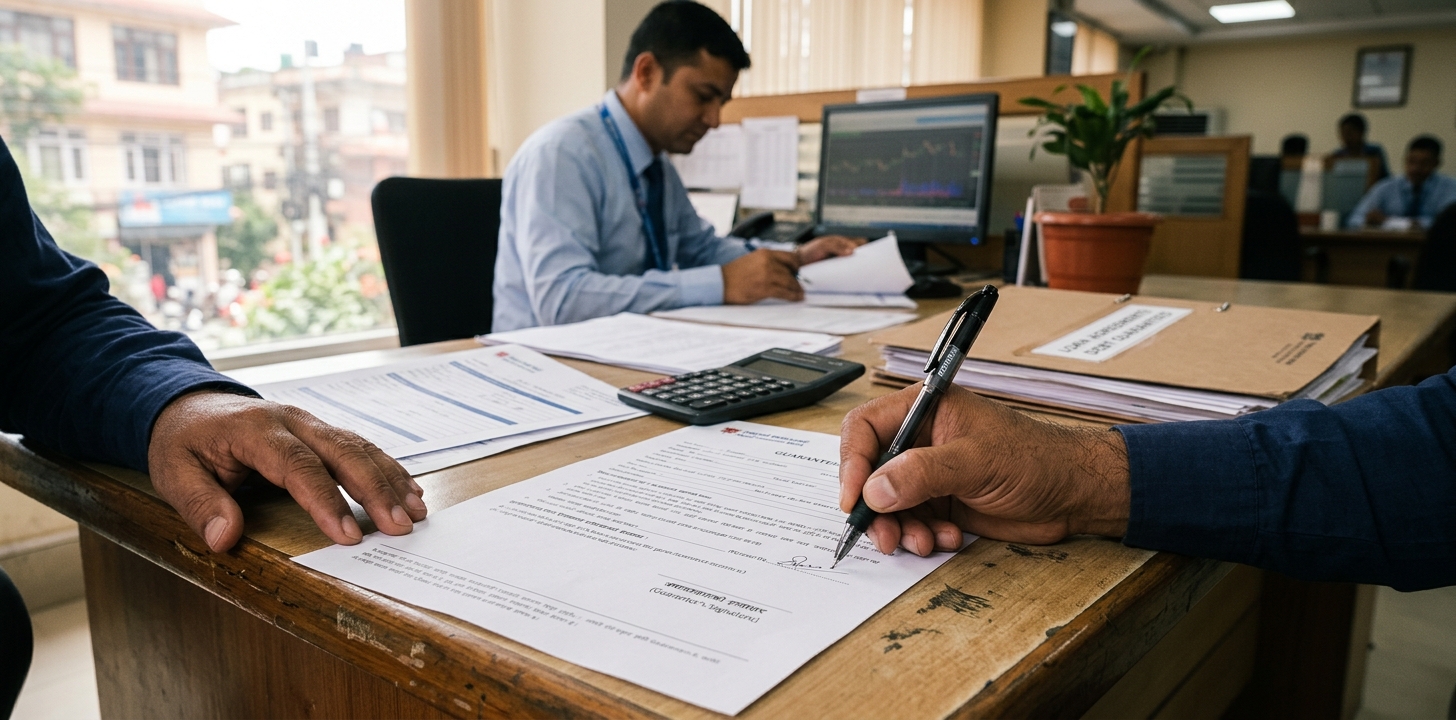
बैंकिङ खबर / बैंक तथा वित्तीय संस्थाबाट ऋण लिन जमानत बस्ने चलन सामान्य छ । आफन्त, साथीभाइ वा व्यावसायिक साझेदारलाई ऋण उपलब्ध गराउन सहयोग गर्ने उद्देश्यले धेरैले जमानत बस्ने निर्णय गर्छन् । तर, जमानत बस्दा हस्ताक्षर गरेको कागजातले भविष्यमा कस्तो आर्थिक दायित्व सिर्जना गर्न सक्छ भन्ने विषयमा भने सबैले पर्याप्त ध्यान दिएको पाइँदैन ।
जमानत बस्नु केवल ऋण लिनेलाई सहयोग गर्नु मात्र होइन । ऋणीले सम्झौताअनुसार ऋण तिर्न नसकेको अवस्थामा जमानतकर्तामाथि समेत आर्थिक दायित्व आउन सक्ने कानुनी प्रतिबद्धता हो । त्यसैले ऋण लिनेलाई विश्वास गरेर वा पारिवारिक तथा सामाजिक सम्बन्धका आधारमा मात्र जमानत बस्नु जोखिमपूर्ण हुन सक्छ ।
ऋणीले ऋण नतिरे जमानतकर्ताको दायित्व के हुन्छ?
बैंकबाट ऋण लिएको व्यक्तिले तोकिएको समयभित्र साँवा, ब्याज तथा सम्झौताअनुसार लाग्ने अन्य रकम भुक्तानी नगरेमा बैंकले ऋण असुलीका लागि आवश्यक प्रक्रिया अघि बढाउन सक्छ । यस्तो अवस्थामा ऋण सम्झौता र जमानतसम्बन्धी लिखतका सर्तअनुसार जमानतकर्ताको दायित्व पनि सक्रिय हुन सक्छ ।
मुलुकी देवानी संहिताअनुसार जमानतसम्बन्धी दायित्व लिखत र त्यसमा उल्लेख गरिएका सर्तसँग जोडिएको हुन्छ । सामान्यतः मुख्य ऋणीले आफ्नो दायित्व पूरा नगरेपछि जमानतकर्ताको जिम्मेवारीको प्रश्न उठ्छ । त्यसैले आफूले केका लागि, कति रकमसम्म र कस्ता सर्तमा जमानत दिएको हो भन्ने कुरा बुझ्नु अत्यन्त आवश्यक हुन्छ । जमानतकर्ताको दायित्व प्रत्येक अवस्थामा एउटै हुँदैन । ऋण सम्झौता, जमानत लिखत, ऋणको प्रकृति र लागू कानुनी व्यवस्थाले त्यसको सीमा निर्धारण गर्न सक्छन् । त्यसैले जमानत बसेकै कारण सबै ऋणमा स्वतः समान दायित्व लाग्छ भन्ने बुझाइ सही हुँदैन ।
बैंकले जमानतकर्ताको सम्पत्ति रोक्का वा लिलाम गर्न सक्छ?
ऋणीले ऋण नतिरेपछि जमानतकर्ताको सम्पत्ति स्वतः जफत वा लिलाम हुन्छ भन्ने बुझाइ पूर्णतः सही होइन । तर, जमानतकर्ताले दिएको प्रतिबद्धता र लागू कानुनी प्रक्रियाका आधारमा बैंकले ऋण असुलीका लागि जमानतकर्ताविरुद्ध पनि प्रक्रिया अघि बढाउन सक्ने अवस्था रहन्छ । यदि जमानतकर्ताले आफ्नो सम्पत्ति धितो राखेको छ भने त्यस सम्पत्तिमा ऋण असुलीसम्बन्धी जोखिम रहन सक्छ । त्यस्तै, जमानत लिखतले जमानतकर्तामाथि व्यक्तिगत दायित्व सिर्जना गरेको अवस्थामा ऋण असुलीका अन्य कानुनी प्रक्रिया पनि आकर्षित हुन सक्छन् ।
यसको अर्थ, अरूको ऋणका लागि जमानत बस्दा आफ्नो घरजग्गा, बचत वा अन्य सम्पत्ति जोखिममुक्त रहन्छ भन्ने ग्यारेन्टी हुँदैन । यद्यपि, बैंकले के कदम चाल्न सक्छ भन्ने कुरा जमानतको प्रकार, सम्झौताका सर्त र कानुनी प्रक्रियामा निर्भर गर्छ ।
ऋणीले नतिरेपछि जमानतकर्ता कालोसूचीमा पर्छ?
ऋणीले ऋण नतिर्नेबित्तिकै जमानतकर्ता स्वतः कालोसूचीमा पर्ने निष्कर्ष निकाल्नु उचित हुँदैन । कालोसूचीसम्बन्धी व्यवस्था, बैंक तथा वित्तीय संस्थाको प्रक्रिया र नेपाल राष्ट्र बैंकका लागू निर्देशनअनुसार आवश्यक प्रक्रिया पूरा गर्नुपर्ने हुन्छ । जमानतकर्तालाई कालोसूचीमा राख्ने विषयमा ऋण असुलीको अवस्था, धितोबाट असुल हुन सक्ने रकम, बाँकी दायित्व र सम्बन्धित नियमले तोकेको प्रक्रिया महत्त्वपूर्ण हुन्छन् । लागू व्यवस्थाअनुसार मुख्य ऋणीको धितोबाट असुलीको प्रक्रिया अघि बढेपछि पनि रकम अपुग भएमा जमानतकर्ताको बाँकी दायित्वको प्रश्न उठ्न सक्छ ।
यस्तो अवस्थामा सम्बन्धित निर्देशनले तोकेको सूचना तथा भुक्तानीको समयसीमा पालना गर्नुपर्ने हुन सक्छ । त्यसैले जमानतकर्ता कालोसूचीमा पर्नै पर्दैन वा ऋणीले ऋण नतिरेपछि तुरुन्तै कालोसूचीमा पर्छ भन्ने दुवै बुझाइबाट बच्नुपर्छ । आफ्नो अवस्थाबारे बैंकसँग लिखित जानकारी लिनु र आवश्यक परे कानुनी परामर्श लिनु उचित हुन्छ ।
जमानत बस्नुअघि के कुरामा ध्यान दिने?
जमानत बस्नुअघि सबैभन्दा पहिले ऋण लिन लागेको व्यक्तिको आम्दानी, नियमित भुक्तानी गर्ने क्षमता, व्यवसायको अवस्था र विगतको वित्तीय व्यवहारबारे बुझ्नुपर्छ । व्यक्तिगत सम्बन्ध राम्रो हुनु र ऋण तिर्न सक्ने आर्थिक क्षमता हुनु फरक विषय हुन् । त्यसपछि बैंकले उपलब्ध गराएको ऋणसम्बन्धी कागजात र जमानत लिखत ध्यानपूर्वक पढ्नुपर्छ । आफूले कति रकमसम्मको दायित्व स्वीकार गरेको हो, ब्याज तथा अन्य शुल्कसमेत समेटिन्छन् कि समेटिँदैनन्, जमानतको अवधि कति हो र ऋणीले भुक्तानी नगरेमा आफूविरुद्ध कस्तो प्रक्रिया अघि बढ्न सक्छ भन्ने कुरा स्पष्ट बुझ्नुपर्छ ।
कागजात नपढी, खाली ठाउँमा हस्ताक्षर गरेर वा बैंकका कर्मचारी तथा ऋणीले मौखिक रूपमा दिएको आश्वासनमा मात्र भर परेर जमानत बस्नु जोखिमपूर्ण हुन्छ । आवश्यक परे हस्ताक्षर गर्नुअघि कानुन व्यवसायी वा वित्तीय परामर्शदातासँग सल्लाह लिनुपर्छ । जमानत बस्ने निर्णय गर्दा आफूले सम्भावित दायित्व धान्न सक्ने अवस्था छ कि छैन भन्ने विषयमा पनि विचार गर्नुपर्छ ।
ऋणीले किस्ता तिर्न छाडेमा जमानतकर्ताले के गर्ने?
ऋणीले किस्ता तिर्न छाडेको जानकारी पाएपछि जमानतकर्ताले समस्यालाई बेवास्ता गर्नु हुँदैन । सबैभन्दा पहिले सम्बन्धित बैंकसँग सम्पर्क गरी ऋणको बाँकी साँवा, ब्याज, भुक्तानीको अवस्था र आफूले स्वीकार गरेको जमानतको सर्तबारे लिखित विवरण माग्नुपर्छ । त्यसपछि ऋणीसँग भुक्तानीको वास्तविक अवस्था बुझेर बैंकसँग सम्भावित समाधानबारे छलफल गर्न सकिन्छ । ऋण पुनर्तालिकीकरण वा पुनर्संरचनाको सम्भावना भए पनि त्यो स्वतः प्राप्त हुने सुविधा होइन; बैंकको मूल्याङ्कन र लागू व्यवस्थाअनुसार निर्णय हुन्छ ।
यदि बैंकबाट सूचना, दाबी वा कानुनी कारबाहीसम्बन्धी पत्र प्राप्त भएको छ भने त्यसलाई बेवास्ता गर्नु हुँदैन । तोकिएको समयभित्र जवाफ दिनु, कागजात सुरक्षित राख्नु र आवश्यक परे कानुनी परामर्श लिनु महत्त्वपूर्ण हुन्छ । ऋणीले पछि पैसा तिर्छ भन्ने आशामा मात्र बस्दा समस्या थप जटिल बन्न सक्छ ।
जमानत बस्नु सहयोग मात्र होइन, आर्थिक जिम्मेवारी पनि हो
बैंकबाट ऋण लिन जमानत बस्दा ऋणीलाई वित्तीय पहुँच उपलब्ध गराउन सहयोग पुग्न सक्छ । तर, त्यस्तो सहयोगसँगै सम्भावित आर्थिक तथा कानुनी दायित्व पनि जोडिएको हुन्छ । ऋणीको आर्थिक अवस्था बिग्रिएमा वा उसले ऋण तिर्न नसकेमा त्यसको असर जमानतकर्तासम्म पुग्न सक्छ । त्यसैले जमानत बस्ने निर्णय भावनात्मक दबाब, सामाजिक सम्बन्ध वा मौखिक विश्वासका आधारमा मात्र गर्नु हुँदैन । कागजातका सर्त बुझ्ने, आफ्नो दायित्वको सीमा स्पष्ट गर्ने र जोखिम मूल्याङ्कन गर्ने बानीले भविष्यमा हुन सक्ने आर्थिक समस्याबाट जोगिन मद्दत गर्छ ।
निष्कर्षमा, अरूका लागि जमानत बस्नुअघि एउटा प्रश्न आफैँलाई सोध्नुपर्छ—ऋणीले ऋण तिर्न सकेन भने त्यसबाट उत्पन्न हुने दायित्व पूरा गर्न म तयार छु ? यसको स्पष्ट उत्तर र जोखिमको यथार्थ मूल्याङ्कन नगरी जमानतमा हस्ताक्षर गर्नु उचित हुँदैन ।