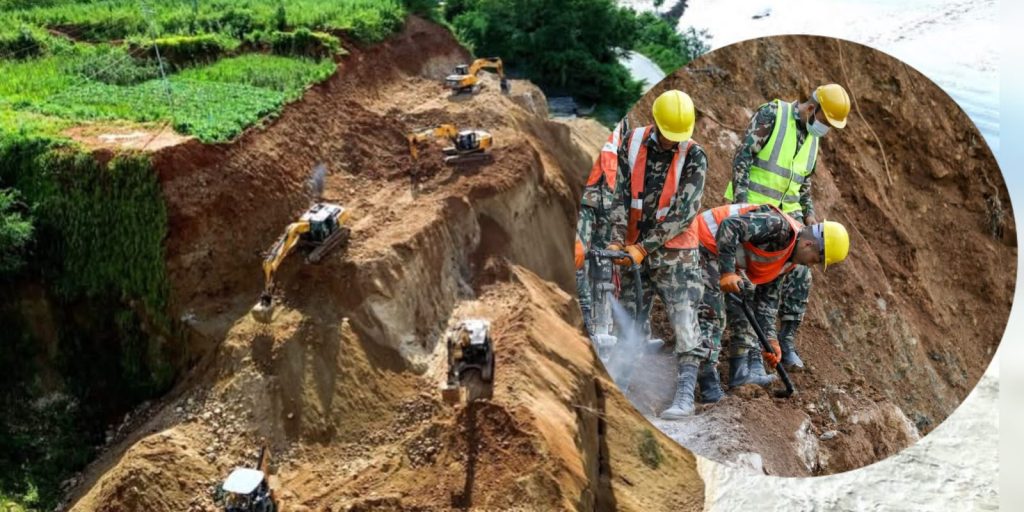

 बैंकिङ खबर / रसुवामा भदौ १० गते आएको विनाशकारी बाढी तथा पहिरोको प्रत्यक्ष असर जलविद्युत आयोजनादेखि बीमा कम्पनीसम्म देखिन थालेको छ। बाढीका कारण जलविद्युत आयोजना, विद्युत् प्रसारण संरचना तथा अन्य भौतिक पूर्वाधारमा ठूलो क्षति पुगेपछि सम्बन्धित कम्पनीको आम्दानी, कर्जा तिर्ने क्षमता र नाफामा दबाब पर्न सक्ने देखिएको छ। यता, क्षतिग्रस्त संरचना तथा सम्पत्तिसँग सम्बन्धित बीमा दाबी बढ्ने सम्भावनाले निर्जीवन बीमा कम्पनीको नाफामा समेत असर पर्न सक्ने जोखिम देखिएको छ।
विपद्को वित्तीय प्रभाव कति गहिरो हुन्छ भन्ने अझै पूर्ण रूपमा स्पष्ट नभए पनि क्रेडिट रेटिङ एजेन्सीहरूले प्रभावित कम्पनीहरूको वित्तीय अवस्था र सम्भावित नोक्सानीको पुनरावलोकन सुरु गरेका छन्। इक्रा नेपाल र केयर रेटिङ्स नेपालले बाढीबाट प्रभावित जलविद्युत तथा बीमा कम्पनीहरूको जोखिम मूल्यांकन गर्दै केही कम्पनीलाई ‘नकारात्मक असरको निगरानी’ तथा ‘क्रेडिट वाच’ मा राखेका छन्। यसले बाढीको असर भौतिक संरचनामा मात्र सीमित नरही कम्पनीहरूको वित्तीय विवरण, आम्दानी, कर्जा सेवा क्षमता, बीमा दायित्व र अन्ततः नाफासम्म पुग्न सक्ने संकेत गरेको छ।
पुनर्बीमा कम्पनीको रेटिङ घट्यो
बाढीपछि बीमा क्षेत्रमा सबैभन्दा प्रत्यक्ष असर नेपाल पुनर्बीमा कम्पनीमा देखिएको छ। इक्रा नेपालले कम्पनीको ‘ए’ रेटिङलाई घटाएर ‘ए माइनस’ कायम गरेको छ। साथै, कम्पनीलाई नकारात्मक असरको निगरानीमा राखिएको छ।
कम्पनीको पुँजीगत आधारमा यसअघि नै दबाब रहेको अवस्थामा नयाँ विपद्का कारण बीमा दाबी बढ्न सक्ने र विद्यमान विपद् बीमा सुरक्षण पर्याप्त नहुन सक्ने जोखिमलाई रेटिङ घटाउनुको मुख्य आधार मानिएको छ।
विपद्बाट जलविद्युत आयोजना, पूर्वाधार, सवारीसाधन तथा अन्य सम्पत्तिमा भएको क्षतिको दाबी बढ्दा त्यसको केही हिस्सा पुनर्बीमा कम्पनीको दायित्वमा समेत आउन सक्छ। दाबीको वास्तविक आकार र कम्पनीले व्यहोर्नुपर्ने दायित्व बढ्दै गएमा त्यसले आम्दानी र नाफामा दबाब पार्न सक्छ।
निर्जीवन बीमा कम्पनीमा दाबीको भार बढ्ने
इक्राले शिखर इन्स्योरेन्सको ‘डबल ए माइनस’ रेटिङलाई विकासोन्मुख असरको निगरानीमा राखेको छ। कम्पनीको आफ्नै जोखिम बहन क्षमता तुलनात्मक रूपमा कम भए पनि विभिन्न जोखिम समेट्ने विपद् बीमा सुरक्षण रहेकाले तत्काल रेटिङ घटाइएको छैन।
त्यसैगरी, सगरमाथा लुम्बिनी इन्स्योरेन्स र सिद्धार्थ प्रिमियर इन्स्योरेन्सको ‘ए’, एनएलजी इन्स्योरेन्स र हिमालयन एभरेष्ट इन्स्योरेन्सको ‘ए माइनस’ तथा युनाइटेड अजोड इन्स्योरेन्सको ‘ट्रिपल बी प्लस’ रेटिङलाई नकारात्मक असरको निगरानीमा राखिएको छ।
विपद् बीमा सुरक्षणले मोटर तथा मरिन क्षेत्रका सबै जोखिम समेट्न नसक्ने भएकाले प्रभावित क्षेत्रमा रहेका ठूलो संख्याका साना दाबीको कुल भारले निर्जीवन बीमा कम्पनीको वित्तीय अवस्थामा दबाब पार्न सक्ने इक्राको आकलन छ। यसको अर्थ बाढीपछि बीमा कम्पनीमा दाबी बढ्नु मात्रै होइन, दाबी व्यवस्थापन तथा भुक्तानीका क्रममा हुने खर्च र जोखिम बहनको क्षमताले समेत आगामी वित्तीय परिणामलाई प्रभावित गर्न सक्नेछ।
हाइड्रोको उत्पादन र आम्दानीमै असर
बाढीको सबैभन्दा प्रत्यक्ष असर जलविद्युत क्षेत्रमा परेको छ। प्रभावित क्षेत्रमा सञ्चालनमा रहेका तथा निर्माणाधीन जलविद्युत आयोजनाका संरचनामा क्षति पुगेपछि विद्युत् उत्पादन, प्रसारण र आयोजना निर्माणको समयतालिकामा असर परेको छ।
त्रिशूली ३बी हब सबस्टेशन तथा प्रसारण लाइनमा भएको क्षतिले उत्पादित विद्युत् प्रसारण गर्न समस्या सिर्जना गरेको छ। प्रसारण संरचनामा आएको अवरोधले आयोजना आफैंमा ठूलो क्षति नभए पनि उत्पादन बन्द गर्नुपर्ने अवस्था आउन सक्छ। यस्तो अवस्थामा जलविद्युत कम्पनीको विद्युत् बिक्रीबाट हुने आम्दानी घट्ने र कर्जा तिर्ने क्षमतामा दबाब पर्न सक्छ। निर्माणाधीन ३७ मेगावाटको माथिल्लो त्रिशूली ३बी आयोजनाको प्रवर्द्धक त्रिशूली जलविद्युत कम्पनीलाई इक्राले नकारात्मक असरको निगरानीमा राखेको छ। आयोजनाका संरचनामा बाढीबाट ठूलो क्षति पुगेपछि कम्पनीको कर्जा तथा वित्तीय जोखिम बढ्न सक्ने आकलन गरिएको छ।
त्यस्तै, इनर्जी डेभलपमेन्ट कम्पनीका संरचनामा समेत व्यापक क्षति पुगेपछि कम्पनीलाई नकारात्मक असरको निगरानीमा राखिएको छ। कम्पनीले यसअघि दीर्घकालीन कर्जाका लागि ‘डबल बी’ र अल्पकालीन कर्जाका लागि ‘एफोर प्लस’ रेटिङ पाएको थियो।
मैलुङ खोलाको रेटिङ पनि नकारात्मक वाचमा
केयर रेटिङ्स नेपालले पनि रसुवा बाढीपछि मैलुङ खोला र माथिल्लो मैलुङ खोला जलविद्युत आयोजनाको वित्तीय जोखिम पुनरावलोकन गरेको छ।
५ मेगावाट क्षमताको मैलुङ खोला जलविद्युत आयोजनाको विद्युत् गृह तथा पेनस्टक पाइपमा बाढीले क्षति पुर्याएपछि कम्पनीको ‘बी प्लस’ इस्युअर रेटिङलाई नकारात्मक असरको क्रेडिट वाचमा राखिएको छ।
कम्पनीले बीमा दाबीको प्रक्रिया अघि बढाए पनि आयोजना पुनः सञ्चालनमा आउन लाग्ने समय, पुनर्निर्माण लागत र त्यसको आर्थिक प्रभाव अझै स्पष्ट नभएकाले रेटिङ निगरानीमा राखिएको हो। १४.३ मेगावाट क्षमताको माथिल्लो मैलुङ खोला जलविद्युतको ‘डबल बी प्लस’ इस्युअर रेटिङ, २ अर्ब ३० करोड २५ लाख रुपैयाँको दीर्घकालीन बैंकिङ सुविधा रेटिङ ‘बीबी प्लस’ तथा ९ करोड रुपैयाँको अल्पकालीन बैंकिङ सुविधा रेटिङ ‘एफोर प्लस’ लाई पनि नकारात्मक असरको क्रेडिट वाचमा राखिएको छ।
यस आयोजनाको आफ्नै संरचनामा ठूलो क्षति नपुगे पनि त्रिशूली ३बी हब सबस्टेशन तथा प्रसारण लाइनमा भएको क्षतिका कारण उत्पादित विद्युत् प्रसारण गर्न नसक्दा उत्पादन रोकिएको छ। यसले जलविद्युत कम्पनीको जोखिम केवल आयोजना संरचनाको क्षतिमा मात्र नभई प्रसारण प्रणालीमा निर्भर आम्दानीसम्म फैलिएको देखाएको छ।
बैंकको नाफामा पनि अप्रत्यक्ष दबाब
बाढीबाट बैंकहरूको आफ्नै भौतिक संरचनामा क्षति पुगेको भए पनि तत्काल बैंकहरूको रेटिङमा परिवर्तन गरिएको छैन। स्ट्यान्डर्ड चार्टर्ड, नेपाल एसबिआई, नबिल, नेपाल बैंक, ग्लोबल आइएमई, नेपाल इन्भेष्टमेन्ट मेगा, एनएमबी, सानिमा, माछापुच्छ्रे, सिद्धार्थ, सिटिजन्स र कुमारी बैंकलगायतका वाणिज्य बैंकहरूको रेटिङ यथावत् राखिएको छ।
विकास बैंकतर्फ गरिमा, साइन रेसुङ्गा, महालक्ष्मी, लुम्बिनी र सांग्रिला डेभलपमेन्ट बैंकको रेटिङमा पनि तत्काल कुनै परिवर्तन गरिएको छैन।
तर बैंकहरूको जोखिम पूर्ण रूपमा टरेको भने होइन। बाढीबाट प्रभावित जलविद्युत आयोजना, व्यवसाय तथा अन्य ऋणीले समयमा कर्जा तिर्न नसक्ने अवस्था आएमा बैंकको कर्जा गुणस्तरमा असर पर्न सक्छ। प्रभावित क्षेत्रका साना तथा मझौला व्यवसाय, पर्यटन व्यवसाय र लघुवित्तका ऋणीमा परेको असरका कारण निष्क्रिय कर्जा बढ्ने जोखिमसमेत रहेको रेटिङ एजेन्सीहरूले औंल्याएका छन्।
नेपाल राष्ट्र बैंकबाट प्रभावित ऋणी तथा जलविद्युत आयोजनाका लागि कर्जा पुनर्संरचना तथा अन्य नियामकीय सहुलियत उपलब्ध हुने अपेक्षाले तत्काल बैंकहरूको सम्पत्तिको गुणस्तरमा ठूलो असर नपर्ने आकलन गरिएको छ। तर विपद्को असर लामो समयसम्म रह्यो र ऋणीको नगद प्रवाहमा सुधार आएन भने बैंकको नाफामा भने दबाब बढ्न सक्छ।
निष्क्रिय कर्जा बढ्दा बैंकले थप कर्जा नोक्सानी व्यवस्था गर्नुपर्ने हुन्छ। त्यसले सञ्चालन नाफा तथा वितरणयोग्य नाफामा समेत असर पार्न सक्छ। त्यसैले अहिले बैंकको रेटिङ यथावत् रहे पनि प्रभावित क्षेत्रका ऋणीको कर्जा भुक्तानी अवस्था आगामी दिनमा बैंकहरूको वित्तीय स्वास्थ्यका लागि महत्वपूर्ण बन्नेछ।
जीवन बीमामा तत्काल ठूलो असर नपर्ने
जीवन बीमा कम्पनीतर्फ भने तत्काल ठूलो वित्तीय असर देखिने सम्भावना कम रहेको इक्राको निष्कर्ष छ। नेपाल लाइफ, एलआइसी नेपाल, सिटिजन लाइफ र प्रभु महालक्ष्मी लाइफको रेटिङमा तत्काल कुनै परिवर्तन गरिएको छैन। त्यस्तै, क्रेस्ट माइक्रो लाइफ र लिबर्टी माइक्रो लाइफको रेटिङ पनि यथावत् राखिएको छ। जीवन बीमा कम्पनीहरूले निश्चित सीमाभन्दा माथिको मृत्यु दायित्वका लागि पुनर्बीमा सुरक्षण लिने भएकाले पछिल्लो विपद्को प्रत्यक्ष वित्तीय असर तुलनात्मक रूपमा सीमित रहने आकलन गरिएको छ।
नेपाल विद्युत् प्राधिकरणको रेटिङ भने यथावत्
बाढीबाट विद्युत् क्षेत्रमा ठूलो क्षति पुगे पनि नेपाल विद्युत् प्राधिकरणको ‘डबल ए प्लस’ रेटिङ भने यथावत् राखिएको छ। प्राधिकरणका केही संरचनामा क्षति पुगे पनि ठूलो खुद सम्पत्ति तथा अधिकांश संरचनामा रहेको बीमा सुरक्षणका कारण समग्र वित्तीय जोखिम नियन्त्रणमै रहने इक्राको आकलन छ।
यसले व्यक्तिगत जलविद्युत कम्पनी र ठूलो पूर्वाधार तथा सम्पत्ति आधार भएको संस्थाबीच विपद्पछिको जोखिम बहन क्षमतामा रहेको फरकसमेत देखाएको छ।
बाढीको असर नाफासम्म पुग्ने जोखिम
रसुवा बाढीको तत्कालीन असर भौतिक संरचनामा देखिए पनि यसको दोस्रो चरणको प्रभाव कम्पनीहरूको वित्तीय विवरणमा देखिन सक्नेछ। जलविद्युत कम्पनीका लागि उत्पादन रोकिनु वा प्रसारण हुन नसक्नु भनेको आम्दानीमा कमी आउनु हो। बीमा कम्पनीका लागि क्षतिपूर्ति दाबी बढ्नु भनेको दायित्व बढ्नु हो। बैंकका लागि प्रभावित ऋणीको कर्जा भुक्तानी क्षमता कमजोर हुनु भनेको निष्क्रिय कर्जा तथा कर्जा नोक्सानी व्यवस्थाको जोखिम बढ्नु हो।
यसरी एउटै प्राकृतिक विपद्को प्रभाव जलविद्युत, बीमा र बैंकिङ क्षेत्र हुँदै समग्र वित्तीय प्रणालीसम्म पुग्न सक्छ। विशेषगरी आयोजना पुनः सञ्चालनमा आउन लाग्ने समय, पुनर्निर्माण लागत, बीमा कम्पनीबाट प्राप्त हुने क्षतिपूर्ति, कम्पनीले आफैं व्यहोर्नुपर्ने नोक्सानी र बैंकको कर्जा पुनर्संरचनाको आवश्यकता आगामी दिनमा निर्णायक बन्ने देखिन्छ। रेटिङ एजेन्सीहरूले पनि प्रभावित आयोजनाको पुनर्निर्माणमा लाग्ने समय, बीमा दाबीबाट प्राप्त हुने रकम, कम्पनीले व्यहोर्नुपर्ने वास्तविक नोक्सानी, पुनर्निर्माण लागत तथा कर्जा पुनर्संरचनालगायतका विषयलाई निरन्तर मूल्यांकन गर्ने जनाएका छन्।