

 बैंकिङ खबर / बैंकमा पैसा जम्मा गरेर त्यसबाट ब्याज आम्दानी गर्ने सर्वसाधारणको अपेक्षा कमजोर हुँदै गएको देखिएको छ । बैंक तथा वित्तीय संस्थाले निक्षेपमा दिने ब्याजदर निरन्तर घटाउन थालेपछि लामो समयका लागि पैसा मुद्दती खातामा राख्ने निक्षेपकर्ताको आकर्षण घटेको हो । यसको प्रभाव बैंकहरूको निक्षेप संरचनामै देखिन थालेको छ ।
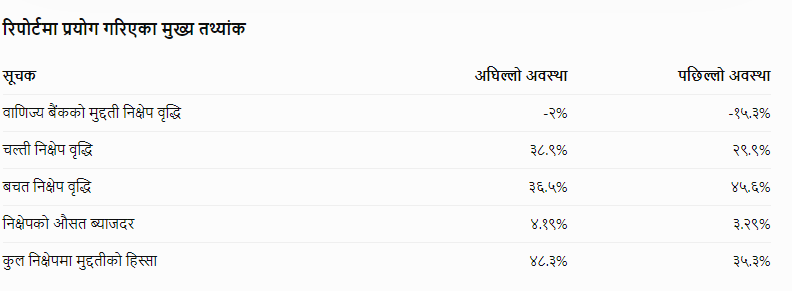
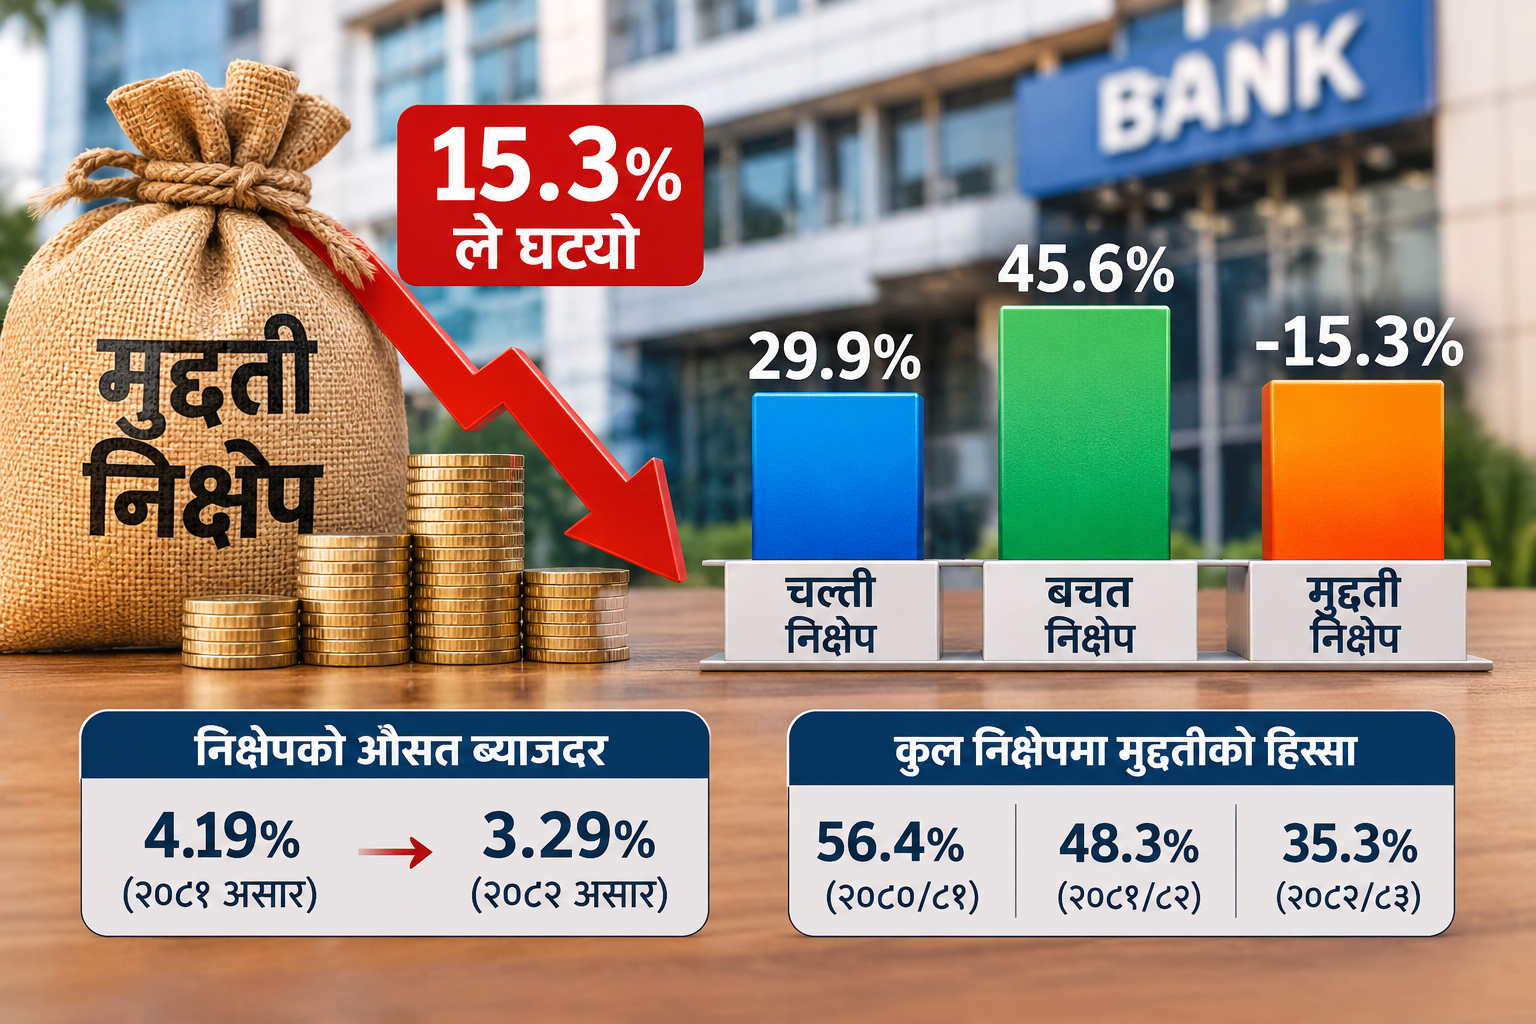
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ मा वाणिज्य बैंकहरूको मुद्दती निक्षेप १५.३ प्रतिशतले घटेको छ । तर यही अवधिमा चल्ती निक्षेप २९.९ प्रतिशत र बचत निक्षेप ४५.६ प्रतिशतले बढेको छ । यसले सर्वसाधारणले मुद्दती खातामा पैसा राख्नुभन्दा आवश्यक पर्दा झिक्न मिल्ने बचत खातामा रकम राख्न थालेको संकेत गर्छ ।
मुद्दती निक्षेप घट्नुको एउटा प्रमुख कारण बैंकहरूले उपलब्ध गराउने ब्याजदरमा आएको गिरावट हो । नेपाल राष्ट्र बैंकका अनुसार २०८२ असारमा वाणिज्य बैंकहरूको निक्षेपको भारित औसत ब्याजदर ४.१९ प्रतिशत रहेकोमा २०८३ असारमा घटेर ३.२९ प्रतिशतमा झरेको छ । अर्थात् एक वर्षको अवधिमा निक्षेपको औसत ब्याजदर ०.९० प्रतिशत बिन्दुले घटेको छ ।
बैंकमा पैसा राख्दा प्राप्त हुने ब्याज आम्दानी नै निक्षेपकर्ताका लागि मुख्य आकर्षण हुने गर्छ । तर ब्याजदर घट्दै जाँदा लामो समयसम्म पैसा बाँधेर राख्दा प्राप्त हुने प्रतिफल पनि कम हुन्छ । अझ बचत खातामा पाइने ब्याजदर र मुद्दती खातामा पाइने ब्याजदरबीचको अन्तर साँघुरिँदै जाँदा निक्षेपकर्ताले मुद्दती खातामा पैसा राख्नुपर्ने आवश्यकता कम महसुस गर्न थालेका छन् ।
यही कारण मुद्दती निक्षेपको अवधि पूरा भएपछि कतिपय निक्षेपकर्ताले पुनः मुद्दती खातामै रकम राख्नुभन्दा साधारण बचत खातामा राख्न थालेका छन् । यसले बैंकहरूको मुद्दती निक्षेप घटाउने र बचत निक्षेप बढाउने अवस्था सिर्जना गरेको छ ।
राष्ट्र बैंकको तथ्यांकले पनि निक्षेपको संरचनामा आएको परिवर्तनलाई पुष्टि गर्छ । आर्थिक वर्ष २०८०/८१ को अन्त्यमा बैंक तथा वित्तीय संस्थाको कुल निक्षेपमा मुद्दती निक्षेपको हिस्सा ५६.४ प्रतिशत थियो । २०८१/८२ मा यस्तो हिस्सा घटेर ४८.३ प्रतिशत र २०८२/८३ मा ३५.३ प्रतिशतमा झरेको छ । यसको विपरीत बचत निक्षेपको हिस्सा ३०.३ प्रतिशतबाट बढेर ४७ प्रतिशत पुगेको छ ।
 अर्कोतर्फ बैंकिङ प्रणालीमा पर्याप्त तरलता रहनु पनि ब्याजदर घट्नुको अर्को महत्वपूर्ण कारण हो । निरन्तर रेमिट्यान्स आप्रवाह, निक्षेप संकलनमा वृद्धि र कर्जाको अपेक्षित विस्तार हुन नसक्दा बैंकहरूमा लगानीयोग्य रकम पर्याप्त रहेको छ । यस्तो अवस्थामा नयाँ निक्षेप आकर्षित गर्न बैंकहरूबीच उच्च ब्याजदरको प्रतिस्पर्धा पनि कमजोर हुन्छ ।
नेपाल राष्ट्र बैंकका अनुसार आर्थिक वर्ष २०८२/८३ मा वाणिज्य बैंकहरूको कुल निक्षेप १४.६ प्रतिशतले बढेर ७४ खर्ब ८८ अर्ब १६ करोड रुपैयाँ पुगेको छ । तर सोही अवधिमा बैंकहरूको कर्जा तथा लगानी भने ४.२ प्रतिशतले मात्रै बढेको छ । निजी क्षेत्रमा प्रवाहित कर्जाको वृद्धिदरसमेत अघिल्लो वर्षको ८.६ प्रतिशतबाट घटेर ६.५ प्रतिशतमा सीमित भएको छ ।
यसले बैंकहरूमा निक्षेपको अभाव नभई संकलित रकमअनुसार कर्जा विस्तार हुन नसकेको अवस्था देखाउँछ । पर्याप्त तरलता र कमजोर कर्जा मागका कारण बैंकहरूलाई निक्षेपकर्तालाई उच्च ब्याज दिएर रकम आकर्षित गर्नुपर्ने दबाबसमेत कम भएको छ ।
यसैबीच, बैंकहरूले मंसिर महिनाका लागि पनि निक्षेपको ब्याजदरमा वृद्धि गरेका छैनन् । सञ्चालनमा रहेका २० वाणिज्य बैंकमध्ये ६ वटाले ब्याजदर घटाएका छन् भने १४ वटाले अघिल्लो महिनाकै दरलाई निरन्तरता दिएका छन् । कुनै पनि बैंकले ब्याजदर बढाएका छैनन् । व्यक्तिगत मुद्दती निक्षेपमा बैंकहरूले दिने अधिकतम ब्याजदरसमेत अधिकांश बैंकमा ४ प्रतिशतभन्दा कम रहेको छ ।
यसरी बैंकको ब्याजदर घट्दै जानु, बचत र मुद्दती निक्षेपको प्रतिफलबीचको अन्तर कम हुनु तथा बैंकिङ प्रणालीमा पर्याप्त तरलता रहनुले सर्वसाधारणको निक्षेप राख्ने व्यवहार परिवर्तन गरिरहेको देखिन्छ । बैंकमा पैसा राखेर निश्चित ब्याज आम्दानी गर्ने अपेक्षा राख्ने निक्षेपकर्ताका लागि अहिलेको घट्दो ब्याजदरले मुद्दती निक्षेपको आकर्षण कमजोर बनाएको छ ।
समग्रमा, बैंकमा निक्षेप घटेको भन्दा पनि निक्षेपकर्ताले पैसा राख्ने तरिका परिवर्तन गर्न थालेको देखिन्छ । ब्याजदरमा सुधार नआएमा मुद्दती निक्षेपको आकर्षण थप कमजोर हुन सक्ने र बैंकहरूको निक्षेप संरचनामा बचत तथा चल्ती खाताको हिस्सा बढ्दै जान सक्ने देखिन्छ ।