

कृषिमा जाने कर्जा घट्दै, वितरणमा काठमाडौंको वर्चस्व कायमै
बैंकिङ खबर / बागमती प्रदेशमा कृषि क्षेत्रमा प्रवाह हुने कर्जा घटेको छ। कृषि कर्जा वितरणमा भने काठमाडौं जिल्लाको वर्चस्व देखिएको छ। प्रदेशमा प्रवाह भएको कुल कृषि कर्जामध्ये आधाभन्दा बढी काठमाडौंमै केन्द्रित हुँदा अन्य जिल्लामा कृषि कर्जाको हिस्सा निकै कम देखिएको छ।
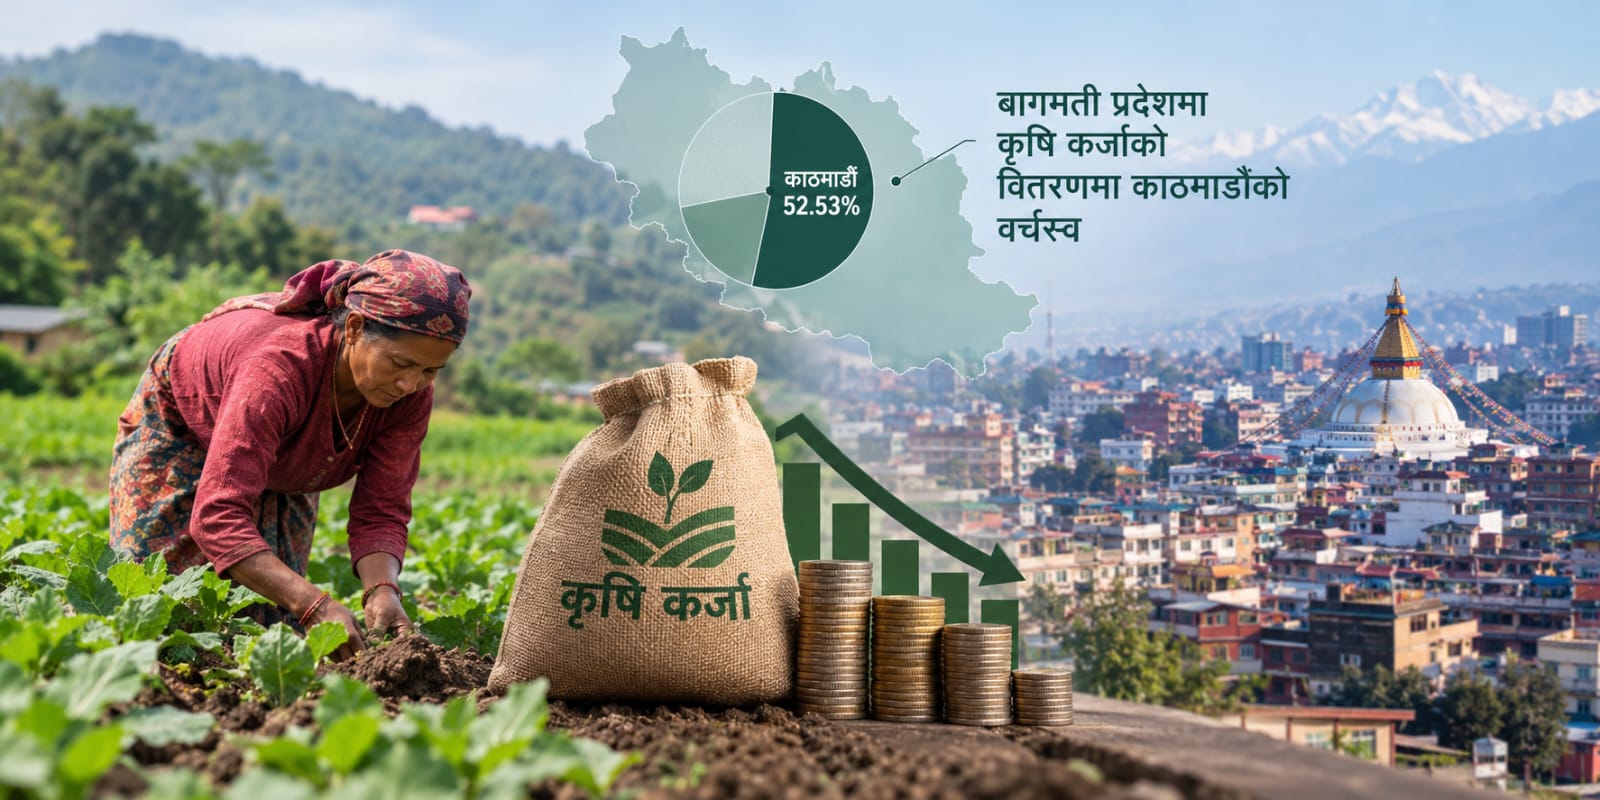
नेपाल राष्ट्र बैंकले सार्वजनिक गरेको ‘बागमती प्रदेशको आर्थिक गतिविधि अध्ययन वार्षिक प्रतिवेदन (आर्थिक वर्ष २०८२/८३)’ अनुसार २०८३ असार मसान्तसम्म बागमती प्रदेशमा प्रवाह भएको कुल कृषि कर्जामध्ये काठमाडौं जिल्लाको हिस्सा ५२.५३ प्रतिशत छ। अर्थात् प्रदेशमा कृषि क्षेत्रमा प्रवाह भएको प्रत्येक १०० रुपैयाँमध्ये करिब ५३ रुपैयाँ काठमाडौं जिल्लामा केन्द्रित भएको देखिन्छ।
काठमाडौंपछि चितवनमा सबैभन्दा बढी २१.७१ प्रतिशत कृषि कर्जा प्रवाह भएको छ। मकवानपुरमा ४.७६ प्रतिशत, काभ्रेपलाञ्चोकमा ४.१४ प्रतिशत र ललितपुरमा ४.०१ प्रतिशत कर्जा प्रवाह भएको राष्ट्र बैंकको तथ्यांक छ।
यसले कृषि कर्जाको वितरण केही जिल्लामा बढी केन्द्रित रहेको देखाउँछ। काठमाडौं र चितवनमा मात्रै प्रदेशको कुल कृषि कर्जाको ७४.२४ प्रतिशत हिस्सा पुगेको छ। बाँकी ११ जिल्लामा भने कुल कृषि कर्जाको करिब एक चौथाइ मात्रै प्रवाह भएको छ।
धेरै जिल्लामा कृषि कर्जाको हिस्सा न्यून
प्रदेशका अन्य जिल्लामा कृषि कर्जाको हिस्सा निकै कम देखिएको छ। धादिङमा ३.३७ प्रतिशत, नुवाकोटमा २.६५ प्रतिशत र भक्तपुरमा २.४१ प्रतिशत कर्जा प्रवाह भएको छ। सिन्धुलीमा १.५८ प्रतिशत कृषि कर्जा पुगेको छ।
त्यस्तै, रामेछापमा ०.५६ प्रतिशत, सिन्धुपाल्चोक र रसुवामा समान ०.५४ प्रतिशत तथा दोलखामा सबैभन्दा कम ०.३८ प्रतिशत कृषि कर्जा प्रवाह भएको छ।
तथ्यांकले प्रदेशभित्र कृषि कर्जाको पहुँच समान रूपमा विस्तार हुन नसकेको संकेत गर्छ। विशेषगरी ग्रामीण तथा कृषि उत्पादनमा सम्भावना भएका जिल्लामा कर्जाको हिस्सा न्यून देखिनुले कृषि वित्तको वितरण र पहुँचबारे थप अध्ययन गर्नुपर्ने देखाउँछ।
तर, कर्जाको हिस्सा कम हुँदैमा ती जिल्लामा कृषि उत्पादन वा सम्भावना पनि कम छ भन्ने निष्कर्ष निकाल्न मिल्दैन। कर्जाको वितरणलाई कृषि क्षेत्रमा सक्रिय व्यवसाय, लगानीको माग, परियोजनाको आकार, बैंकको शाखा सञ्जाल र ऋण लिन सक्ने क्षमताजस्ता पक्षसँग जोडेर हेर्न आवश्यक हुन्छ।
कृषि क्षेत्रमा जाने कर्जा नै घट्यो
कर्जा वितरणमा असमानतासँगै बागमती प्रदेशमा कृषि क्षेत्रमा जाने कुल कर्जा पनि घटेको छ। राष्ट्र बैंकको प्रतिवेदनअनुसार आर्थिक वर्ष २०८२/८३ मा कृषि क्षेत्रमा प्रवाह भएको कर्जा अघिल्लो वर्षको तुलनामा ०.९१ प्रतिशतले घटेको छ। अघिल्लो आर्थिक वर्षमा भने यस्तो कर्जा १.२० प्रतिशतले बढेको थियो।
यसले कृषि क्षेत्रमा कर्जा विस्तारको गति कमजोर भएको देखाउँछ। अघिल्लो वर्ष सामान्य वृद्धि भएको कृषि कर्जा पछिल्लो वर्ष ऋणात्मक अवस्थामा पुगेको छ। यद्यपि, कर्जा घट्नुको कारण ऋणको माग कम हुनु हो वा बैंक तथा वित्तीय संस्थाबाट कर्जा प्रवाह सुस्त हुनु हो भन्ने विषय प्रतिवेदनमा उपलब्ध यी तथ्यांकबाट मात्रै स्पष्ट हुँदैन।
कृषिमा लगानी विस्तार गर्नुपर्ने समयमा कर्जा घट्नुले कृषि व्यवसायको विस्तार, आधुनिकीकरण र व्यावसायिक उत्पादनमा वित्तीय स्रोतको उपलब्धताबारे प्रश्न उठाउँछ। कृषि क्षेत्रमा लगानी गर्न चाहने किसान तथा उद्यमीले सहज रूपमा कर्जा पाउन सकेका छन् कि छैनन् भन्ने विषय पनि महत्त्वपूर्ण हुन्छ।
काठमाडौंमा कर्जा केन्द्रित हुनुको अर्थ के?
काठमाडौंमा कृषि कर्जाको हिस्सा ५२.५३ प्रतिशत पुग्नु आफैंमा कृषि लगानीको असन्तुलनको संकेत हो। तर, यसलाई काठमाडौंमै सबैभन्दा बढी कृषि उत्पादन हुन्छ भन्ने प्रमाणका रूपमा लिन मिल्दैन। कृषि कर्जा प्रवाह भएको स्थान र वास्तविक कृषि उत्पादन भएको स्थानबीच पनि भिन्नता हुन सक्छ।
काठमाडौंमा ठूला कृषि व्यवसाय, व्यावसायिक फार्म, कृषि प्रशोधन तथा आपूर्ति शृंखलासँग सम्बन्धित व्यवसायमा ठूलो आकारको कर्जा गएको हुन सक्छ। तर, यसको पुष्टि गर्न जिल्लागत कृषि उत्पादन, ऋणीको संख्या, कर्जाको औसत आकार र कर्जाको उपयोगसम्बन्धी थप तथ्यांक आवश्यक पर्छ।
यदि सीमित ठूला ऋणीमा कर्जा केन्द्रित भएको हो भने साना किसान तथा ग्रामीण कृषि उद्यमले पर्याप्त वित्तीय पहुँच नपाएको हुन सक्छ। त्यसैले कर्जाको रकम मात्रै होइन, कति किसानले कर्जा पाए र त्यसबाट कति उत्पादन तथा रोजगारी सिर्जना भयो भन्ने विषय पनि महत्त्वपूर्ण हुन्छ।
कृषि कर्जा विस्तारमा नीतिगत चुनौती
बागमती प्रदेशमा कृषि कर्जाको वितरणलाई सन्तुलित बनाउन बैंक तथा वित्तीय संस्थाले कृषि उत्पादनको सम्भावना भएका जिल्लामा कर्जा पहुँच विस्तार गर्नुपर्ने देखिन्छ। साना किसान, कृषि उद्यमी, पशुपालन, तरकारी खेती, फलफूल उत्पादन तथा कृषि प्रशोधनमा लगानी गर्न चाहने व्यवसायीका लागि कर्जा प्रक्रिया सहज बनाउनु आवश्यक हुन्छ।
त्यससँगै कृषि कर्जाको वास्तविक उपयोग, उत्पादनमा परेको प्रभाव र कर्जाबाट लाभान्वित किसानको संख्या पनि नियमित रूपमा विश्लेषण गर्नुपर्छ। कृषि कर्जाको प्रभावकारिता मूल्यांकन गर्दा कर्जा प्रवाहको रकम मात्र नभई त्यसले उत्पादन, उत्पादकत्व, रोजगारी र किसानको आम्दानीमा पारेको प्रभावलाई समेत आधार बनाउनुपर्छ।
समग्रमा, नेपाल राष्ट्र बैंकको प्रतिवेदनले बागमती प्रदेशमा कृषि कर्जा दुईवटा चुनौतीसँग जुधिरहेको देखाउँछ—एकातिर कृषि क्षेत्रमा जाने कर्जा घटेको छ भने अर्कोतिर प्रवाह भएको कर्जाको ठूलो हिस्सा काठमाडौं र चितवनमा केन्द्रित छ। कृषि क्षेत्रको दिगो विकासका लागि कर्जा विस्तारसँगै त्यसको भौगोलिक वितरण र वास्तविक उत्पादनमूलक उपयोगमा समेत ध्यान दिनुपर्ने देखिन्छ।