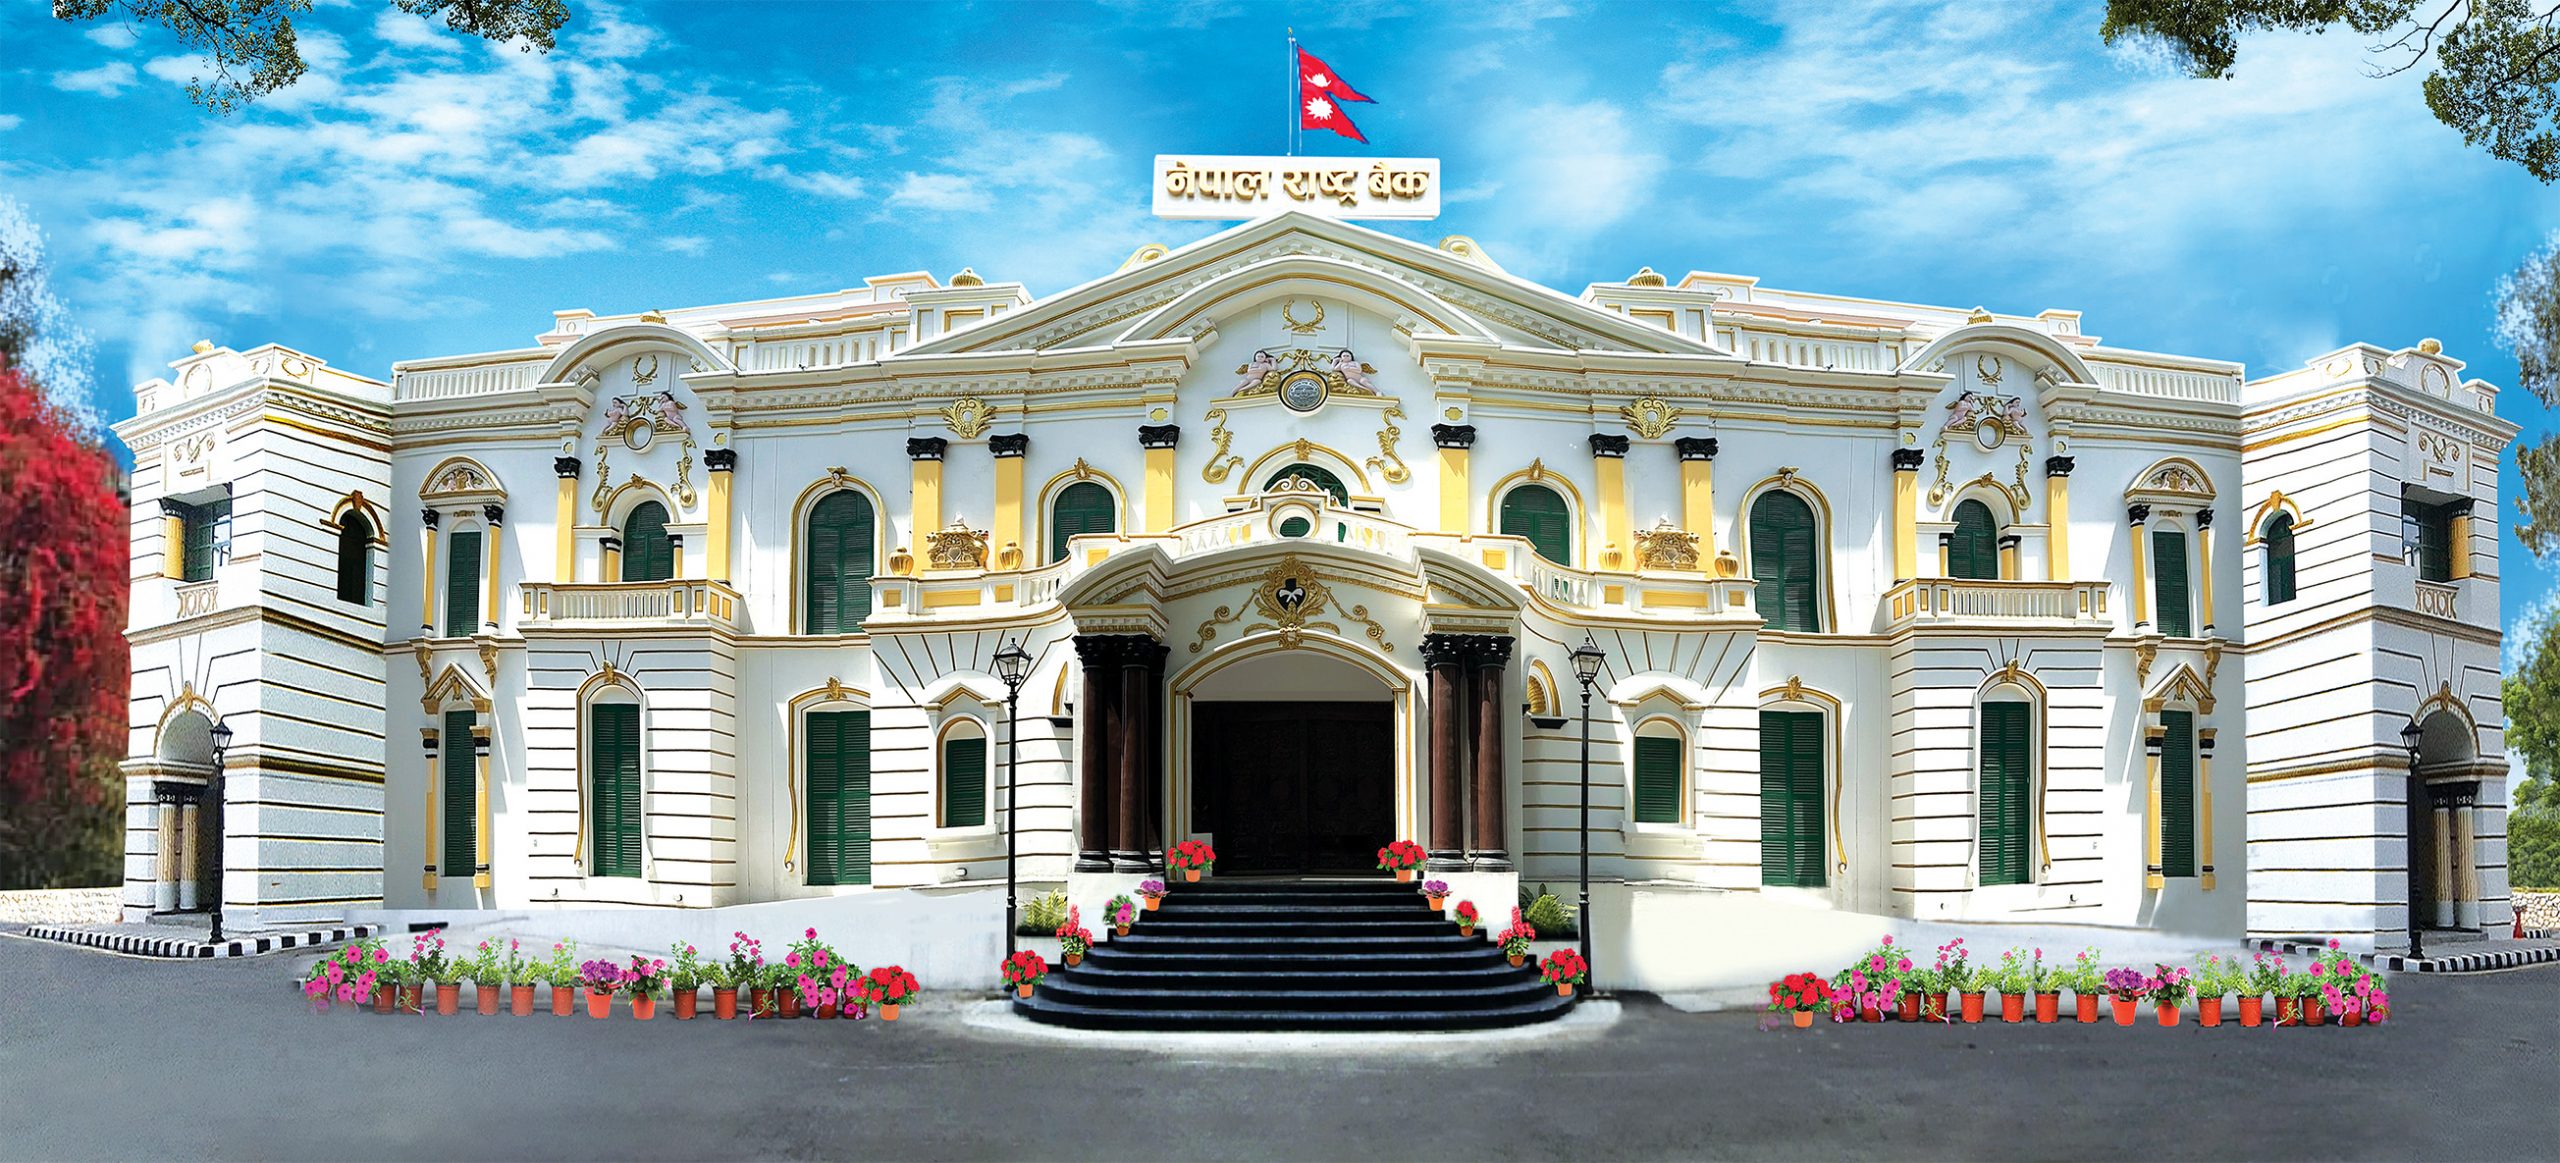
बैंकिङ खबर / कर्जा लिनुअघि आफ्नो आम्दानी, भुक्तानी क्षमता, कर्जाको लागत तथा सम्भावित जोखिमको विश्लेषण गर्न नेपाल राष्ट्र बैंकले वित्तीय साक्षरतासम्बन्धी सचेत गराएको छ। कर्जाको उचित उपयोग र समयमै भुक्तानीलाई जिम्मेवार वित्तीय व्यवहारको महत्त्वपूर्ण पक्षका रूपमा प्रस्तुत गरिएको छ। नेपाल राष्ट्र बैंकको वित्तीय समावेशिता तथा ग्राहक संरक्षण महाशाखासँग सम्बन्धित वित्तीय चेतनामूलक सूचनामार्फत कर्जा लिने प्रक्रियादेखि ऋणीका अधिकार र दायित्वसम्मका विषय समेटिएका छन्। कर्जा लिनुअघि त्यसको उद्देश्य, लागत, प्रतिफल र जोखिमबारे स्पष्ट हुनुपर्नेमा जोड दिएको छ।
कर्जा प्रदान गर्दा बैंक तथा वित्तीय संस्थाले ऋणीको आम्दानी र नगद प्रवाह, आफ्नै पुँजी, विगतको वित्तीय इतिहास, धितो तथा कर्जासम्बन्धी सर्तहरूलाई आधार बनाएर मूल्याङ्कन गर्ने उल्लेख गरिएको छ। यी पक्षले ऋणीको कर्जा तिर्न सक्ने क्षमता र कर्जाको जोखिम आकलन गर्न सहयोग गर्छन्।
कर्जा लिनुअघि पूरा गर्नुपर्ने प्रक्रिया
कर्जा प्राप्त गर्न इच्छुक व्यक्ति वा व्यवसायले सुरुमा सम्बन्धित बैंक तथा वित्तीय संस्थाको निर्धारित प्रक्रियाअनुसार आवेदन दिनुपर्छ। त्यसका लागि नागरिकता वा परिचय खुल्ने कागजात, आम्दानीको प्रमाण, सम्पत्तिसम्बन्धी विवरण तथा धितोसँग सम्बन्धित आवश्यक कागजात पेस गर्नुपर्ने हुन सक्छ।
आवेदन प्राप्त भएपछि बैंक तथा वित्तीय संस्थाले ऋणीको वित्तीय अवस्था, आम्दानी, भुक्तानी क्षमता, साख इतिहास र धितोलगायतका आधारमा मूल्याङ्कन गर्छन्। मूल्याङ्कनपछि कर्जा स्वीकृत भएमा स्वीकृत रकम, ब्याजदर, भुक्तानी अवधि र अन्य सर्तहरू स्पष्ट गरिन्छ। आवश्यक कानुनी तथा प्रशासनिक प्रक्रिया पूरा भएपछि कर्जाको रकम प्रवाह गरिन्छ।
कर्जा प्रवाहपछि पनि यसको उपयोग र भुक्तानी अवस्थाको अनुगमन गरिन्छ। ऋणीले सम्झौतामा उल्लेख गरिएको तालिकाअनुसार साँवा तथा ब्याज भुक्तानी गर्नुपर्ने हुन्छ।
ऋणीका अधिकारसँगै दायित्व पनि महत्त्वपूर्ण
वित्तीय चेतनामूलक सामग्रीले ऋणीले पर्याप्त सूचना प्राप्त गर्ने, निष्पक्ष व्यवहार पाउने, आफ्नो विवरणको गोपनीयता कायम हुने तथा गुनासो र समस्या समाधानका लागि सम्बन्धित निकायमा पहुँच पाउने विषयलाई महत्त्व दिएको छ। त्यसैगरी, कर्जा लिने व्यक्तिले सही सूचना र आवश्यक कागजात उपलब्ध गराउने, कर्जाका सर्तहरू राम्ररी अध्ययन गर्ने, स्वीकृत प्रयोजनअनुसार रकम उपयोग गर्ने तथा निर्धारित समयमा भुक्तानी गर्ने दायित्व पूरा गर्नुपर्ने उल्लेख छ।
कर्जाको सर्त नबुझी सम्झौता गर्दा वा आफ्नो भुक्तानी क्षमताभन्दा बढी ऋण लिँदा आर्थिक दबाब बढ्न सक्ने भएकाले कर्जाको वास्तविक लागत र भविष्यको आम्दानीलाई समेत विचार गर्न आवश्यक हुन्छ।
वित्तीय अनुशासनमा जोड
कर्जा उत्पादनशील क्षेत्रमा लगानी, व्यवसाय विस्तार, सम्पत्ति निर्माण तथा आवश्यक उपभोगका लागि उपयोगी वित्तीय साधन हो। तर यसको प्रभावकारिता कर्जा लिने व्यक्तिको वित्तीय अवस्था, रकमको उपयोग र भुक्तानी योजनामा निर्भर हुन्छ।
त्यसैले कर्जा लिनुअघि आवश्यकताको पहिचान, ब्याज तथा अन्य शुल्कको हिसाब, आम्दानीअनुसारको किस्ता निर्धारण र सम्भावित जोखिमको मूल्याङ्कन गर्नुपर्ने देखिन्छ। जिम्मेवार कर्जा उपयोगले ऋणीको वित्तीय स्थायित्व कायम गर्न र बैंकिङ प्रणालीप्रतिको विश्वास सुदृढ बनाउन सहयोग पुर्याउँछ।