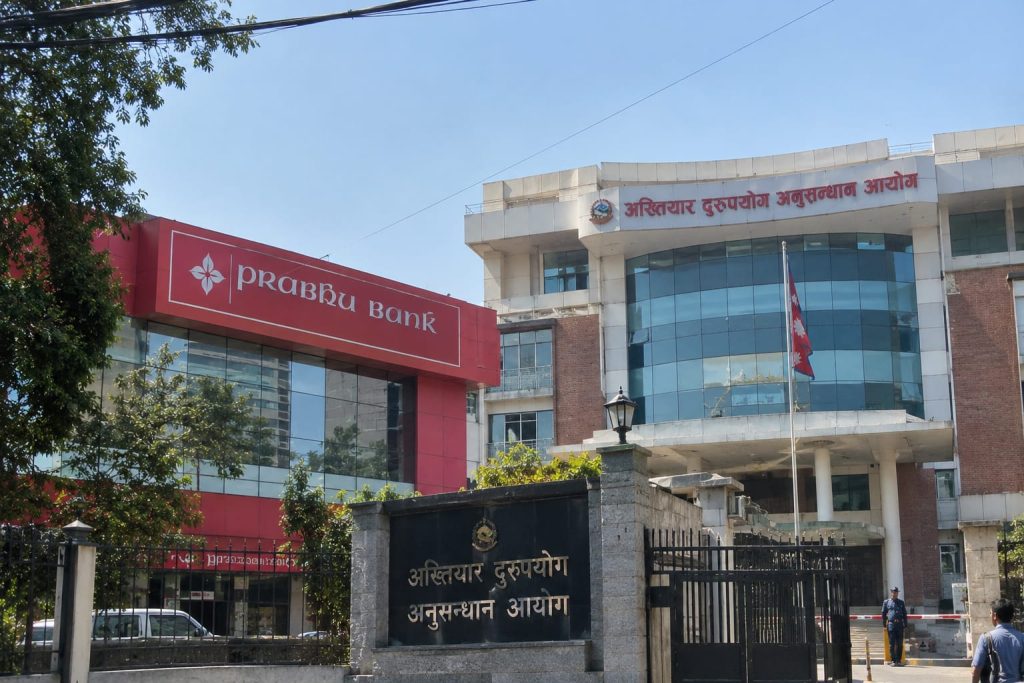


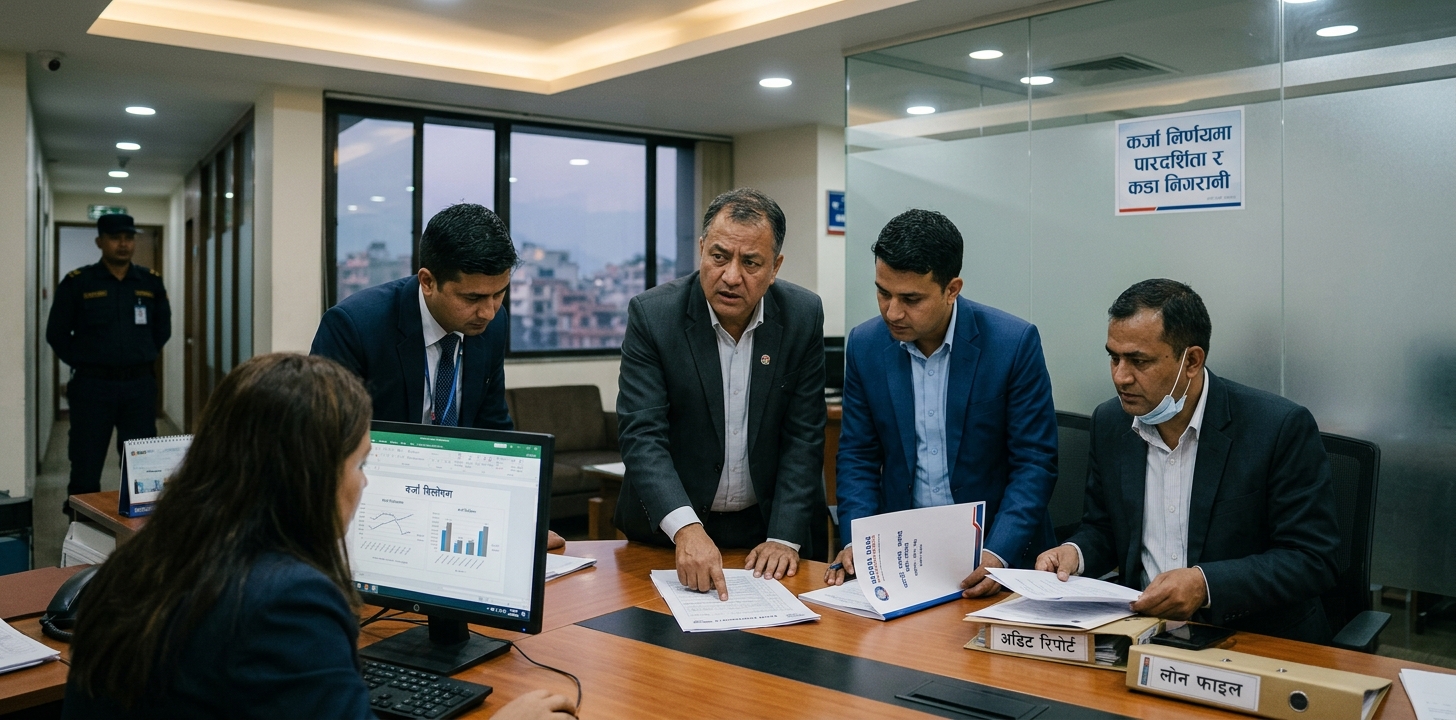
बैंकिङ खबर / बैंकिङ कसुरसम्बन्धी मुद्दामा बैंक तथा वित्तीय संस्थाका प्रमुख कार्यकारी अधिकृत (सीईओ) तथा उच्च व्यवस्थापन तहका अधिकारीसमेत कानुनी प्रक्रियामा तानिन थालेपछि बैंकिङ क्षेत्रमा कर्जा निर्णय र त्यससँग जोडिएको संस्थागत जवाफदेहितामाथि निगरानी बढ्न थालेको छ । पछिल्लो समय कर्जा कारोबारसँग सम्बन्धित विषयमा बैंकका उच्च अधिकारीमाथि अनुसन्धान तथा अदालतको प्रक्रिया अघि बढेपछि बैंकभित्र हुने कर्जा स्वीकृति, जोखिम मूल्यांकन, धितो परीक्षण, कर्जा अनुगमन तथा आन्तरिक नियन्त्रण प्रणालीको प्रभावकारिताबारे बहस बढेको हो ।
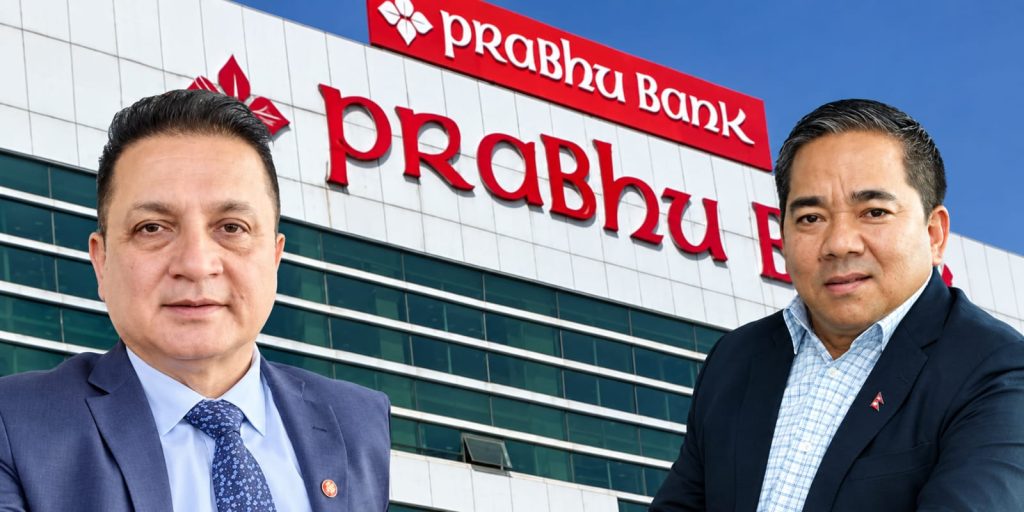
प्रभु बैंकका पूर्वप्रमुख कार्यकारी अधिकृत अशोक शेरचन र वर्तमान प्रमुख कार्यकारी अधिकृत सुमन शर्मा फरक–फरक कर्जा कारोबारसम्बन्धी मुद्दामा कानुनी प्रक्रियामा आएका छन् । शेरचनलाई बैंकिङ कसुरसम्बन्धी मुद्दामा पुर्पक्षका लागि थुनामा पठाइएको छ भने शर्मा धरौटीमा रिहा भएका छन् । यी प्रकरणमा अदालतबाट अन्तिम फैसला भने आइसकेको छैन । त्यसैले कानुनी रूपमा सम्बन्धित व्यक्तिलाई दोषी ठहर गर्न मिल्ने अवस्था छैन ।
तर, घटनाक्रमले बैंकिङ क्षेत्रमा भने एउटा महत्वपूर्ण प्रश्न उठाएको छ—कुनै कर्जा बिग्रिएमा त्यसको जिम्मेवारी कहाँसम्म पुग्छ ?
कर्जा स्वीकृति अब थप संवेदनशील विषय
बैंकमा कर्जा स्वीकृति सामान्यतया एउटै व्यक्तिको निर्णयबाट मात्र हुँदैन । ग्राहकको वित्तीय अवस्था, कारोबारको प्रकृति, आम्दानीको स्रोत, धितो, कर्जा तिर्न सक्ने क्षमता, विगतको कारोबार तथा सम्भावित जोखिमको मूल्यांकनपछि विभिन्न तहबाट कर्जा प्रस्ताव अघि बढ्ने गर्छ । कर्जाको आकार र प्रकृतिअनुसार शाखा, सम्बन्धित विभाग, क्रेडिट कमिटी, जोखिम व्यवस्थापन तथा उच्च व्यवस्थापन हुँदै सञ्चालक समितिसम्मबाट निर्णय हुने व्यवस्था हुन्छ ।
यसकारण कर्जा बिग्रिँदा त्यसको कारण पत्ता लगाउँदा ऋणीको अवस्थासँगै बैंकको निर्णय प्रक्रिया पनि महत्वपूर्ण हुन्छ । कर्जा स्वीकृत गर्दा आवश्यक जोखिम मूल्यांकन गरिएको थियो कि थिएन, धितोको वास्तविक मूल्यांकन भएको थियो कि थिएन, ग्राहकको भुक्तानी क्षमता पर्याप्त थियो कि थिएन तथा नियामकीय व्यवस्था पालना गरिएको थियो कि थिएन भन्ने विषयसमेत हेरिन सक्छ ।
यही कारण पछिल्ला घटनापछि बैंकका उच्च व्यवस्थापन तहले कर्जा निर्णय गर्दा व्यवसाय विस्तार र लक्ष्य प्राप्तिसँगै कानुनी तथा नियामकीय जोखिमलाई समेत थप गम्भीरतापूर्वक लिनुपर्ने अवस्था बनेको छ ।
कर्जा बिग्रिँदा ऋणी मात्रै जिम्मेवार हुँदैन
बैंकको कर्जा खराब हुनु आफैंमा बैंकका अधिकारीले गल्ती गरेको प्रमाण होइन । व्यवसायमा आएको समस्या, बजारको उतारचढाव, ग्राहकको आम्दानीमा आएको कमी, प्राकृतिक विपत्ति वा अन्य परिस्थितिका कारण असल कर्जा पनि पछि गएर खराब कर्जामा परिणत हुन सक्छ ।
तर, कर्जा स्वीकृत हुँदाकै समयमा ग्राहकको वित्तीय अवस्था कमजोर रहेको, कर्जा तिर्ने क्षमता पर्याप्त नभएको वा धितो तथा कारोबारसम्बन्धी आवश्यक परीक्षण पूरा नभएको अवस्थामा कर्जा प्रवाह भएको पाइएमा विषय गम्भीर बन्न सक्छ । त्यसैले कर्जा बिग्रिएको तथ्य मात्रभन्दा पनि कर्जा स्वीकृत हुँदाको निर्णय प्रक्रिया कस्तो थियो ? भन्ने प्रश्न महत्वपूर्ण हुन्छ । बैंकिङ क्षेत्रमा पछिल्लो समय बढ्दै गएको निगरानीको एउटा प्रमुख कारण पनि यही हो ।
आन्तरिक नियन्त्रण प्रणालीको भूमिका
बैंक तथा वित्तीय संस्थामा कर्जा जोखिम नियन्त्रणका लागि विभिन्न तहका आन्तरिक प्रणाली हुन्छन् । जोखिम व्यवस्थापन विभाग, आन्तरिक लेखापरीक्षण, अनुपालन विभाग, क्रेडिट कमिटी तथा सञ्चालक समितिले आ–आफ्नो भूमिकाअनुसार निगरानी गर्नुपर्ने हुन्छ । नेपाल राष्ट्र बैंकका सुपरिवेक्षणसम्बन्धी प्रतिवेदनहरूले समेत कतिपय बैंक तथा वित्तीय संस्थामा आन्तरिक नियन्त्रण र लेखापरीक्षण प्रणालीसँग सम्बन्धित कमजोरी देखाउँदै आएका छन् ।
आन्तरिक अडिटबाट पहिचान भएका कमजोरी समयमै सुधार नहुने, अडिटका सुझाव कार्यान्वयनमा ढिलाइ हुने तथा पहिल्यै औंल्याइएका कमजोरी दोहोरिने अवस्थाले संस्थाको समग्र नियन्त्रण प्रणाली कमजोर बन्न सक्छ । यसकारण कर्जा निर्णयमा गल्ती भएको अवस्थामा अन्तिम निर्णय गर्ने अधिकारीलाई मात्र हेरेर पुग्दैन । निर्णय प्रक्रियाका विभिन्न तहले आफ्नो जिम्मेवारी कसरी पूरा गरेका थिए भन्ने विषय पनि महत्वपूर्ण हुन्छ ।
एभरग्रिनिङको जोखिम
बैंकिङ क्षेत्रमा कर्जा गुणस्तरसँग जोडिएको अर्को महत्वपूर्ण विषय ‘एभरग्रिनिङ’ हो । कुनै कर्जा समस्यामा परिसकेपछि त्यसको वास्तविक अवस्था पहिचान गरी आवश्यक व्यवस्था गर्नुको सट्टा थप कर्जा प्रवाह गर्ने, कर्जा पुनर्संरचना गर्ने वा अन्य उपायबाट कर्जालाई स्वस्थ देखाउने प्रवृत्तिले बैंकको वास्तविक जोखिम लुकाउन सक्छ । यस्तो अभ्यासले तत्काल खराब कर्जा कम देखाउन सहयोग गरेजस्तो देखिए पनि दीर्घकालमा बैंकको जोखिम बढाउन सक्छ ।
नेपालको बैंकिङ प्रणालीमा समेत एभरग्रिनिङको सम्भावित जोखिमबारे नियामक तथा अन्तर्राष्ट्रिय निकायहरूले चासो व्यक्त गर्दै आएका छन् । अन्तर्राष्ट्रिय मुद्रा कोषले नेपालको बैंकिङ क्षेत्रमा एभरग्रिनिङ नियन्त्रण गर्न तथा सम्बन्धित पक्षलाई हुने अत्यधिक कर्जामाथि निगरानी बढाउनुपर्ने विषयसमेत औंल्याएको छ । यसले बैंकहरूलाई कर्जा विस्तारभन्दा कर्जाको गुणस्तरमा ध्यान दिनुपर्ने दबाब थपेको छ ।
सीईओको जिम्मेवारी कहाँसम्म ?
सीईओ बैंकको दैनिक व्यवस्थापनको उच्च तहमा रहने भएकाले कर्जा तथा जोखिम व्यवस्थापनमा उनको महत्वपूर्ण भूमिका हुन्छ । तर, बैंकको प्रत्येक कर्जा निर्णयको व्यक्तिगत जिम्मेवारी सीईओमाथि मात्र हुन्छ भन्ने अर्थ निकाल्न मिल्दैन । कुनै कर्जा कारोबारमा कानुनी प्रश्न उठेमा निर्णय प्रक्रियामा को–को संलग्न थिए, कुन तहबाट स्वीकृति भयो, आवश्यक कागजात तथा जोखिम मूल्यांकन गरिएको थियो कि थिएन र नियामकीय व्यवस्था पालना भएको थियो कि थिएन भन्ने विषय महत्वपूर्ण हुन्छ । त्यसैले उच्च व्यवस्थापनले आफूले गर्ने निर्णय मात्र होइन, संस्थाभित्रको निर्णय प्रणाली पनि प्रभावकारी छ कि छैन भन्ने सुनिश्चित गर्नुपर्ने हुन्छ ।
निर्णयको अभिलेख झन् महत्वपूर्ण
कर्जा निर्णयमा अहिले दस्तावेजीकरण पनि उत्तिकै महत्वपूर्ण बन्दै गएको छ । कुनै ग्राहकलाई कर्जा दिने निर्णय किन गरियो, त्यसका आधार के थिए, ग्राहकको नगद प्रवाह तथा भुक्तानी क्षमता कसरी मूल्यांकन गरियो, धितोको मूल्यांकन कसरी भयो र सम्बन्धित समितिले कुन आधारमा स्वीकृति दियो भन्ने कुरा स्पष्ट रूपमा अभिलेखमा रहन आवश्यक हुन्छ । भविष्यमा कर्जा समस्यामा परेमा यही अभिलेखले निर्णय प्रक्रिया नियमानुसार थियो कि थिएन भन्ने मूल्यांकन गर्न आधार प्रदान गर्छ । त्यसैले बैंकिङ क्षेत्रमा अहिले कर्जा निर्णयको गति मात्र होइन, निर्णयको गुणस्तर र त्यसको आधारसमेत महत्वपूर्ण बन्न थालेको छ ।
बोर्डदेखि कर्मचारीसम्म जवाफदेहिता
कर्जा जोखिम व्यवस्थापन केवल सीईओको जिम्मेवारी होइन । सञ्चालक समिति, उच्च व्यवस्थापन, क्रेडिट कमिटी, जोखिम व्यवस्थापन, आन्तरिक लेखापरीक्षण र अनुपालन विभाग सबैको आ–आफ्नो जिम्मेवारी हुन्छ । सञ्चालक समितिले संस्थाको समग्र जोखिम नीति र व्यवस्थापनमाथि निगरानी गर्नुपर्छ । व्यवस्थापनले नीति कार्यान्वयन गर्नुपर्छ । क्रेडिट कमिटीले कर्जा प्रस्तावको जोखिम मूल्यांकन गर्नुपर्छ । जोखिम व्यवस्थापन विभागले सम्भावित जोखिम पहिचान र नियन्त्रण गर्नुपर्छ । आन्तरिक अडिटले प्रणालीगत कमजोरी पहिचान गर्नुपर्छ भने अनुपालन विभागले नियामकीय व्यवस्था पालना भएको सुनिश्चित गर्नुपर्छ । यीमध्ये कुनै एउटा तह कमजोर हुँदा त्यसको असर अन्ततः बैंकको कर्जा गुणस्तर र वित्तीय स्वास्थ्यमा पर्न सक्छ ।
व्यवसाय विस्तारसँगै जोखिम व्यवस्थापनको दबाब
बैंकहरूका लागि कर्जा विस्तार व्यवसायको प्रमुख आधार हो । कर्जा बढेपछि ब्याज आम्दानी बढ्छ र त्यसले बैंकको नाफामा समेत योगदान गर्छ । तर, कर्जा विस्तारको गति मात्र बढाएर पुग्दैन । कर्जाको गुणस्तर कमजोर भएमा भविष्यमा खराब कर्जा बढ्ने, प्रोभिजनिङ बढ्ने र बैंकको नाफामा दबाब पर्ने जोखिम हुन्छ । त्यसैले पछिल्ला घटनाक्रमले बैंक व्यवस्थापनलाई एउटा सन्देश दिएको छ—कर्जा बढाउनु मात्र सफलता होइन, असल कर्जा बढाउनु महत्वपूर्ण हो । कर्जा स्वीकृत गर्दा व्यवसायिक सम्भावनासँगै जोखिमको मूल्यांकन गर्नुपर्ने र कर्जा प्रवाह भएपछि पनि नियमित अनुगमन गर्नुपर्ने आवश्यकता बढेको छ ।
अबको चुनौती : कारबाहीभन्दा प्रणाली सुधार
बैंकिङ कसुरमा दोषी प्रमाणित भएमा कानुनअनुसार कारबाही हुनु आवश्यक छ । तर, बैंकिङ प्रणालीका लागि दीर्घकालीन समाधान भने घटना भएपछि व्यक्ति खोजेर कारबाही गर्नु मात्र होइन, त्यस्तो अवस्था सिर्जना हुन नदिने गरी संस्थागत प्रणाली बलियो बनाउनु हो । कर्जा स्वीकृतिअघि ग्राहकको वित्तीय अवस्था र नगद प्रवाहको वास्तविक विश्लेषण, धितोको उचित मूल्यांकन, सम्बन्धित पक्षको पहिचान, कर्जा प्रवाहपछिको नियमित अनुगमन तथा समस्याग्रस्त कर्जाको समयमै पहिचान गर्न सके जोखिम कम गर्न सकिन्छ । त्यसैगरी आन्तरिक अडिटले औंल्याएका कमजोरी समयमै सुधार गर्ने, अनुपालन प्रणाली प्रभावकारी बनाउने र सञ्चालक समितिले व्यवस्थापनमाथि प्रभावकारी निगरानी गर्ने हो भने बैंकिङ प्रणालीमा संस्थागत जोखिम घटाउन सकिन्छ ।
अन्ततः सीईओ तथा उच्च अधिकारीमाथि भइरहेको कानुनी प्रक्रियालाई केवल व्यक्तिगत घटनाका रूपमा हेर्नुभन्दा यसले बैंकिङ क्षेत्रमा कर्जा अनुशासन, जोखिम व्यवस्थापन, आन्तरिक नियन्त्रण र संस्थागत जवाफदेहितालाई थप बलियो बनाउनुपर्ने आवश्यकता औंल्याएको छ । अदालतबाट अन्तिम फैसला नआएसम्म कुनै पनि व्यक्ति दोषी ठहरिँदैन । तर, पछिल्ला घटनाक्रमले बैंकिङ क्षेत्रमा एउटा महत्वपूर्ण सन्देश भने दिएको छ—कर्जा निर्णयमा अधिकार जति माथिल्लो तहमा हुन्छ, त्यसको जवाफदेहिताको प्रश्न पनि त्यति नै महत्वपूर्ण हुन्छ ।