

 बैंकिङ खबर / आज नेपालको बैंकिङ क्षेत्र देशको अर्थतन्त्रको एउटा प्रमुख आधार बनेको छ। गाउँदेखि सहरसम्म बैंक तथा वित्तीय संस्थाको पहुँच विस्तार भएको छ। मानिसहरूले बचत गर्न, ऋण लिन, रकम पठाउन र विभिन्न वित्तीय कारोबार गर्न बैंकिङ सेवाको उपयोग गरिरहेका छन्। प्रविधिको विकाससँगै बैंकिङ सेवा मोबाइल र इन्टरनेटमै उपलब्ध हुन थालेको छ।
तर नेपालको बैंकिङ इतिहास सधैँ यस्तो थिएन। कुनै समय नेपाली नागरिकसँग आफ्नो बचत सुरक्षित राख्ने औपचारिक बैंक थिएन। व्यापार गर्न होस् वा घरायसी आवश्यकता पूरा गर्न, पैसा चाहिँदा साहु–महाजनको भर पर्नुपर्ने अवस्था थियो। ऋणको कारोबार व्यक्तिगत सम्बन्ध, सुनचाँदी, जमिन र अन्य सम्पत्ति धितो राखेर हुने गर्थ्यो। राज्यको आर्थिक कारोबारसमेत परम्परागत संरचनाबाट सञ्चालन हुन्थ्यो।
नेपालमा आधुनिक बैंकिङ प्रणालीको विकास एकैपटक भएको होइन। राज्यकोष व्यवस्थापन, परम्परागत ऋण कारोबार, तेजारथ अड्डाको स्थापना, व्यापारिक गतिविधिको विस्तार र मुद्रा व्यवस्थापनका प्रयास हुँदै आधुनिक बैंकिङको आवश्यकता महसुस भएको हो।
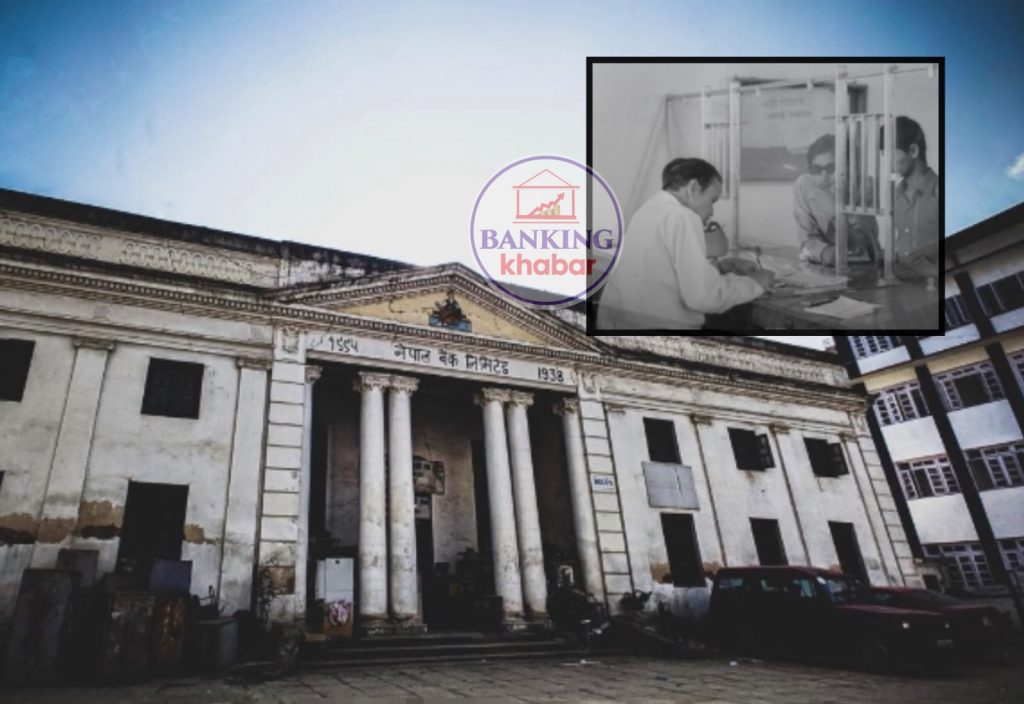
नेपाल बैंक लिमिटेडको ९०औँ वर्ष प्रवेशको अवसरमा नेपालको बैंकिङ इतिहासको प्रारम्भिक कालखण्डलाई फर्केर हेर्दा केही महत्त्वपूर्ण ऐतिहासिक घटना र संस्थाहरू भेटिन्छन्।
साहु-महाजन नै थिए बैंक
नेपालमा औपचारिक बैंक स्थापना हुनुअघि आर्थिक कारोबारको मुख्य आधार साहु–महाजन, सुनचाँदीका व्यापारी र परम्परागत ऋणदाताहरू थिए। सर्वसाधारणले बचत गरेको पैसा राख्ने, आवश्यक पर्दा ऋण लिने र व्यापारिक कारोबारका लागि रकम व्यवस्थापन गर्ने काम यिनै माध्यमबाट हुने गर्थ्यो।
खेतीपाती गर्न, व्यापार व्यवसाय सञ्चालन गर्न वा घरायसी आवश्यकता पूरा गर्न पैसा चाहिने मानिसहरू साहु–महाजनकहाँ पुग्थे। उनीहरूले सुनचाँदी, जमिन वा अन्य सम्पत्ति धितो राखेर ऋण लिन्थे। ऋणको ब्याजदर र सर्त ऋणदाता र ऋणीबीचको सहमतिमा निर्धारण हुन्थ्यो। संस्थागत नियमन र पारदर्शी वित्तीय प्रणालीको अभावमा ऋणीहरू कतिपय अवस्थामा चर्को ब्याजको मारमा समेत पर्ने गर्थे।
त्यतिबेला पैसा सुरक्षित राख्ने आधुनिक बैंकिङ सुविधा उपलब्ध थिएन। कतिपयले घरमै पैसा सञ्चय गर्थे भने कतिपयले सुनचाँदी तथा अन्य सम्पत्तिमा आफ्नो बचत रूपान्तरण गर्थे।
व्यापारिक समुदायका केही व्यक्तिले रकम स्थानान्तरण, सापटी र भुक्तानीसम्बन्धी कामसमेत गर्थे। यसरी हेर्दा नेपालमा औपचारिक बैंक स्थापना हुनुअघि नै बैंकिङसँग मिल्दोजुल्दो आर्थिक कारोबार भने सञ्चालनमा थियो। तर ती कारोबार संस्थागत बैंकिङ प्रणालीअन्तर्गत थिएनन्।
कौसी तोषाखाना : राज्यकोष व्यवस्थापनको ऐतिहासिक अभ्यास
नेपालको वित्तीय इतिहासमा कौसी तोषाखानालाई पनि महत्त्वपूर्ण संस्थाका रूपमा लिइन्छ। राज्यको आम्दानी, खर्च तथा कोष व्यवस्थापनसँग सम्बन्धित यो संरचना नेपालको प्रारम्भिक वित्तीय संस्थागत अभ्यासमध्ये एक मानिन्छ।
पृथ्वीनारायण शाहको शासनकालसँग जोडिने कौसी तोषाखानाले राज्यकोष व्यवस्थापन र आर्थिक स्रोतको परिचालनमा भूमिका खेलेको थियो। तत्कालीन समयमा राज्यको आम्दानी संकलन गर्ने, आवश्यक खर्च व्यवस्थापन गर्ने तथा सरकारी आर्थिक कारोबार सञ्चालन गर्ने काम यस्ता संरचनाबाट हुन्थ्यो। यद्यपि कौसी तोषाखानालाई आधुनिक अर्थमा सर्वसाधारणको निक्षेप संकलन गर्ने र ऋण उपलब्ध गराउने बैंकका रूपमा बुझ्नु उचित हुँदैन। यसको कार्यक्षेत्र मूलतः राज्यकोष र प्रशासनिक आर्थिक व्यवस्थापनसँग सम्बन्धित थियो।
तर राज्यको आर्थिक कारोबारलाई व्यवस्थित रूपमा सञ्चालन गर्ने संस्थागत अभ्यासका दृष्टिले यसको ऐतिहासिक महत्त्व छ। नेपालमा वित्तीय कारोबारलाई परम्परागत व्यक्तिगत अभ्यासबाट संस्थागत संरचनातर्फ लैजाने प्रारम्भिक प्रयासहरूको अध्ययन गर्दा कौसी तोषाखानालाई छुटाउन मिल्दैन।
तेजारथ अड्डा : सर्वसाधारणलाई ऋण उपलब्ध गराउने सरकारी प्रयास
नेपालको बैंकिङ इतिहासमा तेजारथ अड्डाको स्थापना एउटा महत्त्वपूर्ण मोडका रूपमा लिइन्छ। तत्कालीन समयमा साहु–महाजनबाट ऋण लिँदा सर्वसाधारणले चर्को ब्याज तिर्नुपर्ने अवस्था थियो। यही समस्यालाई सम्बोधन गर्न सरकारले संस्थागत रूपमा ऋण उपलब्ध गराउने प्रयास गरेको थियो। त्यसैको परिणामस्वरूप तेजारथ अड्डा स्थापना भयो।
तेजारथ अड्डाले सुनचाँदी धितो राखेर ऋण उपलब्ध गराउने गर्थ्यो। सरकारी कर्मचारीहरूले समेत आफ्नो तलबका आधारमा ऋण लिन सक्ने व्यवस्था थियो। यसबाट सर्वसाधारण तथा सरकारी कर्मचारीलाई परम्परागत साहु-महाजनको निर्भरता केही हदसम्म कम गर्ने उद्देश्य राखिएको थियो।
नेपाल राष्ट्र बैंकको ऐतिहासिक विवरणमा तेजारथ अड्डाको ब्याजदर ५ प्रतिशत रहेको उल्लेख छ। तत्कालीन परिस्थितिमा यो ऋण सुविधा सर्वसाधारणका लागि महत्त्वपूर्ण मानिन्थ्यो।
पछि चन्द्रशमशेरको शासनकालमा यसको सेवा काठमाडौं उपत्यकाबाहिरका केही सहर तथा तराई क्षेत्रमा समेत विस्तार गरिएको थियो। यसले सरकारी स्तरबाट ऋण प्रवाह गर्ने अभ्यासलाई थप विस्तार गर्यो। तर तेजारथ अड्डा पूर्ण बैंक थिएन। यसले सर्वसाधारणबाट निक्षेप संकलन गरेर त्यसैका आधारमा कर्जा प्रवाह गर्ने आधुनिक बैंकिङ प्रणाली अपनाएको थिएन। यसको ऋण प्रवाहको स्रोत र क्षमता पनि सीमित थियो।
त्यसैले तेजारथ अड्डाले ऋण उपलब्ध गराउने संस्थागत अभ्यासको विकास गरे पनि निक्षेप संकलन, भुक्तानी, बचत परिचालन र व्यापक वित्तीय मध्यस्थताको आवश्यकता भने पूरा गर्न सकेन।
व्यापार विस्तारसँगै बैंकको आवश्यकता महसुस
नेपालको भारत र तिब्बतसँग लामो समयदेखि व्यापारिक सम्बन्ध रहँदै आएको थियो। विभिन्न वस्तुको आयात–निर्यात, स्थानीय व्यापार तथा सीमापार आर्थिक कारोबारले पैसाको आवश्यकता बढाउँदै लगेको थियो। व्यापारीहरूलाई ठूलो रकम एक स्थानबाट अर्को स्थानमा पुर्याउनुपर्ने हुन्थ्यो। त्यसबेला आजको जस्तो बैंकिङ सञ्जाल, चेक प्रणाली वा विद्युतीय भुक्तानीको व्यवस्था थिएन। रकम सुरक्षित रूपमा स्थानान्तरण गर्न परम्परागत वित्तीय कारोबारी तथा व्यापारीहरूको सहयोग लिनुपर्थ्यो।
नेपालका केही व्यापारी तथा आर्थिक हैसियत भएका व्यक्तिहरूले भारतका बैंकमा रकम राख्ने गरेको ऐतिहासिक विवरणमा उल्लेख पाइन्छ। यसले नेपालभित्रै व्यवस्थित बैंकिङ सेवाको आवश्यकता रहेको संकेत गर्थ्यो।
व्यापार विस्तार हुँदै जाँदा बचत संकलन गर्ने, सुरक्षित रूपमा रकम राख्ने, व्यवसायका लागि कर्जा उपलब्ध गराउने र आर्थिक कारोबारलाई सहज बनाउने संस्थाको आवश्यकता झन् बढ्दै गयो। त्यतिबेला राज्यको आर्थिक गतिविधि, निजी व्यापार र सर्वसाधारणको वित्तीय आवश्यकताबीच संस्थागत सम्बन्ध स्थापित गर्ने आधुनिक बैंकको अभाव स्पष्ट हुँदै गएको थियो।
वि.सं. १९८० को दशक : आधुनिक बैंकिङको जग तयार हुँदै
वि.सं. १९८० को दशक नेपालको आधुनिक बैंकिङ इतिहासका लागि पृष्ठभूमि तयार भएको समयका रूपमा लिन सकिन्छ। यसअघि सुरु भएका राज्यकोष व्यवस्थापनका अभ्यास, तेजारथ अड्डामार्फत भएको ऋण प्रवाह, भारत तथा तिब्बतसँगको व्यापारिक सम्बन्ध र निजी साहु–महाजनमा निर्भर वित्तीय कारोबारले आधुनिक बैंकको आवश्यकता स्पष्ट पार्दै लगेका थिए।
यसै अवधिमा मुद्रा व्यवस्थापनलाई व्यवस्थित बनाउने प्रयास पनि महत्त्वपूर्ण रूपमा अघि बढेको थियो। वि.सं. १९८९ मा टक्सार विभागको स्थापना नेपालको मौद्रिक इतिहासको महत्त्वपूर्ण घटना हो। मुद्रा तथा सिक्का उत्पादन र व्यवस्थापनलाई संस्थागत बनाउने दिशामा यसले भूमिका खेलेको थियो।
यसअघि मुद्रा उत्पादन र व्यवस्थापनसम्बन्धी काम परम्परागत प्रक्रियाबाट हुँदै आएको थियो। टक्सार विभागको स्थापनाले राज्यको मुद्रा व्यवस्थापनलाई व्यवस्थित बनाउने प्रयासलाई थप संस्थागत स्वरूप दियो। यसरी हेर्दा वि.सं. १९८० को दशकसम्म आइपुग्दा नेपालमा आधुनिक बैंकिङ प्रणाली सञ्चालन गर्ने आधारभूत आवश्यकता र पूर्वाधार तयार हुँदै थिए। राज्यकोष व्यवस्थापन, ऋण प्रवाह, मुद्रा उत्पादन र व्यापारिक आर्थिक कारोबारका अनुभवले औपचारिक बैंक स्थापना गर्नुपर्ने आवश्यकता थप बलियो बनाएको थियो।
साहु-महाजनको व्यक्तिगत ऋण कारोबारबाट सुरु भएको नेपालको वित्तीय यात्राले राज्यकोष व्यवस्थापन, तेजारथ अड्डा र मुद्रा व्यवस्थापनका संस्थागत अभ्यास हुँदै आधुनिक बैंकिङ प्रणालीको ढोका खोल्ने आधार तयार गरिसकेको थियो। यही ऐतिहासिक पृष्ठभूमिमा नेपालमा औपचारिक बैंकिङ प्रणालीको विकासको आवश्यकता स्थापित भएको थियो।