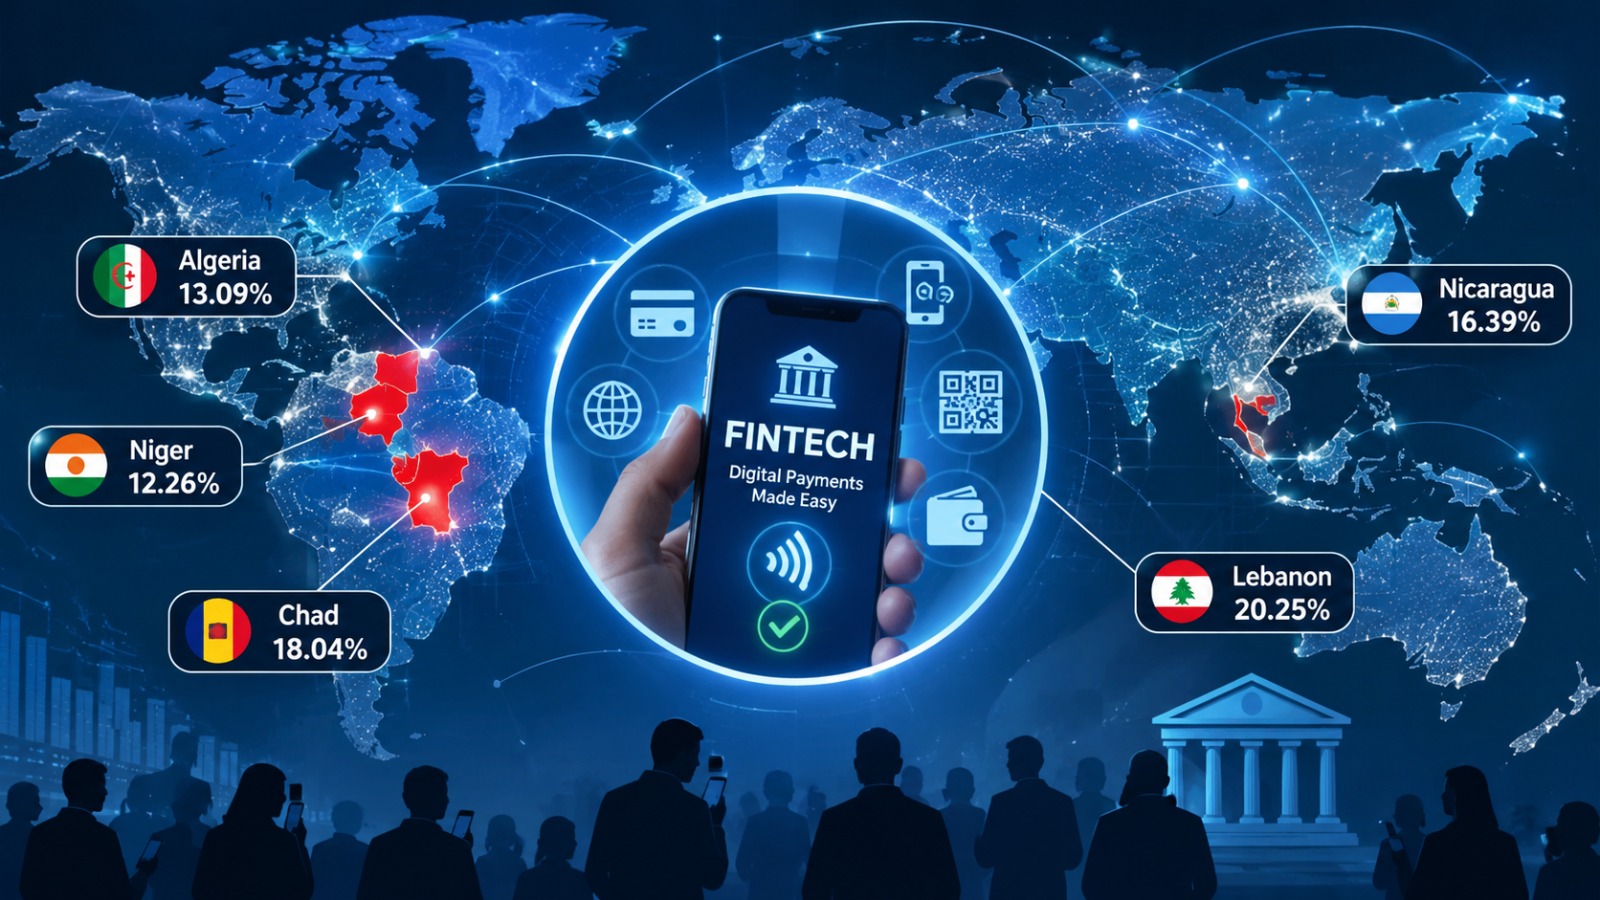
बैंकिङ खबर / विश्वका धेरै देश डिजिटल बैंकिङ, मोबाइल मनी र विद्युतीय भुक्तानी प्रणाली विस्तारमा अघि बढिरहेका बेला केही देशमा भने डिजिटल वित्तीय सेवाको प्रयोग अझै निकै न्यून देखिएको छ । विश्व बैंकको ग्लोबल फिन्डेक्स डेटाबेस २०२५ मा समेटिएको सन् २०२४ को तथ्यांकअनुसार डिजिटल भुक्तानीको प्रयोगमा नाइजर, अल्जेरिया, निकारागुआ, चाड र लेबनान सबैभन्दा पछाडि देखिएका छन् ।
विश्व बैंकको तथ्यांकमा डिजिटल भुक्तानी भन्नाले १५ वर्ष वा सोभन्दा माथिका व्यक्तिले पछिल्लो १२ महिनामा मोबाइल मनी, डेबिट वा क्रेडिट कार्ड, मोबाइल फोन अथवा इन्टरनेटमार्फत भुक्तानी गर्नु वा प्राप्त गर्नु भन्ने बुझिन्छ । यस सूचकमा तुलना गरिएका ९८ अर्थतन्त्रमध्ये नाइजरमा १२.२६ प्रतिशत वयस्कले मात्रै डिजिटल भुक्तानी गरेका वा प्राप्त गरेका छन् । अल्जेरियामा १३.०९ प्रतिशत, निकारागुआमा १६.३९ प्रतिशत, चाडमा १८.०४ प्रतिशत र लेबनानमा २०.२५ प्रतिशत रहेको छ ।
यी तथ्यांकले सम्बन्धित देशमा डिजिटल भुक्तानीको प्रयोग सीमित रहेको देखाउँछन् । तर डिजिटल भुक्तानीको प्रयोग कम हुनु र कुनै देशमा समग्र फिनटेक प्रविधि नै प्रयोग नहुनु एउटै कुरा होइन । त्यसैले यी देशको अवस्था बुझ्न वित्तीय पहुँच, मोबाइल मनी, बैंकिङ प्रणाली र डिजिटल पूर्वाधारलाई पनि हेर्नुपर्ने हुन्छ ।
१. नाइजर : वित्तीय पहुँच नै कमजोर
डिजिटल भुक्तानीको प्रयोगका आधारमा नाइजर सबैभन्दा पछाडि देखिएको छ । त्यहाँ २०२४ मा १५ वर्ष वा सोभन्दा माथिका वयस्कमध्ये १२.२६ प्रतिशतले मात्रै डिजिटल भुक्तानी गरेका वा प्राप्त गरेका छन् । विश्व बैंकको तथ्यांकअनुसार बैंक वा मोबाइल मनी प्रदायकमा वित्तीय खाता भएका वयस्कको हिस्सा पनि करिब १४.८३ प्रतिशत मात्रै छ ।
यसले नाइजरमा समस्या डिजिटल भुक्तानी प्रणालीको प्रयोगमा मात्रै सीमित नभई औपचारिक वित्तीय सेवामा पहुँचकै तहमा रहेको देखाउँछ । बैंक खाता तथा मोबाइल मनी सेवा प्रयोग गर्ने नागरिकको हिस्सा कम हुँदा डिजिटल कारोबार विस्तार गर्न पनि कठिन हुन्छ ।
नाइजरमा मोबाइल नेटवर्क, ब्रोडब्यान्ड, विद्युत् र मोबाइल उपकरणको पहुँचसम्बन्धी चुनौतीले डिजिटल वित्तीय सेवाको विस्तारलाई प्रभावित पारेको अन्तर्राष्ट्रिय मुद्रा कोषका अध्ययनहरूले औँल्याएका छन् । मोबाइल इन्टरनेट प्रयोग गर्न आवश्यक पूर्वाधार र सेवाको पहुँच कमजोर हुँदा बैंकिङ सेवा डिजिटल माध्यममा लैजान पनि कठिनाइ हुन्छ ।
त्यसैले नाइजरको डिजिटल वित्तीय चुनौतीलाई भुक्तानी एप वा प्रविधिको अभावका रूपमा मात्रै हेर्न मिल्दैन । वित्तीय पहुँच विस्तार, दूरसञ्चार पूर्वाधार र विद्युत् सेवाको उपलब्धता सुधार गर्नु पनि त्यहाँका लागि उत्तिकै महत्त्वपूर्ण देखिन्छ ।
२. अल्जेरिया : डिजिटल भुक्तानीमा लैङ्गिक अन्तर
अल्जेरिया डिजिटल भुक्तानीको प्रयोग न्यून भएका देशमध्ये दोस्रो स्थानमा छ । सन् २०२४ मा त्यहाँका १३.०९ प्रतिशत वयस्कले मात्रै डिजिटल भुक्तानी गरेका वा प्राप्त गरेका थिए ।
अल्जेरियाको तथ्यांकमा महिला र पुरुषबीचको अन्तर पनि उल्लेखनीय छ । विश्व बैंकको विवरणअनुसार पुरुषमध्ये २० प्रतिशतले डिजिटल भुक्तानी प्रयोग गरेका छन् भने महिलामा यस्तो हिस्सा ११ प्रतिशत मात्रै छ । अर्थात् पुरुषको तुलनामा महिलाको डिजिटल भुक्तानी प्रयोग करिब आधा छ ।
आय समूहअनुसार पनि डिजिटल वित्तीय सेवाको प्रयोगमा फरक देखिन्छ । न्यून आय भएका ४० प्रतिशत जनसंख्यामा डिजिटल भुक्तानी प्रयोग ६ प्रतिशत रहेको छ भने तुलनात्मक रूपमा बढी आय भएका ६० प्रतिशत जनसंख्यामा १५ प्रतिशत छ ।
यसले अल्जेरियामा डिजिटल भुक्तानीको प्रयोग सबै नागरिकमा समान रूपमा विस्तार हुन नसकेको देखाउँछ । विशेषगरी महिला र न्यून आय भएका नागरिकको पहुँच बढाउन वित्तीय साक्षरता, डिजिटल सीप र सेवाको पहुँच विस्तार आवश्यक देखिन्छ ।
३. निकारागुआ : खाता भए पनि डिजिटल कारोबार सीमित
मध्य अमेरिकी देश निकारागुआमा २०२४ मा १६.३९ प्रतिशत वयस्कले मात्रै डिजिटल भुक्तानी गरेका वा प्राप्त गरेका छन् । यसले बैंकिङ तथा वित्तीय सेवामा पहुँच र त्यसको डिजिटल प्रयोगबीचको अन्तर देखाउँछ ।
विश्व बैंकको तथ्यांकअनुसार निकारागुआमा १५ वर्षमाथिका २३.५ प्रतिशत वयस्कसँग बैंक वा अन्य वित्तीय संस्थामा खाता छ । मोबाइल मनी खाता भएका वयस्कको हिस्सा ८.१ प्रतिशत र कार्ड वा मोबाइलमार्फत प्रयोग गर्न सकिने डिजिटल खाता भएका वयस्कको हिस्सा १४.६ प्रतिशत छ ।
अर्थात् वित्तीय खाता भएका सबै नागरिकले डिजिटल माध्यमबाट कारोबार गरिरहेका छैनन् । मोबाइल मनी खाता र डिजिटल रूपमा प्रयोग हुने वित्तीय खाताको सीमित पहुँचले पनि डिजिटल भुक्तानीको विस्तारमा चुनौती देखाउँछ ।
अमेरिकी वाणिज्य विभागको निकारागुआसम्बन्धी व्यापारिक विवरणले त्यहाँको बैंकिङ प्रणाली तुलनात्मक रूपमा केन्द्रित रहेको र अनलाइन कारोबारका लागि आवश्यक पूर्वाधार तथा प्रोत्साहनमा चुनौती रहेको उल्लेख गरेको छ । अनलाइन कारोबारमा उच्च सुरक्षण रकम मागिने, कारोबार लागत र उपभोक्ताको सीमित क्रयशक्तिजस्ता विषयले पनि डिजिटल कारोबार विस्तारलाई प्रभावित पार्न सक्छन् ।
यद्यपि, निकारागुआमा डिजिटल भुक्तानी प्रणाली पूर्ण रूपमा विकसित नभएको भन्न मिल्दैन । त्यहाँको केन्द्रीय बैंकको सन् २०२४ को चौथो त्रैमासिक प्रतिवेदनअनुसार डिजिटल वालेटका दर्ता प्रयोगकर्ता ७ लाख ८३ हजारभन्दा बढी पुगेका थिए । तीमध्ये करिब ३ लाख ८४ हजार सक्रिय प्रयोगकर्ता थिए । उक्त अवधिमा डिजिटल वालेटमार्फत ८८ लाख कारोबार भएको थियो । यसले डिजिटल सेवा विस्तार भइरहे पनि सर्वेक्षणमा समेटिएको वयस्क जनसंख्याको ठूलो हिस्सासम्म यसको प्रयोग पुग्न बाँकी रहेको देखाउँछ ।
४. चाड : मोबाइल मनीको पहुँच विस्तार हुन बाँकी
अफ्रिकी देश चाडमा डिजिटल भुक्तानी गर्ने वा प्राप्त गर्ने वयस्कको हिस्सा १८.०४ प्रतिशत छ । विश्व बैंकको तथ्यांकअनुसार त्यहाँ २०२४ मा करिब २०.९ प्रतिशत वयस्कसँग मात्रै बैंक वा मोबाइल मनी प्रदायकमा वित्तीय खाता रहेको छ । यसले वित्तीय पहुँचको आधार नै सीमित रहेको देखाउँछ ।
चाडमा मोबाइल मनी सेवा उपलब्ध भए पनि यसको प्रयोग व्यापक हुन सकेको छैन । विश्व बैंकको तथ्यांकअनुसार मोबाइल मनी खाता भएका वयस्कको हिस्सा १३.३ प्रतिशत छ । डिजिटल वित्तीय सेवा प्रयोगमा महिला र पुरुषबीचको अन्तर, वित्तीय साक्षरताको कमी र सेवाको पहुँचसम्बन्धी चुनौती पनि देखिएका छन् ।
विश्व बैंकको चाडसम्बन्धी डिजिटल अर्थतन्त्र अध्ययनले मोबाइल मनीलाई औपचारिक वित्तीय सेवामा पहुँच कठिन भएका समुदायका लागि महत्त्वपूर्ण विकल्पका रूपमा व्याख्या गरेको छ । तर यस्तो सेवा प्रभावकारी बनाउन मोबाइल नेटवर्क, एजेन्ट सञ्जाल, डिजिटल भुक्तानी पूर्वाधार र वित्तीय सेवाको पहुँच विस्तार आवश्यक हुन्छ ।
चाडको अवस्थाले मोबाइल मनी सेवा सञ्चालनमा हुनु मात्रै पर्याप्त नहुने देखाउँछ । नागरिकले नियमित रूपमा त्यसको प्रयोग गर्न सक्ने पूर्वाधार र विश्वास निर्माण नभएसम्म डिजिटल वित्तीय सेवाको पहुँच सीमित रहन सक्छ ।
५. लेबनान : बैंकिङ संकटले कमजोर बनाएको डिजिटल कारोबार
लेबनानमा डिजिटल भुक्तानी प्रयोग गर्ने वा प्राप्त गर्ने वयस्कको हिस्सा २०.२५ प्रतिशत छ । पाँच देशमध्ये यसको अवस्था तुलनात्मक रूपमा माथि भए पनि डिजिटल वित्तीय सेवाको प्रयोग न्यून रहेका देशको सूचीमा पर्छ ।
लेबनानको अवस्था अन्य चार देशभन्दा फरक छ । त्यहाँको वित्तीय प्रणाली लामो समयदेखि आर्थिक तथा बैंकिङ संकटबाट प्रभावित छ । सन् २०१९ देखि सुरु भएको आर्थिक संकटले बैंकिङ प्रणाली, निक्षेपकर्ताको विश्वास र औपचारिक वित्तीय सेवामा पहुँचमा गम्भीर असर पारेको छ ।
विश्व बैंकका अनुसार संकटका कारण लेबनानको बैंकिङ क्षेत्र गम्भीर रूपमा कमजोर भएको छ र स्थानीय मुद्रा लेबनानी पाउन्डले आफ्नो मूल्यको ठूलो हिस्सा गुमाएको छ । निक्षेपमा पहुँच सीमित हुनु, बैंकिङ प्रणालीप्रतिको विश्वास कमजोर हुनु र नगदमा आधारित कारोबार बढ्नुले डिजिटल वित्तीय सेवाको विस्तारमा चुनौती सिर्जना गरेको छ ।
अन्तर्राष्ट्रिय मुद्रा कोषले पनि लेबनानको बैंकिङ प्रणालीमा निक्षेपकर्ताको रकम सहज रूपमा उपलब्ध हुन नसकेको र अर्थतन्त्र नगद तथा अनौपचारिक कारोबारमा बढी निर्भर हुँदै गएको उल्लेख गरेको छ । यस्तो अवस्थामा डिजिटल कारोबारका लागि आवश्यक बैंकिङ विश्वास र औपचारिक भुक्तानी प्रणाली कमजोर हुन सक्छ ।
लेबनानको उदाहरणले डिजिटल भुक्तानीको विकास प्रविधि उपलब्धतामा मात्रै निर्भर नहुने देखाउँछ । बैंकिङ प्रणालीको स्थायित्व, निक्षेपकर्ताको विश्वास र आर्थिक वातावरण पनि डिजिटल वित्तीय सेवाको प्रयोगसँग प्रत्यक्ष रूपमा जोडिन्छन् ।
डिजिटल वित्तीय सेवाको प्रयोगमा चुनौती फरक-फरक
यी पाँच देशको तथ्यांकले डिजिटल भुक्तानी प्रयोग न्यून हुनुका कारण सबै ठाउँमा एउटै नभएको देखाउँछ । नाइजरमा वित्तीय पहुँच र आधारभूत पूर्वाधारको चुनौती छ । अल्जेरियामा महिला तथा न्यून आय भएका नागरिकको डिजिटल पहुँच कमजोर छ । निकारागुआमा वित्तीय खाता र डिजिटल कारोबारबीच अन्तर देखिन्छ । चाडमा मोबाइल मनी तथा वित्तीय सेवाको पहुँच अझै सीमित छ भने लेबनानमा बैंकिङ संकट र निक्षेपकर्ताको कमजोर विश्वासले औपचारिक वित्तीय कारोबारलाई प्रभावित पारेको छ ।
विश्व बैंकको ग्लोबल फिन्डेक्स डेटाबेस २०२५ करिब १ लाख ४८ हजार वयस्कमा गरिएको सर्वेक्षण र १४१ अर्थतन्त्रको तथ्यांकमा आधारित छ । यद्यपि, डिजिटल भुक्तानीको यो विशिष्ट सूचक सन् २०२४ मा ९८ अर्थतन्त्रका लागि मात्रै उपलब्ध छ । त्यसैले माथिको क्रम विश्व बैंकले औपचारिक रूपमा घोषणा गरेको विश्वव्यापी र्याङ्किङ नभई उपलब्ध तथ्यांकलाई न्यूनदेखि उच्च क्रममा राखेर गरिएको तुलना हो ।
डिजिटल वित्तीय सेवाको विस्तारका लागि प्रविधि र एप निर्माण मात्र पर्याप्त हुँदैन । नागरिकको वित्तीय पहुँच, इन्टरनेट तथा मोबाइल नेटवर्क, सेवा प्रदायकको पहुँच, डिजिटल साक्षरता, कारोबारको सुरक्षा र बैंकिङ प्रणालीप्रतिको विश्वास पनि उत्तिकै महत्त्वपूर्ण हुन्छन् । यी आधार कमजोर रहँदा डिजिटल बैंकिङको सुविधा उपलब्ध भए पनि त्यसको वास्तविक प्रयोग सीमित रहन सक्छ ।