

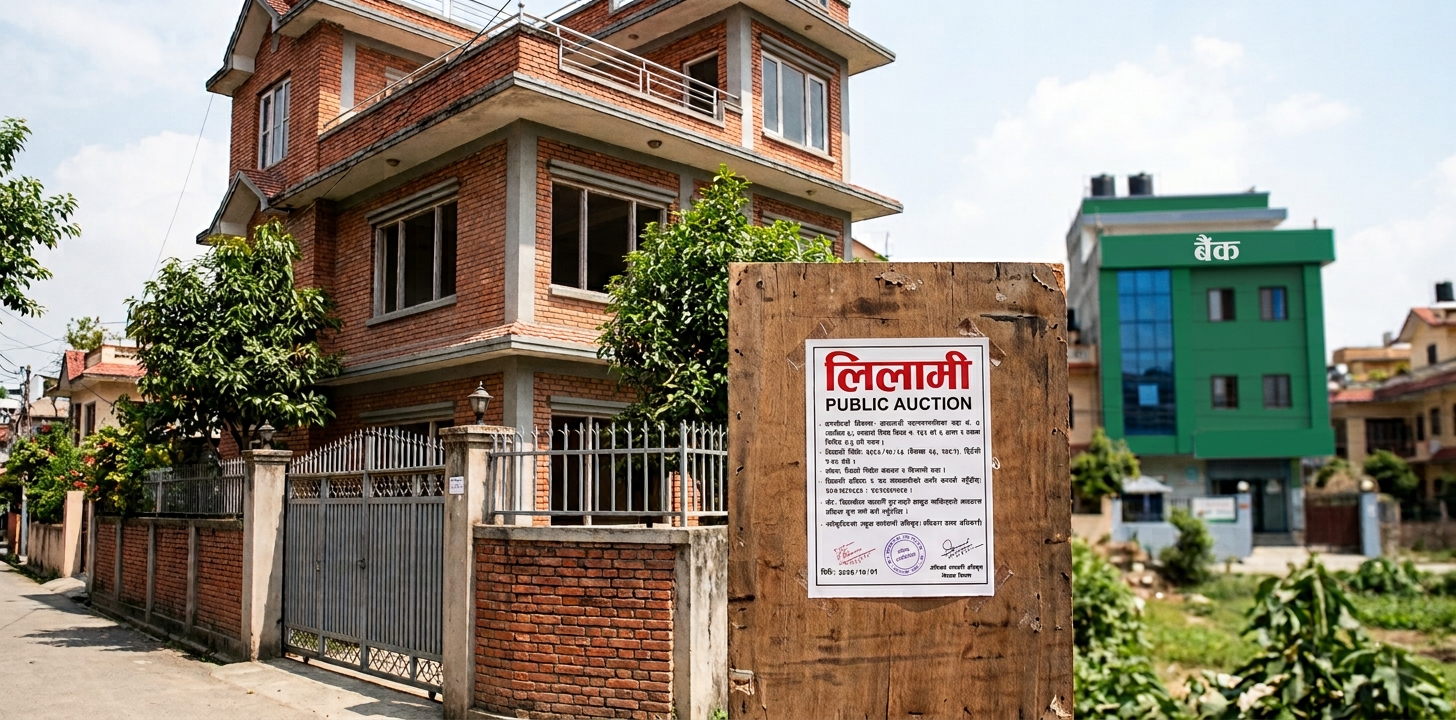
बैंकिङ खबर / बैंक तथा वित्तीय संस्थाबाट ऋण लिँदा अधिकांश ऋणीले घर, जग्गा वा अन्य सम्पत्ति धितो राख्ने गर्छन् । तर ऋणको किस्ता तिर्न नसक्ने अवस्था आएपछि बैंकले धितोमा राखिएको घरजग्गा तुरुन्तै लिलाम गर्छ कि गर्दैन भन्ने विषयमा धेरैमा अन्योल हुने गरेको छ ।
सामान्यतया एक–दुई पटक किस्ता भुक्तानी गर्न नसक्दैमा बैंकले तत्कालै धितो लिलाम गर्ने हुँदैन । ऋण असुलीका लागि बैंक तथा वित्तीय संस्थाले निश्चित प्रक्रिया अघि बढाउनुपर्छ । ऋणीले लामो समयसम्म ऋण भुक्तानी नगरेमा भने अवस्था क्रमशः गम्भीर बन्दै जान सक्छ र अन्ततः धितोमा राखिएको सम्पत्ति लिलाम गर्ने अवस्थासम्म पुग्न सक्छ ।
किस्ता नतिरेपछि बैंकले के गर्छ ?
ऋणीले नियमित रूपमा कर्जाको किस्ता भुक्तानी गर्न नसकेपछि बैंकले सामान्यतया ऋणीसँग सम्पर्क गरेर बक्यौता रकम भुक्तानी गर्न आग्रह गर्छ । ऋणीको कर्जा अवस्था, भुक्तानी क्षमता तथा समस्या के कारणले आएको हो भन्ने विषयमा पनि बैंकले जानकारी लिन सक्छ । व्यवसायमा आएको समस्या, आम्दानी घट्नु वा अन्य आर्थिक कठिनाइका कारण केही समयका लागि किस्ता तिर्न नसक्ने अवस्था आउन सक्छ । यस्तो अवस्थामा ऋणीले बैंकसँग समयमै सम्पर्क गरेर आफ्नो वास्तविक अवस्था जानकारी गराउनु महत्वपूर्ण हुन्छ ।
तर बैंकको ताकेता र सूचनालाई बेवास्ता गर्दै लामो समयसम्म ऋण भुक्तानी नगरेमा कर्जा नियमित नरहने अवस्था आउँछ । त्यसपछि बैंकले प्रचलित नियमअनुसार कर्जालाई खराब कर्जाका रूपमा वर्गीकरण गरी असुली प्रक्रिया अघि बढाउन सक्छ ।
कहिले पुग्छ घरजग्गा लिलाम गर्ने अवस्था ?
ऋण नतिरेको पहिलो दिन वा एउटा किस्ता छुटेको आधारमा मात्रै घरजग्गा लिलाम हुँदैन । धितो लिलाम गर्ने अवस्था सामान्यतया ऋण असुलीका अन्य प्रयास सफल नभएपछि आउने चरण हो । लामो समयसम्म ऋण भुक्तानी नभएमा बैंकले ऋणीलाई बक्यौता रकम भुक्तानी गर्न सूचना तथा ताकेता गर्न सक्छ । त्यसपछि पनि ऋण नियमित नभएमा कर्जा सम्झौता, धितोसम्बन्धी कागजात र प्रचलित कानुनी व्यवस्थाअनुसार बैंकले थप असुली प्रक्रिया अघि बढाउन सक्छ । त्यसैले ‘किस्ता तिर्न नसक्नेबित्तिकै बैंकले घरजग्गा लिलाम गर्छ’ भन्ने बुझाइ सही होइन । तर ऋण लामो समयसम्म बेवास्ता गर्दै गएमा भने धितो लिलामसम्मको अवस्था आउन सक्छ ।
ऋण नतिर्दा अन्य असर पनि पर्न सक्छ
ऋण लामो समयसम्म भुक्तानी नगर्दा धितो लिलाम हुने जोखिम मात्र हुँदैन । ऋणीको कर्जा इतिहासमा समेत असर पर्न सक्छ । कर्जा खराब वर्गमा पर्न सक्छ र भविष्यमा बैंक तथा वित्तीय संस्थाबाट नयाँ ऋण लिन कठिनाइ हुन सक्छ । अवस्था र प्रचलित नियमअनुसार ऋणी कालोसूचीमा पर्ने तथा अन्य कानुनी असुली प्रक्रिया अघि बढ्ने अवस्था पनि आउन सक्छ । त्यसैले ऋणको समस्या देखिएपछि त्यसलाई लामो समयसम्म बेवास्ता गर्नु ऋणीका लागि थप जोखिमपूर्ण हुन सक्छ ।
ऋण तिर्न समस्या भए के गर्ने ?
ऋणको किस्ता तिर्न समस्या भइरहेको छ भने बैंकबाट टाढा भाग्नुको सट्टा समयमै सम्बन्धित बैंकसँग सम्पर्क गर्नु महत्वपूर्ण हुन्छ । आफ्नो आर्थिक अवस्था र ऋण भुक्तानीमा आएको समस्याबारे बैंकलाई जानकारी गराएर उपलब्ध विकल्पबारे छलफल गर्न सकिन्छ । कर्जाको प्रकृति र अवस्थाअनुसार बैंकको नीति तथा प्रचलित नियमले अनुमति दिएको अवस्थामा पुनर्तालिकीकरण, पुनर्संरचना वा अन्य उपयुक्त विकल्पबारे छलफल हुन सक्छ । यस्तो सुविधा स्वतः प्राप्त हुने भने होइन । ऋणीको अवस्था र बैंकको मूल्यांकनका आधारमा निर्णय हुन सक्छ । त्यसैले ऋण लिँदा केवल ऋण प्राप्त गर्ने विषयलाई मात्र नभई त्यसको साँवा, ब्याज र नियमित किस्ता कसरी भुक्तानी गर्ने भन्ने विषयमा पनि पर्याप्त योजना बनाउन आवश्यक हुन्छ ।
अन्ततः, एक–दुई किस्ता छुट्दैमा बैंकले घरजग्गा तुरुन्तै लिलाम गरिहाल्छ भन्ने होइन । तर ऋण लामो समयसम्म भुक्तानी नगरी बेवास्ता गर्दै गएमा बैंकले प्रचलित प्रक्रिया पूरा गरेर धितो असुली तथा लिलामीको प्रक्रिया अघि बढाउन सक्छ । ऋणीले समयमै बैंकसँग संवाद गर्ने, आफ्नो कर्जा नियमित राख्ने र समस्या देखिएमा उपलब्ध विकल्पबारे छलफल गर्ने हो भने अनावश्यक जोखिम कम गर्न सकिन्छ ।